par Ouinews.fr | Nov 1, 2026 | Bon à Savoir
Déclaration trimestrielle CAF
Tous les trois mois, si vous percevez le RSA ou la prime d’activité, la CAF vous demande de déclarer vos ressources. Cette déclaration détermine le montant de vos aides pour le trimestre suivant. Une erreur ou un oubli peut entraîner une suspension de vos droits ou un trop-perçu à rembourser plus tard.
Voici comment la remplir correctement, étape par étape.
Qui doit faire la déclaration trimestrielle ?
La déclaration trimestrielle de ressources concerne principalement les bénéficiaires :
- du RSA ;
- de la prime d’activité ;
- de l’allocation aux adultes handicapés (AAH), dans certaines situations, notamment quand le bénéficiaire exerce une activité.
Les autres prestations, comme les allocations familiales ou les aides au logement, sont calculées différemment et ne nécessitent pas cette déclaration.
Le principe : trois mois déclarés, trois mois de droits
Vous déclarez vos ressources des trois derniers mois, mois par mois. La CAF calcule alors le montant de vos aides pour les trois mois suivants. Ce montant reste fixe pendant le trimestre, même si vos revenus varient entre-temps : ils seront pris en compte dans la déclaration suivante.
Quand faire sa déclaration ?
La date de votre déclaration dépend de la date d’ouverture de vos droits : chaque allocataire a son propre calendrier. Vous êtes prévenu dans votre espace personnel sur caf.fr (ou dans l’application) quand la déclaration est disponible, avec la date limite.
Le réflexe : notez la prochaine date dans votre agenda et activez les notifications de l’application. Sans déclaration, le versement est suspendu.
Quelles ressources déclarer ?
Vous devez déclarer les ressources de toutes les personnes du foyer prises en compte (vous, votre conjoint, et selon les cas certaines ressources des enfants ou personnes à charge).
| Type de ressource | À déclarer |
|---|
| Salaires | Oui, le montant net perçu avant prélèvement à la source, mois par mois |
| Revenus d’activité indépendante | Oui, selon les règles propres aux indépendants |
| Allocations chômage | Oui |
| Indemnités journalières (maladie, maternité, accident du travail) | Oui |
| Pensions de retraite ou d’invalidité | Oui |
| Pensions alimentaires reçues | Oui |
| Revenus de stages ou d’apprentissage | Selon les cas, à vérifier |
| Revenus de placements et de location | Oui, selon les règles indiquées dans le formulaire |
Certaines ressources déjà connues de la CAF (par exemple les prestations qu’elle vous verse elle-même) n’ont pas à être ressaisies. Le formulaire en ligne vous guide.
Une partie des ressources est désormais préremplie
Depuis 2025, la déclaration trimestrielle du RSA et de la prime d’activité est progressivement préremplie avec certaines ressources transmises par les employeurs et organismes. Ce préremplissage facilite la démarche, mais vous restez responsable de vérifier chaque montant et de compléter ou corriger si nécessaire.
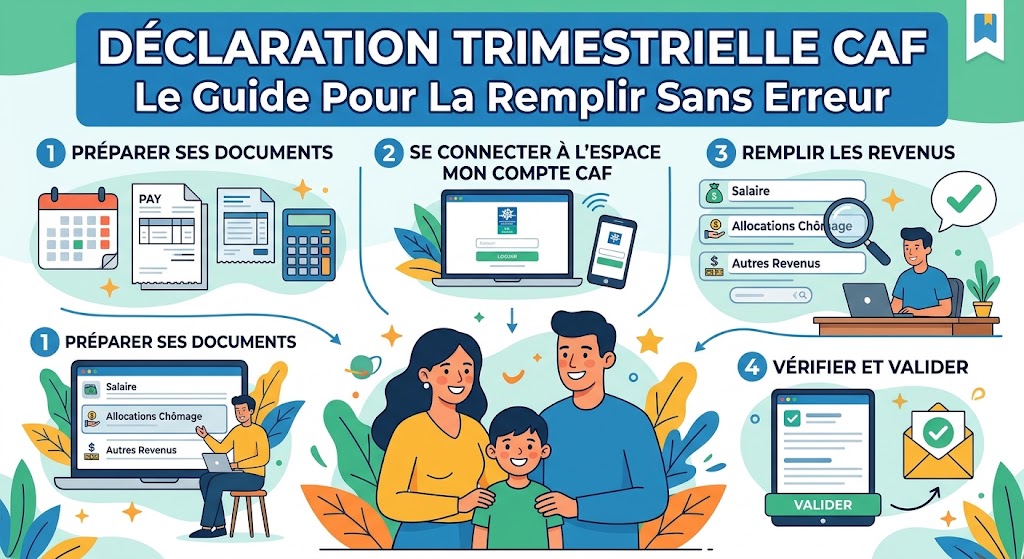
Remplir sa déclaration en ligne : pas à pas
- Rassemblez vos documents : bulletins de salaire des trois mois, attestations de France Travail, relevés d’indemnités journalières, chiffre d’affaires si vous êtes indépendant.
- Connectez-vous à votre espace sur caf.fr ou dans l’application.
- Ouvrez la déclaration trimestrielle proposée dans vos démarches.
- Vérifiez les montants préremplis, mois par mois, en les comparant à vos bulletins de salaire.
- Complétez les ressources manquantes pour chaque membre du foyer concerné.
- Indiquez 0 pour les mois sans ressources dans une catégorie, plutôt que de laisser vide, si le formulaire le demande.
- Relisez le récapitulatif avant de valider.
- Validez et conservez l’accusé de réception.
Quel montant de salaire déclarer ?
Il s’agit du salaire net perçu avant prélèvement à la source, tel que demandé dans le formulaire, pour chaque mois où il a été versé. Les bulletins de salaire comportent désormais un « montant net social », qui sert de référence pour les aides sociales. En cas de doute, suivez l’aide intégrée au formulaire.
Les cas particuliers
Vous êtes micro-entrepreneur
Vous déclarez votre chiffre d’affaires selon les modalités prévues pour les travailleurs indépendants. Un abattement forfaitaire, qui dépend de votre type d’activité, est appliqué pour estimer votre revenu. Suivez les indications du formulaire et gardez vos déclarations Urssaf à portée de main.
Vos revenus varient beaucoup
Intérim, missions courtes, heures supplémentaires : déclarez toujours ce que vous avez réellement perçu chaque mois. La CAF ajustera vos droits au trimestre suivant.
Votre situation change
Mise en couple, séparation, naissance, déménagement, reprise ou perte d’emploi : n’attendez pas la déclaration trimestrielle. Signalez le changement immédiatement dans votre espace.
Vous avez oublié la date limite
Faites votre déclaration le plus vite possible. Vos droits pourront être rétablis après réception, mais tout retard peut décaler les versements.
Les erreurs les plus fréquentes
- Déclarer le salaire brut au lieu du montant demandé.
- Déclarer un salaire sur le mauvais mois : c’est le mois de versement qui compte, pas le mois travaillé, selon les règles du formulaire.
- Oublier les revenus du conjoint ou certaines ressources (indemnités, pension alimentaire).
- Valider le préremplissage sans vérifier.
- Laisser passer la date limite.
- Ne pas garder de justificatifs en cas de contrôle.
Ces erreurs sont la cause principale des trop-perçus. Si cela vous arrive, notre guide sur le trop-perçu CAF explique comment réagir.
Questions fréquentes
Que se passe-t-il si je ne fais pas ma déclaration ?
Le versement du RSA ou de la prime d’activité est suspendu jusqu’à réception de la déclaration. Une absence prolongée de déclaration peut entraîner la fermeture du droit.
Puis-je corriger une déclaration déjà envoyée ?
Si vous constatez une erreur, signalez-la rapidement à la CAF via votre espace, en expliquant la correction et en joignant les justificatifs. Corriger vite limite le risque de trop-perçu important.
Faut-il déclarer un petit revenu ponctuel ?
En principe, toutes les ressources entrant dans le calcul doivent être déclarées, même faibles. Le formulaire précise ce qui doit l’être ou non.
Conclusion
La déclaration trimestrielle prend quelques minutes, mais elle conditionne vos aides pour trois mois. Notez la date, rassemblez vos bulletins, vérifiez chaque montant prérempli et signalez sans attendre tout changement de situation. C’est la meilleure façon de toucher le bon montant et d’éviter les mauvaises surprises.
Article informatif mis à jour le 29 octobre 2026. Les règles exactes figurent dans votre espace caf.fr ; en cas de doute, contactez votre CAF.
par Ouinews.fr | Nov 1, 2026 | Bon à Savoir
Trop-perçu CAF
Un courrier de la CAF vous annonce que vous devez rembourser plusieurs centaines, voire plusieurs milliers d’euros. C’est souvent un choc, surtout quand on a déjà un budget serré et qu’on pensait avoir tout bien déclaré.
Pas de panique : un trop-perçu peut être vérifié, contesté s’il est injustifié, et étalé ou réduit selon votre situation. Voici comment réagir étape par étape.
Qu’est-ce qu’un trop-perçu ?
Un trop-perçu, ou indû, correspond à des sommes que la CAF vous a versées alors que vous n’y aviez pas droit, ou pas pour ce montant. La CAF vous demande alors de les rembourser.
Il peut concerner toutes les prestations : prime d’activité, RSA, aides au logement, allocations familiales, allocation de rentrée scolaire, etc.
Pourquoi un trop-perçu arrive-t-il ?
Les causes les plus fréquentes :
- Un changement de situation déclaré en retard : reprise d’emploi, mise en couple, séparation, déménagement, départ d’un enfant.
- Une erreur dans la déclaration trimestrielle de ressources, par exemple un salaire brut déclaré au lieu du net, ou un revenu oublié.
- Des revenus réels différents de ceux déclarés, détectés lors d’un contrôle ou d’un croisement avec les données fiscales.
- Une régularisation après la mise à jour des ressources annuelles.
- Une erreur de la CAF elle-même, qui arrive aussi.
La notification : ce qu’elle doit contenir
Le courrier de notification du trop-perçu doit vous indiquer notamment :
- la prestation concernée ;
- la période en cause ;
- le montant réclamé ;
- le motif ;
- les modalités de remboursement ;
- les voies et délais de recours.
Conservez précieusement ce courrier : la date de réception compte pour les délais de contestation.
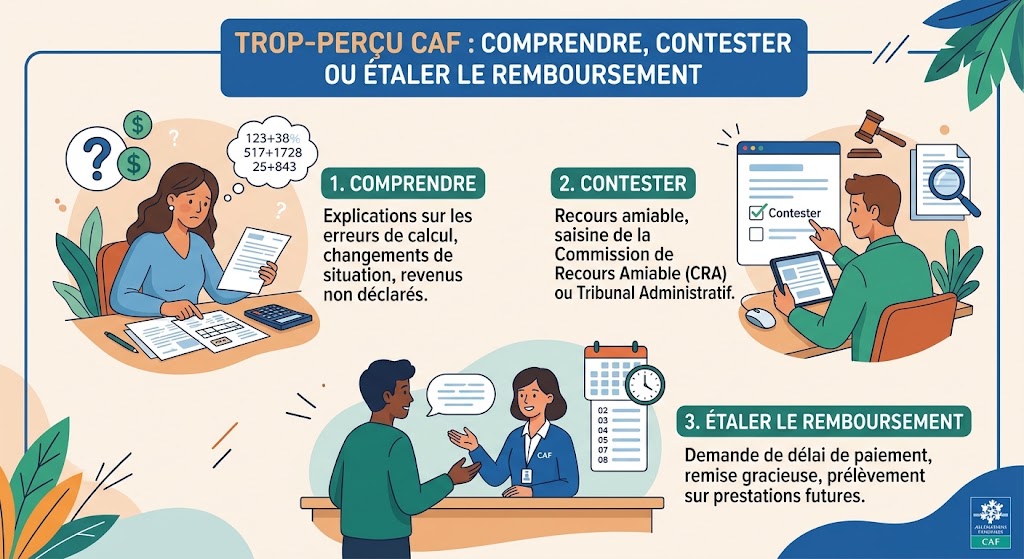
Étape 1 : vérifier le calcul
Avant toute démarche, essayez de comprendre d’où vient la somme :
- Consultez votre espace sur caf.fr : le détail des paiements et des droits par mois.
- Comparez avec vos propres documents : bulletins de salaire, attestations de chômage, avis d’imposition, bail.
- Repérez la période et le changement qui ont déclenché le recalcul.
- Demandez des explications à la CAF par messagerie depuis votre espace, par téléphone ou lors d’un rendez-vous, si quelque chose vous paraît incompréhensible.
Si le trop-perçu est justifié, vous pouvez passer directement aux solutions de remboursement. S’il vous paraît injustifié, contestez-le.
Étape 2 : contester un trop-perçu injustifié
Le recours amiable
Si vous estimez que le trop-perçu n’est pas justifié (erreur de calcul, situation mal prise en compte, erreur de la CAF), vous devez d’abord faire un recours amiable, dans le délai indiqué sur la notification, généralement deux mois à compter de sa réception.
Selon la prestation, il s’adresse à la commission de recours amiable de la CAF ou, pour le RSA, au président du conseil départemental. La notification précise l’organisme compétent.
Comment faire :
- écrivez un courrier ou utilisez la messagerie de votre espace (en gardant une preuve d’envoi) ;
- indiquez votre numéro d’allocataire et les références du courrier ;
- expliquez clairement pourquoi vous contestez ;
- joignez les justificatifs (bulletins de salaire, attestations, bail…).
Le recours contentieux
Si le recours amiable est rejeté, ou sans réponse dans le délai prévu, vous pouvez saisir le tribunal compétent, indiqué dans la décision. Vous pouvez vous faire aider par une association, un point d’accès au droit ou un avocat, avec l’aide juridictionnelle selon vos ressources.
Le droit à l’erreur
Si vous avez commis une erreur de bonne foi dans votre déclaration, pour la première fois, vous bénéficiez du droit à l’erreur : vous devrez rembourser les sommes indues, mais sans pénalité, à condition de régulariser votre situation.
Étape 3 : demander une remise de dette
Même si le trop-perçu est justifié, vous pouvez demander une remise de dette, totale ou partielle, si :
- votre situation financière est difficile ;
- et vous étiez de bonne foi.
Expliquez votre situation (revenus, charges, dettes, événements de vie) et joignez des justificatifs. La remise n’est pas automatique, mais elle est régulièrement accordée quand la situation le justifie. En cas de fraude avérée, elle n’est pas possible.
Étape 4 : échelonner le remboursement
Le remboursement par retenues
Le plus souvent, la CAF récupère le trop-perçu en retenant une partie de vos prestations futures. Ces retenues sont encadrées par un barème qui tient compte de vos ressources et de votre situation familiale, pour vous laisser de quoi vivre.
Demander un échéancier
Si les retenues sont trop lourdes, ou si vous ne percevez plus de prestations, vous pouvez demander un plan de remboursement adapté à votre budget. Contactez la CAF au plus vite et proposez un montant mensuel réaliste.
Ne laissez jamais un courrier de la CAF sans réponse : sans contact, la procédure de recouvrement peut aller plus loin.
- Déclarez tout changement de situation immédiatement, sans attendre la déclaration suivante.
- Remplissez vos déclarations trimestrielles avec soin, à partir de vos bulletins de salaire. Nous détaillons la méthode dans un article dédié.
- Déclarez tous vos revenus, y compris les petits revenus d’activité indépendante ou les indemnités.
- Conservez vos justificatifs pendant plusieurs années.
- Consultez régulièrement votre espace pour vérifier que vos informations sont à jour.
Questions fréquentes
La CAF peut-elle réclamer un trop-perçu ancien ?
Oui, mais dans certaines limites de temps. En général, la CAF peut réclamer les sommes versées à tort sur les deux dernières années, et sur une période plus longue en cas de fraude ou de fausse déclaration.
Le trop-perçu d’une prestation peut-il être récupéré sur une autre ?
Oui, la CAF peut récupérer un indû sur d’autres prestations que vous percevez, dans le respect du barème de retenues.
Qui peut m’aider dans mes démarches ?
Un travailleur social, une association de défense des allocataires, un point d’accès au droit ou une permanence juridique peuvent vous accompagner gratuitement.
Conclusion
Face à un trop-perçu CAF, gardez votre calme et suivez les étapes : vérifier le calcul, contester dans les délais si c’est injustifié, demander une remise de dette si votre situation est difficile, et négocier un échelonnement adapté. Et pour l’avenir, déclarez chaque changement de situation sans attendre.
Article informatif mis à jour le 29 octobre 2026. Les délais et modalités exacts figurent sur votre notification ; en cas de doute, rapprochez-vous de votre CAF ou d’une structure d’aide juridique.
par Ouinews.fr | Oct 28, 2026 | Bon à Savoir
Rupture conventionnelle : Etapes, indemnités et droits au chômage
Vous souhaitez quitter votre entreprise, mais une démission vous ferait perdre vos droits au chômage ? Votre employeur veut se séparer de vous sans conflit ? La rupture conventionnelle permet de mettre fin à un CDI d’un commun accord, avec une indemnité et, sous conditions, l’accès à l’allocation chômage.
Voici comment elle fonctionne, étape par étape.
Qu’est-ce que la rupture conventionnelle ?
La rupture conventionnelle individuelle est un mode de rupture du contrat de travail à durée indéterminée (CDI) décidé d’un commun accord entre le salarié et l’employeur. Ce n’est ni une démission, ni un licenciement.
Les conditions principales
- Elle concerne uniquement les CDI. Les CDD, contrats d’apprentissage et contrats d’intérim ont leurs propres règles de rupture.
- Elle repose sur un accord libre des deux parties : personne ne peut l’imposer à l’autre.
- Elle ne peut pas être utilisée pour contourner certaines protections, par exemple pendant certaines périodes de suspension du contrat protégées par la loi, ou dans un contexte de pression ou de harcèlement qui vicierait le consentement.
- Pour les salariés protégés (représentants du personnel notamment), l’autorisation de l’inspection du travail est nécessaire.
Les étapes de la procédure
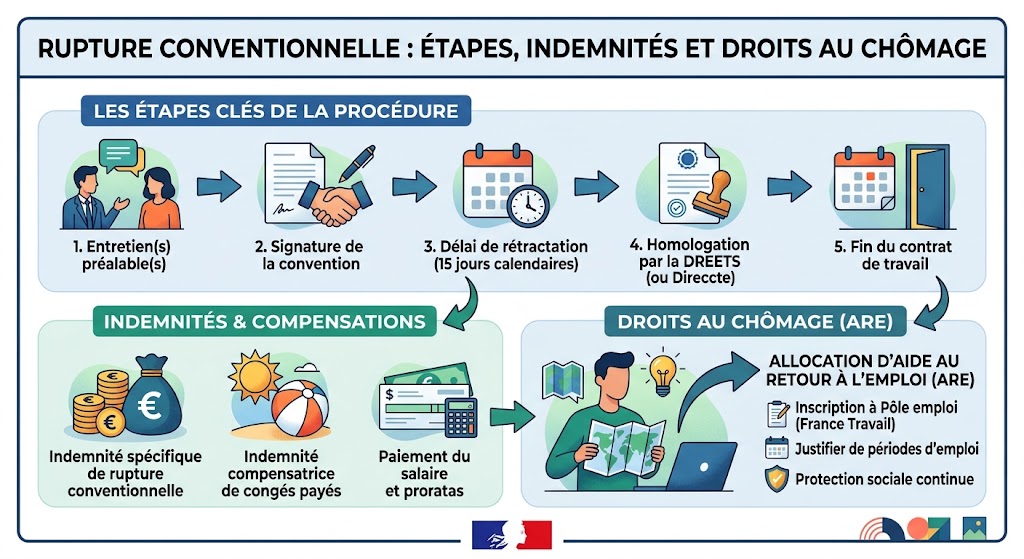
1. Un ou plusieurs entretiens
Le salarié et l’employeur se rencontrent pour discuter des conditions de la rupture : date de fin du contrat, montant de l’indemnité, modalités pratiques. Chacun peut se faire assister, dans les conditions prévues par la loi (par exemple par un représentant du personnel ou un conseiller du salarié pour le salarié).
2. La signature de la convention
La convention de rupture fixe notamment le montant de l’indemnité et la date de fin du contrat. Elle est généralement saisie en ligne sur le service public dédié, puis signée par les deux parties. Chacun doit en conserver un exemplaire.
3. Le délai de rétractation : 15 jours calendaires
À compter du lendemain de la signature, chaque partie dispose de 15 jours calendaires pour changer d’avis, sans avoir à se justifier, en informant l’autre par un moyen permettant d’en attester la date.
4. La demande d’homologation
À l’issue du délai de rétractation, la demande d’homologation est adressée à l’administration (DREETS), le plus souvent en ligne.
5. Le délai d’instruction : 15 jours ouvrables
L’administration dispose de 15 jours ouvrables pour vérifier que la procédure a été respectée et que le consentement était libre. Sans réponse dans ce délai, l’homologation est réputée accordée.
6. La fin du contrat
Le contrat prend fin à la date prévue dans la convention, au plus tôt le lendemain de l’homologation. L’employeur remet alors les documents de fin de contrat : certificat de travail, attestation pour France Travail, reçu pour solde de tout compte.
| Étape | Délai |
|---|
| Entretiens et signature | Variable |
| Rétractation | 15 jours calendaires |
| Instruction de l’homologation | 15 jours ouvrables |
| Durée minimale totale | Environ un mois à un mois et demi |
L’indemnité de rupture conventionnelle
Le montant minimum
L’indemnité spécifique de rupture conventionnelle ne peut pas être inférieure à l’indemnité légale de licenciement, ou à l’indemnité prévue par votre convention collective si elle est plus favorable.
L’indemnité légale se calcule ainsi :
- un quart de mois de salaire par année d’ancienneté pour les dix premières années ;
- un tiers de mois de salaire par année au-delà de dix ans.
Le salaire de référence retenu est le plus avantageux entre la moyenne des douze derniers mois et celle des trois derniers mois (primes prises en compte selon les règles applicables). Les années incomplètes sont prises en compte au prorata.
Exemple : un salarié avec 6 ans d’ancienneté et un salaire de référence de 2 400 € bruts perçoit au minimum : 2 400 × 1/4 × 6 = 3 600 €.
Le simulateur officiel disponible sur le site du ministère du Travail permet de vérifier ce montant.
Au-delà du minimum : tout se négocie
Le minimum n’est qu’un plancher. Le montant final se négocie, notamment selon l’intérêt de chacun à la rupture.
La fiscalité pour le salarié
L’indemnité bénéficie d’une exonération d’impôt sur le revenu et de cotisations sociales dans certaines limites. Au-delà, la part excédentaire peut être imposée et soumise à cotisations. Les règles dépendent aussi de votre situation (notamment si vous pouvez prétendre à une pension de retraite) : renseignez-vous avant de signer.
Les autres sommes dues
En plus de l’indemnité, vous recevez notamment votre salaire jusqu’à la date de fin du contrat et l’indemnité compensatrice de congés payés non pris.
Rupture conventionnelle et chômage
Contrairement à la démission, la rupture conventionnelle homologuée permet, si vous remplissez les conditions d’affiliation, de bénéficier de l’allocation d’aide au retour à l’emploi (ARE).
Attention au calendrier de versement :
- un délai d’attente de quelques jours s’applique avant le premier versement ;
- un différé lié aux congés payés indemnisés peut s’ajouter ;
- un différé spécifique s’applique si votre indemnité dépasse le minimum légal : plus la part supra-légale est élevée, plus le début de l’indemnisation est retardé, dans la limite d’un plafond.
Inscrivez-vous rapidement auprès de France Travail après la fin du contrat et simulez vos droits.
Bien négocier sa rupture conventionnelle
- Calculez votre indemnité minimale et vérifiez votre convention collective.
- Préparez vos arguments : ancienneté, contribution à l’entreprise, intérêt de l’employeur à une séparation rapide et sans conflit.
- Anticipez l’impact du différé spécifique sur votre chômage si vous négociez une indemnité élevée.
- Négociez aussi la date de fin : solde des congés, préavis informel, transition.
- Faites-vous accompagner en cas de doute : représentant du personnel, conseiller du salarié, avocat en droit du travail.
- Gardez une trace écrite des échanges.
Les pièges à éviter
- Signer sous la pression : votre consentement doit être libre. En cas de contrainte, un recours est possible.
- Accepter moins que le minimum légal : l’homologation peut être refusée.
- Oublier le différé d’indemnisation dans votre budget.
- Ne pas vérifier les documents de fin de contrat.
- Démissionner « en attendant » : une démission ne donne généralement pas droit au chômage, sauf cas particuliers.
Questions fréquentes
L’employeur peut-il refuser une rupture conventionnelle ?
Oui, comme le salarié : elle repose sur un accord mutuel.
Peut-on contester une rupture conventionnelle ?
Oui, devant le conseil de prud’hommes, dans un délai de douze mois à compter de l’homologation, notamment en cas de vice du consentement.
Faut-il effectuer un préavis ?
Non, il n’y a pas de préavis légal : la date de fin est fixée librement dans la convention, après l’homologation.
Peut-on créer une entreprise après une rupture conventionnelle ?
Oui, et vous pouvez sous conditions conserver une partie de vos droits au chômage ou opter pour un versement en capital. Nous y consacrons un article dédié.
Conclusion
La rupture conventionnelle est une façon sécurisée de quitter un CDI d’un commun accord, avec au minimum l’indemnité légale de licenciement et, sous conditions, l’accès au chômage. Comptez au moins un mois de procédure, calculez votre indemnité minimale, anticipez le différé d’indemnisation et n’hésitez pas à vous faire accompagner.
Article informatif mis à jour le 27 octobre 2026. Pour votre situation, consultez service-public.fr, le site du ministère du Travail ou un professionnel du droit du travail.
par Ouinews.fr | Oct 27, 2026 | Bon à Savoir
Changer de mutuelle
Votre mutuelle augmente chaque année, vous remboursez mal vos lunettes ou vos soins dentaires, ou vous payez pour des garanties dont vous n’avez pas besoin ? Changer de complémentaire santé est devenu beaucoup plus simple ces dernières années.
Voici quand vous pouvez résilier, comment procéder et comment comparer les offres pour faire le bon choix.
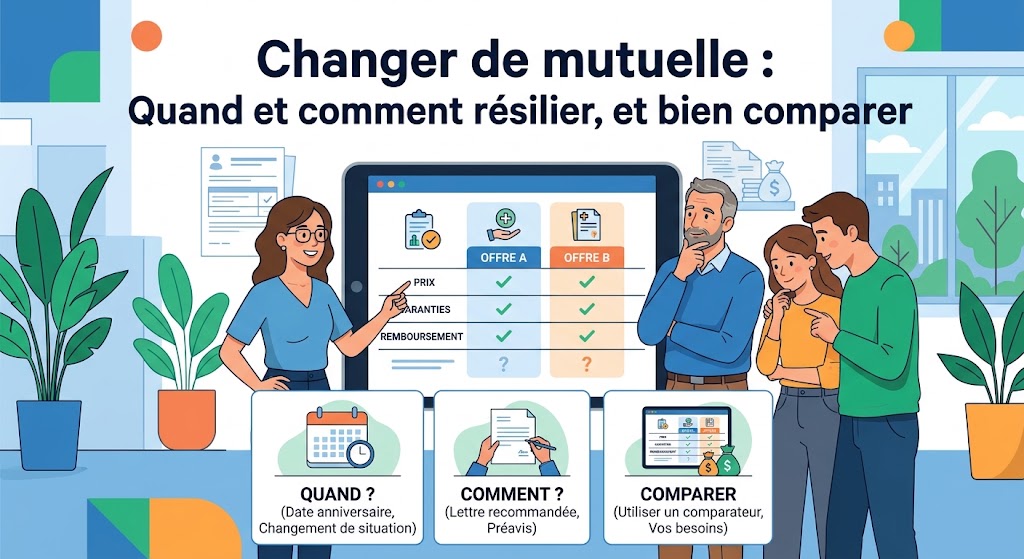
Quand peut-on résilier sa mutuelle ?
Après un an : à tout moment
Depuis le 1er décembre 2020, vous pouvez résilier votre complémentaire santé individuelle à tout moment après la première année de souscription, sans frais ni pénalités. La résiliation prend effet un mois après que votre assureur en a reçu la notification.
C’est ce qu’on appelle la résiliation infra-annuelle. Vous n’avez donc plus besoin d’attendre la date anniversaire de votre contrat.
Pendant la première année : à l’échéance
Pendant la première année, vous pouvez résilier à l’échéance annuelle, en respectant le préavis prévu au contrat. Votre assureur doit vous rappeler cette possibilité avant l’échéance.
À tout moment en cas de changement de situation
Certains événements permettent de résilier sans attendre, quand ils modifient votre besoin de couverture :
- changement de situation familiale (mariage, PACS, divorce, naissance) ;
- déménagement ;
- changement de situation professionnelle (nouvel emploi, retraite, chômage) ;
- adhésion obligatoire à la mutuelle d’entreprise de votre nouvel employeur.
Le cas des contrats souscrits en ligne
Si vous avez souscrit en ligne, votre assureur doit aussi vous permettre de résilier en ligne, de façon simple, avec une fonctionnalité dédiée.
Le cas de la mutuelle d’entreprise
Si vous êtes salarié du secteur privé, votre employeur doit proposer une complémentaire santé collective, qu’il finance au moins en partie. L’adhésion est en principe obligatoire.
- Vous ne pouvez pas résilier la mutuelle d’entreprise comme un contrat individuel tant que vous êtes salarié de l’entreprise.
- Des dispenses existent, par exemple si vous êtes déjà couvert par la mutuelle obligatoire de votre conjoint, ou dans certains cas de contrats courts. Renseignez-vous auprès de votre service RH.
- Si vous rejoignez une entreprise, vous pouvez résilier votre contrat individuel en présentant l’attestation d’affiliation au contrat collectif.
- Vous pouvez ajouter une surcomplémentaire individuelle si les garanties de l’entreprise ne suffisent pas.
Les aides pour les petits revenus
Si vos ressources sont modestes, vérifiez votre droit à la Complémentaire santé solidaire. Selon vos revenus, elle est gratuite ou coûte une participation réduite, et couvre une grande partie des dépenses de santé. La simulation se fait sur le site de l’Assurance maladie.
1. Partir de vos vrais besoins
Avant de comparer les prix, listez vos dépenses de santé des deux dernières années et celles que vous anticipez :
- optique (lunettes, lentilles) ;
- dentaire (soins, prothèses, orthodontie pour les enfants) ;
- consultations de spécialistes, notamment avec dépassements d’honoraires ;
- hospitalisation ;
- médecines douces, audition, maternité.
Une famille avec des enfants qui portent des lunettes n’a pas les mêmes besoins qu’un jeune actif en bonne santé.
2. Comprendre le tableau des garanties
Les remboursements sont souvent exprimés en pourcentage de la base de remboursement de la Sécurité sociale (BRSS) : 100 %, 200 %, 300 %… Attention : « 100 % » ne veut pas dire que tout est remboursé, mais que vous êtes remboursé à hauteur du tarif de base de la Sécurité sociale, souvent bien inférieur au prix réel.
Pour l’optique et le dentaire, regardez plutôt les forfaits en euros et ce qui est couvert au-delà du panier « 100 % santé », qui permet d’accéder à certains équipements sans reste à charge.
3. Comparer à garanties égales
Une mutuelle moins chère mais qui rembourse moins bien vos postes importants peut finir par vous coûter plus. Comparez les cotisations pour des garanties équivalentes sur vos postes prioritaires.
4. Vérifier les conditions
- Délais de carence : période pendant laquelle certaines garanties ne s’appliquent pas encore.
- Plafonds annuels sur certains postes.
- Évolution des tarifs avec l’âge.
- Services inclus : tiers payant, téléconsultation, réseau d’opticiens ou de dentistes partenaires.
Les démarches pour changer
- Choisissez votre nouvelle mutuelle et souscrivez votre contrat.
- Demandez à votre nouvel assureur de résilier l’ancien contrat à votre place, si vous avez plus d’un an d’ancienneté : il s’occupe des formalités et assure la continuité de votre couverture.
- Ou résiliez vous-même, par lettre, e-mail ou en ligne selon les modalités prévues.
- Vérifiez les dates pour éviter une période sans couverture.
- Mettez à jour votre carte Vitale et transmettez votre nouvelle attestation aux professionnels de santé que vous voyez régulièrement.
- Demandez le remboursement de la part de cotisation déjà payée pour la période postérieure à la résiliation, le cas échéant.
Les pièges à éviter
- Choisir uniquement sur le prix sans regarder les garanties qui comptent pour vous.
- Changer juste avant des soins importants (dentaire, optique) sans vérifier les délais de carence de la nouvelle mutuelle.
- Se laisser vendre des options inutiles.
- Oublier une période non couverte entre deux contrats.
- Ne pas relire son contrat chaque année alors que les tarifs augmentent.
Questions fréquentes
Combien de temps pour changer de mutuelle ?
Après un an de contrat, la résiliation prend effet un mois après la notification. Avec une résiliation gérée par le nouvel assureur, la transition est généralement simple.
Est-ce que je risque de ne plus être couvert ?
Non, si les dates sont bien coordonnées. C’est l’intérêt de laisser votre nouvel assureur gérer la résiliation.
Les retraités peuvent-ils changer de mutuelle ?
Oui, comme tout le monde. Les tarifs augmentant souvent avec l’âge, comparer régulièrement est particulièrement utile après la retraite.
Conclusion
Changer de mutuelle n’a jamais été aussi simple : après un an, vous pouvez résilier à tout moment, et votre nouvel assureur peut s’occuper des démarches. Partez de vos besoins réels, comparez à garanties égales et vérifiez les délais de carence. Vous pourriez être mieux couvert pour moins cher.
Emplacement affiliation : ajoutez ici votre lien vers un comparateur de mutuelles partenaire.
Article mis à jour le 26 octobre 2026. Les règles détaillées figurent sur service-public.fr.
par Ouinews.fr | Oct 25, 2026 | Bon à Savoir
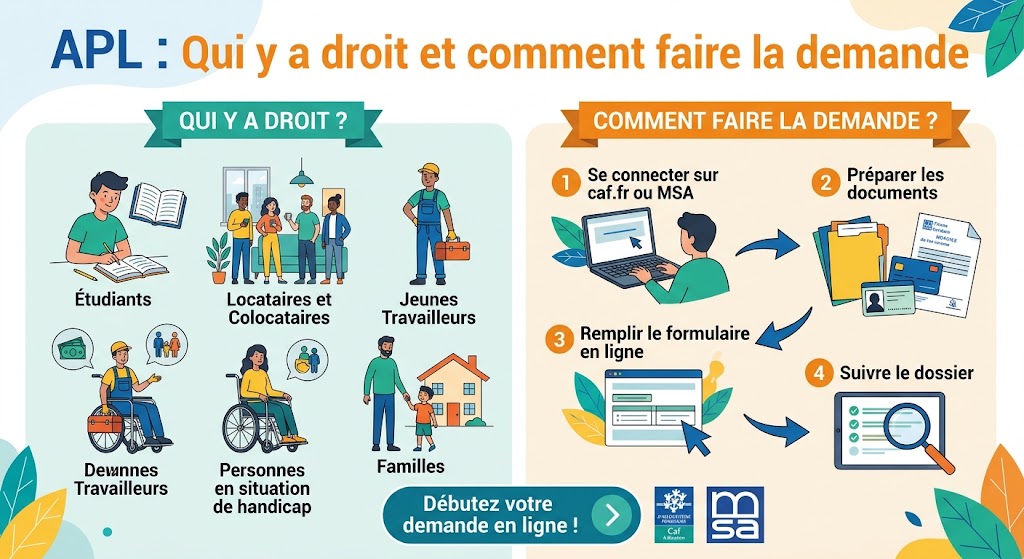
APL : Qui y a droit et comment faire la demande
Le loyer est souvent la première dépense d’un foyer. Les aides au logement de la CAF (ou de la MSA) peuvent l’alléger chaque mois, pour les locataires mais aussi les étudiants, les colocataires ou les personnes hébergées en foyer. Beaucoup de personnes qui pourraient en bénéficier ne font pourtant jamais la simulation.
Voici tout ce qu’il faut savoir pour savoir si vous y avez droit et faire votre demande correctement.
APL, ALF, ALS : trois aides, une seule demande
On parle souvent d’« APL » pour toutes les aides au logement. En réalité, il en existe trois :
| Aide | Pour qui |
|---|
| APL (aide personnalisée au logement) | Logements conventionnés (beaucoup de logements sociaux, certains logements privés, résidences étudiantes conventionnées) |
| ALF (allocation de logement familiale) | Familles avec enfants ou personnes à charge, couples mariés depuis peu, femmes enceintes, dans un logement non conventionné |
| ALS (allocation de logement sociale) | Toutes les autres personnes, notamment étudiants et jeunes actifs, dans un logement non conventionné |
Bonne nouvelle : vous n’avez pas à choisir. Vous faites une seule demande d’aide au logement, et la CAF détermine celle à laquelle vous avez droit. Ces aides ne se cumulent pas entre elles.
Qui peut toucher l’aide au logement ?
Les conditions liées à vous
- Être locataire, colocataire ou sous-locataire déclaré, ou résider en foyer ou résidence (étudiante, jeunes travailleurs, personnes âgées).
- Avoir des ressources modestes, appréciées selon la composition du foyer.
- Résider régulièrement en France.
- Ne pas être locataire d’un membre de sa famille proche (parents, grands-parents, enfants).
Les étudiants peuvent en bénéficier, y compris s’ils sont rattachés au foyer fiscal de leurs parents, mais il faut alors choisir entre l’aide au logement et les avantages fiscaux liés au rattachement : faites le calcul.
Les conditions liées au logement
- Il doit être votre résidence principale, occupée au moins huit mois par an.
- Il doit être décent : surface minimale, sécurité, équipements essentiels.
- Un bail ou un contrat de location doit exister, à votre nom ou au nom du foyer.
Les propriétaires qui remboursent un prêt ne peuvent plus bénéficier de l’aide au logement que dans des cas très limités.
Le montant dépend de plusieurs éléments :
- vos ressources et celles des personnes qui vivent avec vous ;
- la composition du foyer (personne seule, couple, nombre d’enfants) ;
- le montant du loyer, retenu dans la limite d’un plafond ;
- la zone géographique du logement (les plafonds sont plus élevés en région parisienne et dans les grandes villes) ;
- le type de logement (location, colocation, foyer).
Le calcul « en temps réel »
Depuis 2021, les aides au logement sont calculées sur vos ressources des douze derniers mois, et recalculées tous les trois mois. Elles s’adaptent donc plus rapidement aux variations de vos revenus, à la hausse comme à la baisse.
Le seul moyen fiable de connaître votre montant est le simulateur officiel sur caf.fr (ou msa.fr).
- Faites une simulation sur caf.fr pour vérifier que vous avez droit à une aide.
- Connectez-vous à votre espace (ou créez-le si vous n’avez pas de numéro d’allocataire).
- Remplissez la demande d’aide au logement en ligne, rubrique des aides et démarches.
- Préparez les informations demandées : bail, montant du loyer et des charges, coordonnées du propriétaire, ressources du foyer, RIB.
- Faites remplir l’attestation de loyer par votre propriétaire ou votre gestionnaire, si elle est demandée. Elle peut souvent être complétée en ligne par le bailleur.
- Envoyez les justificatifs demandés et suivez votre dossier dans votre espace.
Conseil : faites la demande dès votre entrée dans le logement. L’aide n’est pas rétroactive au-delà du mois de la demande.
Quand l’aide est-elle versée ?
- Le premier mois d’occupation n’est généralement pas indemnisé : le droit s’ouvre le mois qui suit votre entrée dans le logement.
- L’aide est versée chaque mois à terme échu, en début de mois suivant.
- Elle peut être versée directement au propriétaire (c’est souvent le cas pour l’APL), qui la déduit alors de votre loyer. Sinon, elle vous est versée sur votre compte.
- En dessous d’un certain montant mensuel, l’aide n’est pas versée.
Les changements à signaler sans attendre
Pour éviter un trop-perçu à rembourser, déclarez rapidement sur caf.fr :
- un déménagement ou un changement de loyer ;
- une mise en couple, une séparation, une naissance, le départ d’un enfant ;
- une reprise d’emploi, une perte d’emploi, un changement important de ressources ;
- l’arrivée ou le départ d’un colocataire.
Une situation non déclarée peut entraîner un rappel de sommes versées à tort, parfois sur plusieurs mois.
Aide au logement et autres aides
- Avec le RSA ou la prime d’activité : cumulable, mais un forfait logement est déduit de ces aides.
- Avec les allocations familiales : cumulable.
- Pour les étudiants boursiers : cumulable avec la bourse.
- Avec d’autres aides locales (Action Logement, fonds de solidarité logement) : souvent cumulable, renseignez-vous.
Questions fréquentes
Les étudiants ont-ils droit aux APL ?
Oui, s’ils sont locataires de leur logement et remplissent les conditions de ressources. Un étudiant rattaché au foyer fiscal de ses parents peut y avoir droit, mais cela peut avoir une incidence sur la situation fiscale des parents.
Peut-on toucher l’aide au logement en colocation ?
Oui. Chaque colocataire peut faire sa propre demande, à condition que son nom figure sur le bail ou qu’il dispose d’un contrat à son nom. Le loyer est réparti entre les colocataires.
Pourquoi mon aide a-t-elle baissé ?
Le calcul est mis à jour tous les trois mois sur vos ressources des douze derniers mois. Une hausse de revenus, même ponctuelle, peut faire baisser l’aide pendant plusieurs trimestres.
Que faire si mon logement n’est pas décent ?
Signalez-le à la CAF. L’aide peut être conservée temporairement tout en incitant le propriétaire à réaliser les travaux nécessaires.
Conclusion
Si vous êtes locataire avec des ressources modestes, prenez dix minutes pour faire la simulation sur caf.fr : l’aide au logement peut réduire significativement votre loyer chaque mois. Faites la demande dès votre entrée dans les lieux, et pensez à déclarer tout changement de situation pour éviter les mauvaises surprises.
Article mis à jour le 25 octobre 2026. Seule la CAF ou la MSA peut calculer vos droits exacts.