
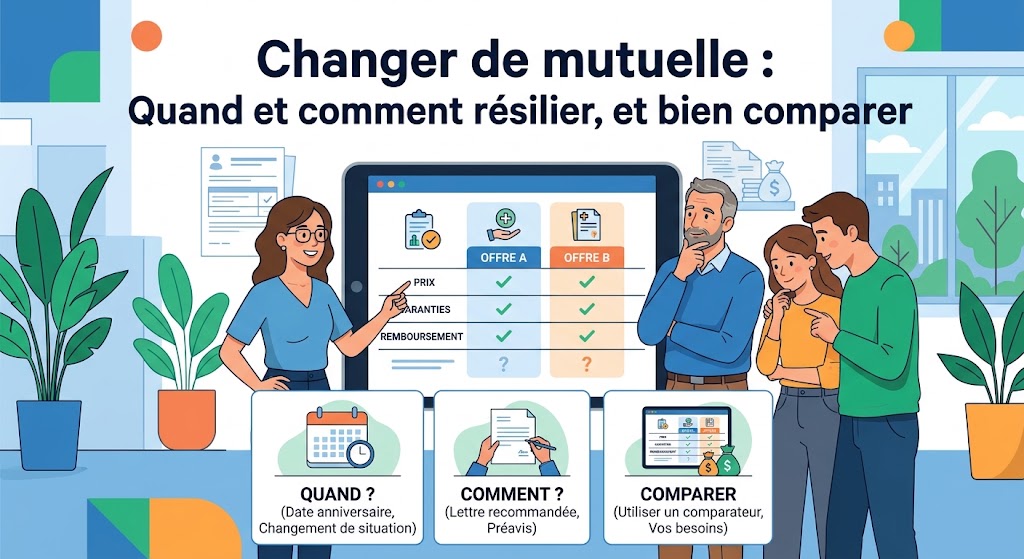
Changer de mutuelle
Votre mutuelle augmente chaque année, vous remboursez mal vos lunettes ou vos soins dentaires, ou vous payez pour des garanties dont vous n’avez pas besoin ? Changer de complémentaire santé est devenu beaucoup plus simple ces dernières années.
Voici quand vous pouvez résilier, comment procéder et comment comparer les offres pour faire le bon choix.
Quand peut-on résilier sa mutuelle ?
Après un an : à tout moment
Depuis le 1er décembre 2020, vous pouvez résilier votre complémentaire santé individuelle à tout moment après la première année de souscription, sans frais ni pénalités. La résiliation prend effet un mois après que votre assureur en a reçu la notification.
C’est ce qu’on appelle la résiliation infra-annuelle. Vous n’avez donc plus besoin d’attendre la date anniversaire de votre contrat.
Pendant la première année : à l’échéance
Pendant la première année, vous pouvez résilier à l’échéance annuelle, en respectant le préavis prévu au contrat. Votre assureur doit vous rappeler cette possibilité avant l’échéance.
À tout moment en cas de changement de situation
Certains événements permettent de résilier sans attendre, quand ils modifient votre besoin de couverture :
- changement de situation familiale (mariage, PACS, divorce, naissance) ;
- déménagement ;
- changement de situation professionnelle (nouvel emploi, retraite, chômage) ;
- adhésion obligatoire à la mutuelle d’entreprise de votre nouvel employeur.
Le cas des contrats souscrits en ligne
Si vous avez souscrit en ligne, votre assureur doit aussi vous permettre de résilier en ligne, de façon simple, avec une fonctionnalité dédiée.
Le cas de la mutuelle d’entreprise
Si vous êtes salarié du secteur privé, votre employeur doit proposer une complémentaire santé collective, qu’il finance au moins en partie. L’adhésion est en principe obligatoire.
- Vous ne pouvez pas résilier la mutuelle d’entreprise comme un contrat individuel tant que vous êtes salarié de l’entreprise.
- Des dispenses existent, par exemple si vous êtes déjà couvert par la mutuelle obligatoire de votre conjoint, ou dans certains cas de contrats courts. Renseignez-vous auprès de votre service RH.
- Si vous rejoignez une entreprise, vous pouvez résilier votre contrat individuel en présentant l’attestation d’affiliation au contrat collectif.
- Vous pouvez ajouter une surcomplémentaire individuelle si les garanties de l’entreprise ne suffisent pas.
Les aides pour les petits revenus
Si vos ressources sont modestes, vérifiez votre droit à la Complémentaire santé solidaire. Selon vos revenus, elle est gratuite ou coûte une participation réduite, et couvre une grande partie des dépenses de santé. La simulation se fait sur le site de l’Assurance maladie.
Comment comparer les mutuelles
1. Partir de vos vrais besoins
Avant de comparer les prix, listez vos dépenses de santé des deux dernières années et celles que vous anticipez :
- optique (lunettes, lentilles) ;
- dentaire (soins, prothèses, orthodontie pour les enfants) ;
- consultations de spécialistes, notamment avec dépassements d’honoraires ;
- hospitalisation ;
- médecines douces, audition, maternité.
Une famille avec des enfants qui portent des lunettes n’a pas les mêmes besoins qu’un jeune actif en bonne santé.
2. Comprendre le tableau des garanties
Les remboursements sont souvent exprimés en pourcentage de la base de remboursement de la Sécurité sociale (BRSS) : 100 %, 200 %, 300 %… Attention : « 100 % » ne veut pas dire que tout est remboursé, mais que vous êtes remboursé à hauteur du tarif de base de la Sécurité sociale, souvent bien inférieur au prix réel.
Pour l’optique et le dentaire, regardez plutôt les forfaits en euros et ce qui est couvert au-delà du panier « 100 % santé », qui permet d’accéder à certains équipements sans reste à charge.
3. Comparer à garanties égales
Une mutuelle moins chère mais qui rembourse moins bien vos postes importants peut finir par vous coûter plus. Comparez les cotisations pour des garanties équivalentes sur vos postes prioritaires.
4. Vérifier les conditions
- Délais de carence : période pendant laquelle certaines garanties ne s’appliquent pas encore.
- Plafonds annuels sur certains postes.
- Évolution des tarifs avec l’âge.
- Services inclus : tiers payant, téléconsultation, réseau d’opticiens ou de dentistes partenaires.
Les démarches pour changer
- Choisissez votre nouvelle mutuelle et souscrivez votre contrat.
- Demandez à votre nouvel assureur de résilier l’ancien contrat à votre place, si vous avez plus d’un an d’ancienneté : il s’occupe des formalités et assure la continuité de votre couverture.
- Ou résiliez vous-même, par lettre, e-mail ou en ligne selon les modalités prévues.
- Vérifiez les dates pour éviter une période sans couverture.
- Mettez à jour votre carte Vitale et transmettez votre nouvelle attestation aux professionnels de santé que vous voyez régulièrement.
- Demandez le remboursement de la part de cotisation déjà payée pour la période postérieure à la résiliation, le cas échéant.
Les pièges à éviter
- Choisir uniquement sur le prix sans regarder les garanties qui comptent pour vous.
- Changer juste avant des soins importants (dentaire, optique) sans vérifier les délais de carence de la nouvelle mutuelle.
- Se laisser vendre des options inutiles.
- Oublier une période non couverte entre deux contrats.
- Ne pas relire son contrat chaque année alors que les tarifs augmentent.
Questions fréquentes
Combien de temps pour changer de mutuelle ?
Après un an de contrat, la résiliation prend effet un mois après la notification. Avec une résiliation gérée par le nouvel assureur, la transition est généralement simple.
Est-ce que je risque de ne plus être couvert ?
Non, si les dates sont bien coordonnées. C’est l’intérêt de laisser votre nouvel assureur gérer la résiliation.
Les retraités peuvent-ils changer de mutuelle ?
Oui, comme tout le monde. Les tarifs augmentant souvent avec l’âge, comparer régulièrement est particulièrement utile après la retraite.
Conclusion
Changer de mutuelle n’a jamais été aussi simple : après un an, vous pouvez résilier à tout moment, et votre nouvel assureur peut s’occuper des démarches. Partez de vos besoins réels, comparez à garanties égales et vérifiez les délais de carence. Vous pourriez être mieux couvert pour moins cher.
Emplacement affiliation : ajoutez ici votre lien vers un comparateur de mutuelles partenaire.
Article mis à jour le 26 octobre 2026. Les règles détaillées figurent sur service-public.fr.
0 commentaires