par Ouinews.fr | Oct 24, 2026 | Bon à Savoir
RSA 2026
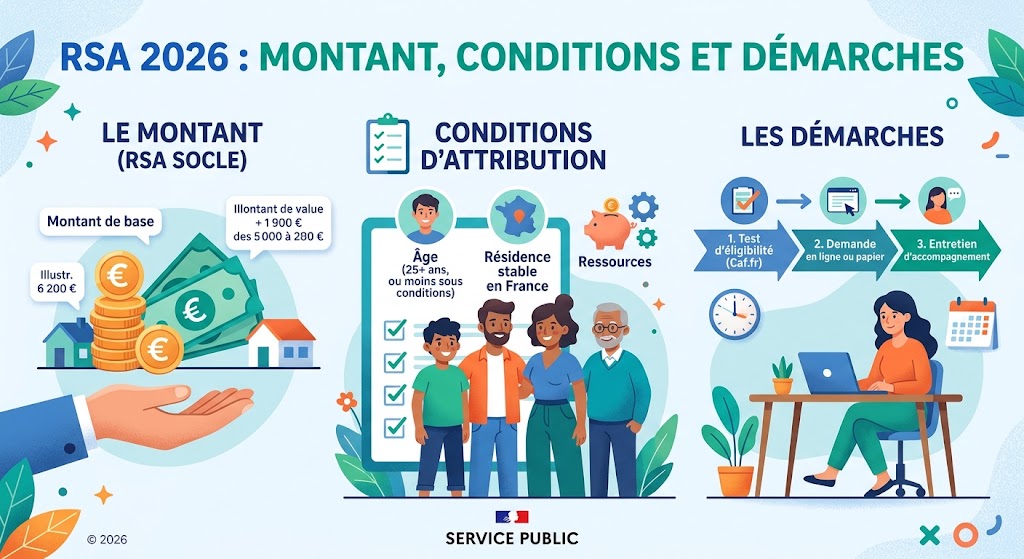
Le revenu de solidarité active (RSA) garantit un minimum de ressources aux personnes sans revenus ou avec des revenus très faibles. Il a été revalorisé au 1er avril 2026, et ses règles d’accompagnement ont évolué ces dernières années.
Voici le montant en vigueur, qui peut en bénéficier, comment il est calculé et comment le demander.
Qu’est-ce que le RSA ?
Le RSA est une aide versée chaque mois par la CAF (ou la MSA) pour assurer un revenu minimum. Il s’accompagne d’un parcours d’insertion sociale et professionnelle, destiné à aider le bénéficiaire à retrouver un emploi ou une activité.
C’est une aide différentielle : elle complète vos ressources jusqu’à un montant garanti, qui dépend de la composition de votre foyer.
Qui peut toucher le RSA ?
Les conditions principales :
- Avoir 25 ans ou plus. Avant 25 ans, le RSA est possible si vous avez un enfant né ou à naître, ou, sous conditions, si vous avez déjà travaillé l’équivalent d’au moins deux ans sur les trois dernières années (RSA jeune actif).
- Résider en France de manière stable. Des conditions de séjour spécifiques s’appliquent aux ressortissants étrangers.
- Avoir des ressources inférieures au montant forfaitaire correspondant à votre foyer.
- Ne pas être étudiant, élève ou stagiaire non rémunéré, sauf exceptions.
Le montant du RSA depuis le 1er avril 2026
Le décret n° 2026-220 du 30 mars 2026 a revalorisé le RSA d’environ 0,8 %. Le montant forfaitaire pour une personne seule sans enfant est passé de 646,52 € à 651,69 € par mois.
| Composition du foyer | Montant forfaitaire mensuel |
|---|
| Personne seule sans enfant | 651,69 € |
| Personne seule avec 1 enfant | 977,54 € |
| Personne seule avec 2 enfants | 1 173,05 € |
| Couple sans enfant | 977,54 € |
| Couple avec 1 enfant | 1 173,05 € |
| Couple avec 2 enfants | 1 368,55 € |
| Par personne supplémentaire | + 260,68 € |
Ces montants s’appliquent jusqu’au 31 mars 2027. Un RSA majoré existe pour les parents isolés, sous conditions.
Important : il s’agit de montants maximums, versés uniquement si le foyer n’a aucune autre ressource et ne bénéficie pas d’aide au logement.
Le principe est simple :
RSA versé = montant forfaitaire − ressources du foyer − forfait logement (le cas échéant)
- Les ressources du foyer : salaires, allocations chômage, pensions, certaines prestations, revenus du patrimoine. Seule une partie des revenus d’activité est retenue, afin que la reprise d’un emploi reste avantageuse.
- Le forfait logement : il est déduit si vous percevez une aide au logement, êtes propriétaire sans emprunt en cours ou logé gratuitement. Il est de 78,20 € par mois pour une personne seule depuis avril 2026.
Exemples
- Personne seule, sans revenus ni aide au logement : RSA de 651,69 €.
- Personne seule, sans revenus, avec APL : 651,69 − 78,20 = 573,49 €.
- Personne seule avec de petits revenus : le RSA diminue, mais le travail reste généralement plus avantageux grâce au cumul possible avec la prime d’activité.
Pour connaître votre montant exact, utilisez le simulateur officiel sur caf.fr.
Droits et devoirs : l’accompagnement obligatoire
Le RSA ouvre droit à un accompagnement, mais implique aussi des engagements :
- Inscription auprès du réseau France Travail, qui intervient désormais automatiquement pour les demandeurs du RSA.
- Signature d’un contrat d’engagement qui définit votre parcours : recherche d’emploi, formation, démarches de santé ou de logement selon votre situation.
- Des heures d’activités d’accompagnement chaque semaine (formation, ateliers, immersion en entreprise, démarches), adaptées à votre situation personnelle.
Le non-respect de ces engagements peut entraîner une suspension ou une réduction de l’allocation, après une procédure contradictoire.
- Faites une simulation sur caf.fr ou msa.fr pour vérifier vos droits.
- Déposez votre demande en ligne depuis votre espace personnel (ou créez-le).
- Déclarez vos ressources des trois derniers mois et joignez les justificatifs demandés.
- Suivez les étapes d’orientation vers l’organisme qui vous accompagnera.
Le RSA est versé à partir du mois de la demande, en général autour du 5 du mois suivant. Il n’est pas rétroactif.
La déclaration trimestrielle
Comme pour la prime d’activité, vous devez déclarer vos ressources tous les trois mois. Sans déclaration, le versement est suspendu. Signalez aussi tout changement de situation (emploi, mise en couple, séparation, naissance, déménagement) sans attendre.
RSA et autres aides : les cumuls
- RSA et APL : cumulables, mais le forfait logement est déduit du RSA.
- RSA et prime d’activité : possibles en cas de reprise d’activité avec de faibles revenus.
- RSA et allocations familiales : cumulables, mais certaines prestations sont prises en compte dans les ressources.
- RSA et allocation chômage : l’allocation chômage est déduite du RSA.
Questions fréquentes
Le RSA est-il imposable ?
Non. Il n’est pas soumis à l’impôt sur le revenu.
Peut-on créer une entreprise en touchant le RSA ?
Oui. Les revenus de l’activité sont pris en compte dans le calcul. Nous expliquons comment sortir du RSA sans trop-perçu dans un article dédié.
Le RSA est-il récupérable sur la succession ?
Non, le RSA n’est pas récupérable sur la succession des bénéficiaires.
Que faire en cas de trop-perçu ?
Vous pouvez contester la dette si elle vous semble injustifiée, ou demander un échelonnement ou une remise selon votre situation. Ne laissez jamais un courrier de la CAF sans réponse.
Conclusion
Depuis le 1er avril 2026, le RSA est de 651,69 € par mois pour une personne seule sans ressources, avec des montants majorés selon le foyer. Pour en bénéficier, faites la simulation sur caf.fr, déposez votre demande en ligne et pensez à votre déclaration trimestrielle. L’accompagnement associé est aussi une porte d’entrée vers la formation et l’emploi.
Article mis à jour le 23 octobre 2026. Montants revalorisés chaque année au 1er avril. Seule la CAF ou la MSA peut calculer vos droits exacts.
par Ouinews.fr | Oct 23, 2026 | Bon à Savoir
Prime d’activité 2026
Vous travaillez mais vos revenus restent modestes ? La prime d’activité peut compléter votre salaire chaque mois. Beaucoup de personnes qui y ont droit ne la demandent pourtant jamais, souvent parce qu’elles pensent gagner trop ou que la démarche est compliquée.
En 2026, la prime d’activité a en plus été réformée, avec un gain pour des millions de ménages. Voici tout ce qu’il faut savoir.
Qu’est-ce que la prime d’activité ?
La prime d’activité est un complément de revenu versé chaque mois par la CAF (ou la MSA pour le régime agricole) aux personnes qui travaillent avec des revenus modestes. Son objectif : faire en sorte que le travail paie davantage.
Elle concerne les salariés, mais aussi les indépendants, les micro-entrepreneurs, les intérimaires et, sous conditions de revenus, les étudiants salariés et les apprentis.
Qui peut toucher la prime d’activité ?
Les conditions principales :
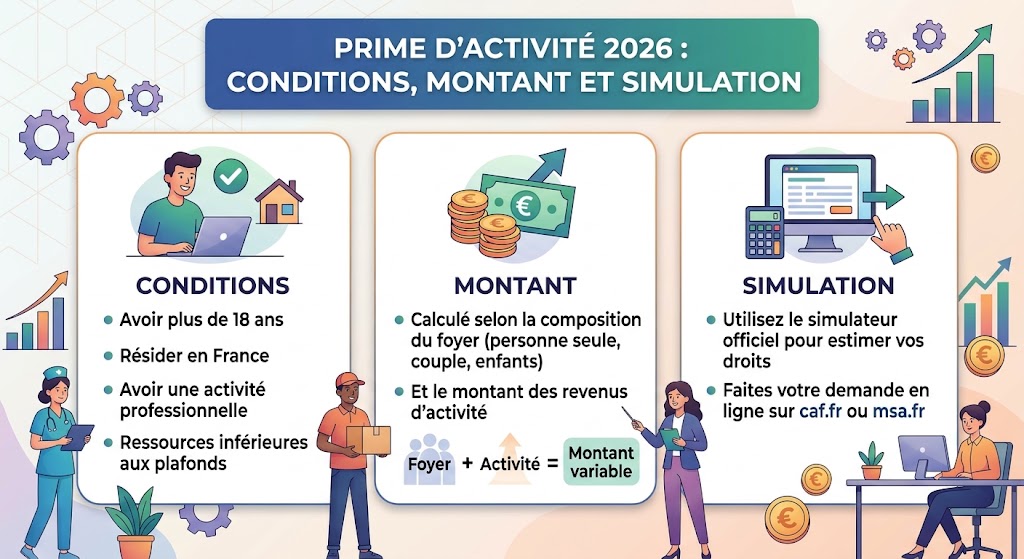
- Avoir au moins 18 ans.
- Résider en France de manière stable et effective. Des conditions de séjour s’appliquent aux ressortissants étrangers.
- Exercer une activité professionnelle : salariée ou indépendante, à temps plein ou à temps partiel.
- Avoir des ressources inférieures à un plafond, qui dépend de la composition de votre foyer.
Il n’y a pas de plafond de salaire unique : tout dépend de votre situation familiale, de vos autres revenus et des aides que vous percevez déjà. C’est pourquoi la simulation est indispensable.
Les étudiants et apprentis
Ils peuvent en bénéficier uniquement si leurs revenus d’activité dépassent un certain seuil chaque mois de la période de référence. Un stage gratifié n’ouvre en principe pas droit à la prime.
Ce qui a changé au 1er avril 2026
La prime d’activité a connu une double évolution au 1er avril 2026 :
- La revalorisation annuelle du montant forfaitaire, qui passe à 638,28 € pour une personne seule sans enfant (décret n° 2026-222 du 30 mars 2026).
- Une réforme des bonifications : selon le ministère de l’Économie, près de trois millions de ménages bénéficient d’un gain moyen de 50 € par mois.
La prime étant calculée sur vos déclarations trimestrielles et versée à terme échu, la hausse n’est pas forcément apparue dès le mois d’avril sur votre compte : elle s’applique au fil de vos nouvelles déclarations.
Les montants forfaitaires depuis avril 2026
Le montant forfaitaire est la base du calcul. Il varie selon la composition du foyer :
| Composition du foyer | Montant forfaitaire mensuel |
|---|
| Personne seule sans enfant | 638,28 € |
| Couple sans enfant | 957,42 € |
| Personne seule avec un enfant | 957,42 € |
| Couple avec un enfant | 1 148,90 € |
Attention : ce n’est pas le montant que vous toucherez. Personne ne perçoit exactement ce chiffre : c’est un point de départ dans une formule qui tient compte de vos revenus et de vos autres ressources. Des majorations existent notamment pour les parents isolés.
La formule officielle est la suivante :
Prime d’activité = (montant forfaitaire, éventuellement majoré + 59,85 % des revenus professionnels du foyer + bonifications individuelles) − ressources du foyer
Détaillons chaque élément :
- Le montant forfaitaire : celui du tableau ci-dessus, selon votre foyer.
- 59,85 % de vos revenus professionnels : salaires, revenus d’indépendant, indemnités journalières dans certains cas.
- Les bonifications individuelles : un bonus accordé à chaque membre du foyer qui travaille, à partir d’un certain niveau de revenus. C’est cette partie qui a été réformée en avril 2026.
- Les ressources du foyer : tous vos revenus (salaires, allocations, pensions…), auxquels s’ajoute un forfait logement si vous touchez une aide au logement, êtes propriétaire sans remboursement de prêt ou êtes logé gratuitement.
Si le résultat est inférieur à 15 €, la prime n’est pas versée.
Pourquoi deux personnes au même salaire ne touchent pas la même chose
Parce que la composition du foyer, les revenus du conjoint, les allocations familiales ou les aides au logement changent le résultat. Une personne seule et un parent isolé avec deux enfants, au même salaire, auront des montants très différents.
Faire une simulation
Le moyen le plus fiable de connaître vos droits est le simulateur officiel sur caf.fr (ou msa.fr). Il est gratuit, anonyme et prend une dizaine de minutes.
Préparez :
- vos revenus des trois derniers mois (fiches de paie, chiffre d’affaires déclaré) ;
- ceux de votre conjoint le cas échéant ;
- les autres aides et allocations perçues ;
- votre situation de logement.
Méfiez-vous des simulateurs non officiels qui utilisent parfois d’anciens barèmes ou d’anciens taux.
- Connectez-vous à votre espace sur caf.fr (ou créez-le si vous n’avez pas encore de numéro d’allocataire).
- Faites la demande de prime d’activité en ligne, rubrique des aides et démarches.
- Déclarez vos ressources des trois mois précédents.
- Joignez les justificatifs demandés.
La prime est due à partir du mois de la demande : elle n’est pas rétroactive. Ne tardez donc pas si vous pensez y avoir droit.
La déclaration trimestrielle : l’étape à ne pas oublier
Une fois la prime accordée, vous devez déclarer vos ressources tous les trois mois. Le montant est recalculé pour le trimestre suivant et reste fixe pendant trois mois, même si vos revenus varient entre-temps.
Sans déclaration, la prime est suspendue. Programmez un rappel dans votre téléphone.
Les bonnes pratiques
- Déclarez les montants nets à payer avant prélèvement à la source, tels que demandés par la CAF.
- Signalez tout changement de situation (mise en couple, séparation, naissance, déménagement) sans attendre la déclaration suivante.
- Gardez vos justificatifs pendant plusieurs années en cas de contrôle.
Une erreur de déclaration peut entraîner un trop-perçu à rembourser. Nous expliquons comment le contester ou l’étaler dans un article dédié.
Quand la prime est-elle versée ?
La prime d’activité est versée chaque mois, à terme échu : la prime du mois en cours est payée début du mois suivant, généralement autour du 5.
Questions fréquentes
La prime d’activité est-elle imposable ?
Non. Elle n’est pas soumise à l’impôt sur le revenu et n’a pas à être déclarée aux impôts.
Peut-on cumuler prime d’activité et APL ?
Oui, les deux sont cumulables. L’aide au logement est toutefois prise en compte dans le calcul, via le forfait logement.
Les micro-entrepreneurs y ont-ils droit ?
Oui, sous conditions de revenus. Ils déclarent leur chiffre d’affaires, après application d’un abattement selon leur activité.
Et si je suis au chômage ?
L’allocation chômage seule n’ouvre pas droit à la prime d’activité. Si vous reprenez une activité partielle, vous pouvez y avoir droit.
Conclusion
Si vous travaillez avec des revenus modestes, prenez dix minutes pour faire la simulation sur caf.fr : la réforme d’avril 2026 a rendu la prime plus généreuse pour de nombreux ménages, et elle ne se déclenche jamais automatiquement. Une fois accordée, la clé est de ne jamais oublier votre déclaration trimestrielle.
Article mis à jour le 23 octobre 2026. Les montants sont revalorisés chaque année au 1er avril. Pour votre situation personnelle, seule la CAF ou la MSA fait foi.
par Ouinews.fr | Oct 10, 2026 | Bon à Savoir
Arrêter le RSA
Retrouver un emploi, lancer son activité, reprendre des études ou simplement tourner la page d’un dispositif devenu pesant : les raisons de vouloir arrêter le RSA sont nombreuses, et souvent très positives. Pourtant, quitter le revenu de solidarité active ne se fait pas d’un claquement de doigts.
Une sortie mal préparée peut vous valoir un trop-perçu à rembourser, la perte soudaine de certaines aides ou un contrôle de la CAF plusieurs mois plus tard. La bonne nouvelle, c’est qu’avec un peu d’anticipation, cette transition peut devenir un véritable tremplin.
Dans ce guide, nous faisons le point sur le cadre légal, les démarches concrètes selon votre situation, les aides qui peuvent prendre le relais et les bons réflexes pour sortir du RSA sereinement, sans fragiliser votre budget.
Sortir du RSA : ce que dit la loi et qui gère votre dossier
Le RSA est encadré par le Code de l’action sociale et des familles (articles L.262-1 et suivants). Pour en bénéficier, il faut résider en France de façon stable, avoir en principe au moins 25 ans (avec des exceptions, notamment pour les jeunes parents) et disposer de ressources inférieures à un montant forfaitaire. Depuis le 1er avril 2026, ce montant s’élève à 651,69 € par mois pour une personne seule sans enfant.
Deux organismes gèrent le versement : la CAF pour le régime général et la MSA pour le monde agricole. Ils calculent vos droits à partir de vos déclarations trimestrielles. Dès que votre situation évolue, le RSA est recalculé : il peut baisser, s’annuler ou être interrompu.
Il n’existe pas de bouton « résilier mon RSA ». Pour en sortir, vous avez deux options : déclarer le changement de situation qui met fin à vos droits (emploi, vie de couple, études, départ à l’étranger), ou adresser une renonciation volontaire par écrit.
Une tentation fréquente consiste à cesser simplement ses déclarations trimestrielles. C’est une très mauvaise idée. Les caisses croisent désormais largement les données fiscales et sociales, et elles peuvent réclamer les sommes indûment versées jusqu’à deux ans en arrière (davantage en cas de fraude).
Enfin, le cadre s’est durci avec France Travail. Depuis la loi pour le plein emploi, les bénéficiaires sont inscrits automatiquement et signent un contrat d’engagement prévoyant en principe au moins 15 heures d’activités par semaine, adaptées à chaque situation. En cas de manquement, des sanctions peuvent réduire ou suspendre l’allocation. C’est l’une des raisons pour lesquelles certains allocataires souhaitent quitter le dispositif : raison de plus pour le faire dans les règles.
Les droits connexes du RSA : ce que vous risquez de perdre
Le RSA n’est pas seulement un virement mensuel. C’est aussi une porte d’entrée vers toute une série d’avantages qu’on appelle les droits connexes : complémentaire santé solidaire gratuite, chèque énergie, tarifs réduits dans les transports, tarifs sociaux à la cantine ou à la crèche, aides du CCAS ou exonérations locales.
Certains de ces avantages sont liés à votre statut d’allocataire, d’autres à votre niveau de revenus. Lorsque vous sortez du RSA, ils sont généralement réexaminés au moment de leur renouvellement, parfois avec quelques mois de décalage. La complémentaire santé solidaire, par exemple, peut devenir payante ou s’arrêter si vos ressources dépassent le plafond.
Quitter le RSA, c’est aussi quitter un filet de sécurité : mieux vaut savoir où l’on pose les pieds avant de sauter.
Avant toute démarche, faites la liste de ces droits et chiffrez ce qu’ils vous coûteraient demain : une mutuelle, un abonnement de transport, une facture d’énergie au tarif plein. Ce petit exercice évite bien des déconvenues.
Bonne nouvelle : beaucoup de ces aides dépendent de vos revenus et non du RSA lui-même. Si vos ressources restent modestes après votre sortie, vous pouvez continuer à en bénéficier, à condition de faire les demandes nécessaires.
Reprise d’emploi : déclarer ses revenus et passer à la prime d’activité
Vous avez décroché un poste ? Félicitations ! Votre priorité est désormais de le déclarer rapidement pour éviter un trop-perçu. Sur caf.fr ou sur l’application mobile, la démarche est simple :
- Connectez-vous à votre espace Mon Compte.
- Ouvrez la rubrique « Déclarer un changement », puis « Situation professionnelle ».
- Indiquez la date de début, le type de contrat (CDI, CDD, intérim) et votre employeur.
- Déclarez ensuite vos salaires lors de la déclaration trimestrielle suivante.
Pour la MSA, le principe est identique depuis l’espace particuliers.
Reprendre un emploi ne coupe pas forcément le RSA du jour au lendemain. Le calcul repose sur une logique simple : montant forfaitaire moins vos ressources. Une personne seule sans aide au logement qui gagne 400 € par mois peut ainsi conserver environ 250 € de RSA. Un temps partiel, une mission d’intérim ou des enfants à charge peuvent donc laisser un droit résiduel pendant quelque temps.
Surtout, pensez à la prime d’activité. Cette aide de la CAF complète les revenus des travailleurs modestes et prend souvent le relais du RSA. Faites une simulation sur caf.fr ou sur mesdroitssociaux.gouv.fr : dans bien des cas, salaire et prime d’activité réunis dépassent nettement le RSA seul, sans les obligations du contrat d’engagement.
Certains contrats demandent une vigilance particulière. Un apprenti ou un salarié en contrat de professionnalisation perçoit souvent moins que le SMIC et peut garder un complément. Les saisonniers et intérimaires, eux, verront leurs droits varier d’un trimestre à l’autre au gré de leurs missions.
Enfin, ne cédez jamais à la tentation de taire vos revenus. Les salaires sont connus des administrations, et un décalage déclenche tôt ou tard un contrôle. L’indu est alors récupéré par retenues sur vos prestations futures ou par échéancier. Un recours auprès de la Commission de recours amiable (CRA) reste possible, mais il est bien plus simple de déclarer dès le départ.
Créer son entreprise en sortant du RSA : les bons réflexes
Lancer votre activité est un beau projet, et le RSA peut justement servir de filet pendant le démarrage. En micro-entreprise, vous pouvez rester allocataire les premiers mois. La CAF tient compte de votre chiffre d’affaires après un abattement forfaitaire qui dépend de votre activité (71 % pour la vente, 50 % pour les services commerciaux, 34 % pour les activités libérales). Plus votre chiffre d’affaires grimpe, plus le RSA diminue, jusqu’à s’éteindre.
Si vous avez aussi des droits au chômage, d’autres dispositifs entrent en jeu : l’ACRE pour alléger vos cotisations, le maintien partiel de l’ARE ou l’ARCE, qui verse une partie de vos droits sous forme de capital. Un rendez-vous avec votre conseiller France Travail permet de comparer ces options sur 12 à 24 mois.
Ne partez pas seul. Les réseaux d’accompagnement comme la BGE, les chambres de commerce (CCI), les chambres de métiers (CMA) ou les coopératives d’activité et d’emploi proposent formations, diagnostics et parfois un cadre pour tester votre activité sans tout risquer. Les débuts d’une entreprise sont rarement linéaires : prévoyez un scénario prudent plutôt que de vous fier à des projections trop optimistes.
Le choix du statut compte aussi. La micro-entreprise reste la formule la plus légère : vous déclarez votre chiffre d’affaires et vos cotisations suivent vos encaissements. En EURL ou en SASU, la CAF regarde les rémunérations que vous vous versez, mais les frais fixes (comptabilité, cotisations minimales) pèsent plus lourd. Avant de quitter le RSA, un échange avec un expert-comptable ou un conseiller BGE est un investissement très rentable.
Reprendre des études à temps plein est en principe incompatible avec le RSA, sauf exceptions comme celle des parents isolés. Si vous vous inscrivez à l’université, en BTS ou en école, déclarez-le dès la rentrée. D’autres aides prennent alors le relais : bourse sur critères sociaux, aides régionales ou job étudiant compatible avec votre emploi du temps.
Pour une formation qualifiante financée par France Travail ou la Région, une rémunération de formation peut remplacer le RSA, et elle est parfois plus avantageuse. Le passage de l’un à l’autre demande une bonne coordination entre les organismes pour éviter un mois sans ressources.
Le CPF, de son côté, finance les frais pédagogiques mais ne remplace pas un revenu. Pensez-y comme à une aide pour payer la formation, pas pour vivre pendant celle-ci.
Les formations sanitaires et sociales (infirmier, aide-soignant, éducateur) sont souvent soutenues par des bourses régionales qui se substituent au RSA. Le piège principal, c’est le décalage entre la fin du RSA et le premier versement de la bourse. Une petite épargne de précaution ou un étalement de certaines charges vous aidera à passer ce cap. L’idéal : bâtir un plan de financement sur 6 à 12 mois avant de vous lancer.
Renoncer au RSA auprès de la CAF ou de la MSA : la procédure pas à pas
Si votre sortie découle d’un changement de situation, la déclaration en ligne suffit : rubrique « Déclarer un changement » pour l’emploi ou la vie de couple, « Mon profil » pour un déménagement ou une nouvelle composition familiale.
Si vous souhaitez renoncer au RSA par choix personnel, un courrier à votre caisse est la solution. Aucun formulaire officiel n’existe, mais votre lettre doit comporter vos nom et prénom, votre numéro d’allocataire, votre adresse, une phrase claire précisant la date à partir de laquelle vous renoncez, ainsi que la date et votre signature. Un envoi en recommandé avec accusé de réception est conseillé.
Voici une formule que vous pouvez adapter : « Madame, Monsieur, je soussigné(e) [Prénom Nom], allocataire n° [numéro], vous informe que je renonce au revenu de solidarité active à compter du [date] et vous demande de clôturer mon droit à cette prestation. Je vous remercie de bien vouloir m’en adresser la confirmation écrite. »
Comptez en général quelques semaines de traitement. Vous recevrez une notification, et la ligne RSA apparaîtra à 0 € sur votre tableau de bord. Conservez toutes les preuves (accusés de réception, captures d’écran, courriers) pendant au moins deux ans, la durée pendant laquelle un trop-perçu peut vous être réclamé.
L’arrêt peut entraîner une régularisation : soit un reliquat en votre faveur, soit un trop-perçu à rembourser. Dans ce second cas, demandez un échéancier adapté à votre budget. Si la somme est lourde, la CRA peut accorder une remise partielle, à condition de présenter un dossier solide avec vos justificatifs (loyer, factures, relevés bancaires).
Anticiper l’après-RSA : budget, logement et accompagnement
Avant de franchir le pas, prenez le temps d’une simulation budgétaire. Le simulateur mesdroitssociaux.gouv.fr estime en quelques minutes vos droits à la prime d’activité, aux APL ou à d’autres aides. Complétez-le par un tableau simple : vos charges fixes d’un côté, vos nouveaux revenus de l’autre, sans oublier les droits connexes qui disparaîtront.
Vos aides au logement seront recalculées selon vos nouvelles ressources, et les tarifs municipaux (cantine, crèche, transports) peuvent évoluer avec votre quotient familial. Un appel à la mairie ou au CCAS vous évitera une mauvaise surprise à la rentrée.
Si votre budget se tend, n’attendez pas pour agir. Bailleurs sociaux et fournisseurs d’énergie acceptent souvent un étalement des dettes, et le Fonds de solidarité logement (FSL) de votre département peut intervenir pour une caution, un impayé de loyer ou une facture d’énergie, même après la fin du RSA.
Enfin, vous n’êtes pas seul. Les services du Conseil départemental, les CCAS et des associations comme le Secours Catholique, le Secours populaire ou Emmaüs proposent accompagnement budgétaire, aide alimentaire ou microcrédit. Et si votre situation se dégrade un jour, une nouvelle demande de RSA reste toujours possible.
Conclusion : faire de la sortie du RSA un nouveau départ
Arrêter le RSA peut être une excellente nouvelle, à condition de préparer le terrain. Déclarez chaque changement sans attendre, vérifiez les aides qui peuvent prendre le relais comme la prime d’activité, anticipez la perte des droits connexes et gardez une trace de toutes vos démarches. Que vous repreniez un emploi, que vous lanciez votre entreprise ou que vous entriez en formation, cette étape est le début d’une nouvelle autonomie financière.
Envie d’aller plus loin pour reprendre le contrôle de votre budget ? Libre Financièrement dès Aujourd’hui . Et vous, avez-vous déjà quitté le RSA ou êtes-vous en pleine réflexion ? Partagez votre expérience en commentaire et abonnez-vous pour recevoir nos prochains guides pratiques.
Informations à jour au 10 octobre 2026, données à titre général. Pour votre situation précise, renseignez-vous auprès de votre CAF, de la MSA ou de France Travail.
par Ouinews.fr | Juil 24, 2026 | Shopping
Il y a des achats qu’on repousse toujours, parce qu’ils semblent secondaires, presque anodins. Et pourtant, renouveler sa collection de sous-vêtements fait partie de ces petits gestes qui changent réellement le confort d’une journée. Une culotte mal taillée, un tissu qui gratte, une matière qui ne respire pas : ce sont des détails, mais ce sont des détails qui se rappellent à vous à chaque mouvement. C’est justement pour répondre à ce besoin simple et universel que les packs de culottes en coton pour femme rencontrent un tel succès sur Amazon, portés par des milliers d’avis et des ventes qui ne faiblissent pas. Culottes Coton Multipack Femme : Le Kit Confort Qu’il Vous Faut
Dans cet article, on fait le tour complet de ce type de produit : à qui il s’adresse, ce qui le rend intéressant, ses points forts, ses limites, et surtout, comment faire le bon choix parmi les nombreuses références disponibles.
Pourquoi un multipack plutôt que des pièces à l’unité ?
Acheter ses sous-vêtements à l’unité, c’est multiplier les commandes, les frais, et souvent le prix au final. Le multipack répond à une logique simple : plus de choix, plus de praticité, et un coût par pièce nettement réduit.
Concrètement, un pack de 5 ou 6 culottes permet de :
- Renouveler sa garde-robe intime en une seule commande, sans y repenser pendant plusieurs mois.
- Varier les couleurs et les styles selon les tenues ou les envies du jour.
- Toujours avoir une culotte propre disponible, même en période de lessive tardive ou de voyage.
- Réduire le coût unitaire par rapport à l’achat de pièces individuelles, souvent facturées deux à trois fois plus cher à l’unité.
C’est aussi un excellent moyen de tester plusieurs coupes en une seule fois (taille basse, taille haute, échancrure brésilienne) pour identifier celle qui correspond le mieux à sa morphologie, sans prendre de risque financier sur un article unique.
Le coton, une matière qui reste une référence
Malgré l’arrivée de nombreuses matières techniques sur le marché de la lingerie, le coton conserve une place de choix, et ce n’est pas un hasard. C’est une fibre naturelle, reconnue pour sa douceur au contact de la peau et sa capacité à laisser respirer les tissus. Pour une zone du corps aussi sensible, ce critère n’est pas anecdotique : il joue un rôle direct dans le confort ressenti tout au long de la journée, en particulier lors des périodes chaudes ou d’activité physique.
Les modèles multipacks intègrent généralement un pourcentage élevé de coton, parfois associé à de l’élasthanne pour apporter du maintien et éviter que le tissu ne se déforme au fil des lavages. Cette combinaison permet d’obtenir une culotte à la fois souple, extensible et durable, sans sacrifier le confort au profit de la tenue.
Un design pensé pour s’adapter à toutes les tenues
Un des points qui revient souvent dans les avis clients concerne la polyvalence de ces packs. Contrairement à une idée reçue, les multipacks ne se limitent pas à des modèles basiques et sans intérêt esthétique. On y trouve fréquemment :
- Des coupes échancrées façon brésilienne, qui mettent en valeur la silhouette tout en offrant une couverture adaptée à l’arrière.
- Des tailles basses, idéales pour se porter avec des jeans taille basse ou des vêtements moulants sans marquage disgracieux.
- Des finitions dentelle sur certains modèles, pour un rendu plus habillé sans perdre en confort.
- Un assortiment de couleurs variées, permettant de coordonner sa lingerie avec ses tenues ou simplement de se faire plaisir visuellement.
Cette diversité dans un même pack en fait un produit aussi bien adapté au quotidien qu’à des occasions où l’on souhaite se sentir un peu plus élégante, sans avoir à multiplier les achats séparés.
Confort et liberté de mouvement au quotidien
Le confort est sans doute le critère numéro un lorsqu’il s’agit de sous-vêtements. Une culotte trop serrée, avec des coutures épaisses ou une taille qui roule, peut vite devenir source d’inconfort, voire d’irritations. Les modèles en coton stretch sont conçus pour épouser les formes du corps sans compression excessive, tout en conservant une bonne élasticité qui accompagne les mouvements du quotidien : marche, position assise prolongée, activité physique légère.
La respirabilité du coton limite également la sensation d’humidité, un point particulièrement appréciable lors des journées chaudes ou pour les personnes ayant une peau sensible. C’est un argument de poids pour celles qui recherchent un sous-vêtement à porter au bureau comme en week-end, sans avoir à changer de type de lingerie selon les activités.
Un rapport qualité-prix qui séduit les acheteuses
Sur Amazon, ce type de produit se positionne clairement dans la catégorie des meilleures ventes, et le rapport qualité-prix y est pour beaucoup. En comparaison avec des enseignes de lingerie classiques où une culotte unitaire peut coûter entre 8 et 15 euros, un multipack permet souvent de diviser ce coût par deux, voire plus, tout en offrant une matière comparable.
C’est un argument particulièrement pertinent pour :
- Les étudiantes ou jeunes actives qui souhaitent renouveler leur garde-robe sans exploser leur budget.
- Les mamans qui cherchent à équiper toute la famille de manière économique.
- Toute personne qui préfère investir dans la quantité et la praticité plutôt que dans des pièces uniques plus onéreuses.
Le format multipack permet aussi de repousser le moment où il faut racheter des sous-vêtements, ce qui en fait un achat malin sur le long terme.
Facilité d’entretien : un critère à ne pas négliger
Un bon sous-vêtement, c’est aussi un sous-vêtement qui résiste bien au lavage régulier. Les modèles en coton mélangé à de l’élasthanne sont généralement conçus pour conserver leur forme et leur élasticité après de nombreux passages en machine, contrairement à certaines matières synthétiques qui se détendent rapidement.
Quelques conseils pour prolonger la durée de vie de vos culottes multipacks :
- Privilégiez un lavage à 30 ou 40 degrés pour préserver les fibres et les couleurs.
- Évitez le sèche-linge à haute température, qui peut fragiliser l’élasthanne sur la durée.
- Utilisez un filet de lavage si vous lavez vos sous-vêtements avec le reste de votre linge, pour limiter les frottements avec d’autres textiles.
Avec un entretien adapté, ce type de produit conserve son confort et son aspect esthétique sur plusieurs mois, voire plusieurs années d’utilisation régulière.
Comment bien choisir sa taille dans un multipack
L’un des points de vigilance lorsqu’on achète de la lingerie en ligne concerne le choix de la taille. Les tailles peuvent varier légèrement d’une marque à l’autre, il est donc recommandé de :
- Consulter systématiquement le guide des tailles fourni par le vendeur, plutôt que de se fier uniquement à sa taille habituelle en prêt-à-porter.
- Prendre ses mesures (tour de taille et tour de hanches) avant de passer commande, pour comparer avec le tableau de correspondance.
- Lire les avis clients, qui mentionnent souvent si le produit taille petit, grand, ou de façon conforme.
Cette précaution simple permet d’éviter les déconvenues et les retours, tout en garantissant un confort optimal dès la première utilisation.
Ce qu’en disent les utilisatrices
Les avis clients sur ce type de produit mettent régulièrement en avant plusieurs points positifs : la douceur de la matière, le bon maintien sans serrer excessivement, ainsi que la diversité des couleurs proposées dans un même pack. Beaucoup de clientes soulignent également l’excellent rapport qualité-prix par rapport à des marques plus haut de gamme, pour un résultat qu’elles jugent très proche en termes de confort.
Quelques retours mentionnent une taille qui peut légèrement varier selon les couleurs du pack, d’où l’importance de bien vérifier le guide des tailles avant l’achat, comme évoqué plus haut.
Pour qui est fait ce type de produit ?
Ce multipack de culottes en coton s’adresse à un public très large :
- Les femmes actives qui recherchent un sous-vêtement confortable pour toute la journée, du bureau au sport léger.
- Celles qui souhaitent renouveler leur tiroir à lingerie sans se ruiner.
- Les personnes à la recherche d’un cadeau pratique et apprécié, notamment pour un anniversaire ou une occasion simple.
- Toute personne en quête d’un basique fiable, sans complexité, qui fait le travail au quotidien sans mauvaise surprise.
Notre avis final
Un multipack de culottes en coton n’a rien de spectaculaire sur le papier, et c’est justement ce qui en fait un achat pertinent. C’est un produit du quotidien, pensé pour être confortable, pratique et économique, sans nécessiter de réflexion excessive au moment de l’achat. Entre la matière respirante, la diversité des coupes et des couleurs, et le prix particulièrement compétitif comparé à l’achat à l’unité, ce type de pack coche toutes les cases d’un basique réussi.
Si vous cherchez à renouveler votre garde-robe intime sans y passer des heures ni vider votre budget, ce genre de multipack reste l’une des valeurs sûres du moment sur Amazon, comme en témoigne sa place régulière dans les meilleures ventes de la catégorie lingerie féminine.
Cet article contient des liens d’affiliation. En cas d’achat via ces liens, une commission peut être perçue, sans frais supplémentaire pour vous.
par Ouinews.fr | Juin 4, 2026 | Motivation du succès
L’illusion de la richesse face à la réalité de la liberté financière
La liberté financière est devenue le concept le plus recherché, le plus partagé et, paradoxalement, le plus galvaudé de notre époque. Qu’il s’agisse de clients en quête de reconversion professionnelle, d’amis proches lors de discussions informelles ou de membres de la famille inquiets pour leur avenir, l’aspiration à s’affranchir des contraintes économiques est universelle. Cette quête est légitime, car elle touche au cœur même de notre condition moderne : le contrôle de notre temps et de nos choix de vie. Cependant, une confusion majeure persiste dans l’esprit collectif. Il ne s’agit pas ici de devenir riche comme Crésus, d’accumuler des millions superflus ou d’arborer les signes ostentatoires d’une fortune excessive. L’enjeu est bien plus profond, plus intime et plus accessible : il s’agit de devenir libre.
Aujourd’hui, le véritable problème ne réside pas dans le manque de volonté, mais dans l’absence criante d’un plan structuré et d’un schéma pleinement défini. Sans une feuille de route claire, pragmatique et mathématiquement viable, l’indépendance financière demeure un mythe inaccessible, une chimère que l’on poursuit sans jamais l’atteindre. Le marché de l’infoprenariat regorge de vendeurs de rêves et de théories fumeuses qui promettent la fortune rapide en quelques clics. Pour contrer ce bruit ambiant, il est indispensable de poser un diagnostic honnête, sans artifice ni jargon inutile. Abordons la finance personnelle avec un pragmatisme absolu, ancré dans les réalités économiques actuelles, pour comprendre comment construire, pas à pas, votre propre autonomie financière.
Définir sa propre échelle de liberté : une approche sur-mesure
Le premier paradigme à briser est l’idée que la liberté financière serait une norme universelle, un chiffre magique identique pour tous. En réalité, elle ne possède pas de définition fixe ou gravée dans le marbre. Elle correspond simplement à une situation patrimoniale dans laquelle vos revenus passifs ou vos réserves financières vous permettent de ne plus dépendre de l’argent au quotidien pour subvenir à vos besoins fondamentaux. Par conséquent, cette liberté est éminemment subjective et dépend des aspirations uniques de chaque individu. Ce qui constitue un seuil d’émancipation pour l’un peut s’avérer insuffisant ou excessif pour un autre. Il faut concevoir ce concept non comme une ligne d’arrivée binaire, mais comme une échelle progressive d’autonomie.
Comprendre votre position sur cette échelle exige une introspection profonde sur vos attentes, vos projets de vie et vos ambitions pour les années à venir. Les manifestations de cette liberté sont infinies. Pour certains, elle se traduit par la possibilité de travailler à mi-temps, réduisant la charge mentale pour se consacrer à des passions ou à l’éducation des enfants. Pour d’autres, elle signifie s’affranchir définitivement de la dépendance à un salaire fixe et à un employeur unique. Pour beaucoup, elle représente la disparition totale du stress financier quotidien : la capacité de quitter un environnement de travail toxique en disant explicitement « non » à son supérieur, sans craindre le lendemain. Vos attentes personnelles et vos objectifs de vie sont les seuls architectes de votre future liberté.
La question fondamentale pour poser un cadre concret
Pour initier une démarche cohérente, un excellent point de départ consiste à vous confronter à une interrogation cruciale, souvent négligée : qu’est-ce que je ferais de mes journées si j’avais déjà tout l’argent nécessaire pour vivre ? Cette question peut sembler banale, voire utopique à première vue, mais sa résolution est d’une complexité insoupçonnée. Elle force à dépouiller l’existence de l’obligation de subsistance pour en révéler les moteurs profonds. Face à cette question, les premières réponses sont souvent superficielles : partir en vacances prolongées, voyager sans fin ou cesser toute activité. Pourtant, après quelques mois de purs loisirs, l’être humain ressent invariablement le besoin de contribuer, de créer et de structurer son temps autour d’un projet porteur de sens.
Il est impératif de formaliser un cadre concret autour de cette réflexion. Posez-vous calmement et analysez vos motivations réelles. L’intérêt de cet exercice est double : il valide la sincérité de vos objectifs et il démystifie le coût réel de votre liberté. Une prise de conscience majeure émerge alors : vous n’avez pas besoin d’un million d’euros pour être libre. La somme requise est souvent bien inférieure aux fantasmes collectifs. Cependant, il est indispensable d’y apposer des chiffres précis. Vous devez quantifier le coût de votre sérénité quotidienne et identifier le montant exact qui éliminerait toute anxiété liée à l’argent, tout en vous permettant de réaliser vos projets de vie.
La mathématique de la sérénité : chiffrer ses objectifs financiers
La transition d’un rêve abstrait vers un projet tangible s’opère par le calcul mathématique. Sans valeur absolue précise, vous naviguez à vue, incapable de calibrer vos efforts d’épargne et vos choix d’investissement. Prenons un exemple concret : si vos calculs établissent que vous avez besoin de 2000 € nets par mois pour vivre dignement, couvrir vos charges fixes et préserver votre style de vie sans dépendre d’un salaire, votre cible est claire. Il s’agit dès lors de mettre en place les véhicules financiers capables de générer cette rente mensuelle de manière décorrélée de votre temps de travail.
À l’inverse, si votre objectif immédiat n’est pas l’arrêt total de votre activité mais une transition vers un mi-temps thérapeutique ou choisi, le besoin financier s’en trouve divisé par deux. Vous passez d’une cible de 2000 € à un besoin de complément de revenus de 1000 € par mois. L’objectif étant différent, les stratégies de capitalisation et les solutions patrimoniales à déployer le seront également. La clarté de la cible est le fondement de toute réussite : si vous ignorez votre destination exacte, comment pouvez-vous concevoir les outils financiers adaptés pour y parvenir ? La maîtrise de ces chiffres est la première étape non négociable de votre feuille de route.
L’application de la règle des 25 et l’équation des rentes
Pour donner une substance patrimoniale à ces chiffres mensuels, nous devons introduire des concepts fondamentaux de gestion de fortune, notamment la célèbre « règle des 25 », directement issue de la Trinity Study sur la viabilité des taux de retrait. Cette règle stipule que pour être financièrement indépendant et pouvoir maintenir un niveau de vie constant sans entamer votre capital de manière irréversible, vous devez accumuler un capital équivalent à 25 fois vos dépenses annuelles. Reprenons notre exemple de référence : un besoin de 2000 € par mois équivaut à une dépense annuelle de 24 000 €. En appliquant la règle (24 000 € × 25), le capital cible s’élève à 600 000 €.
Ce calcul repose sur l’hypothèse d’un rendement moyen réel de 4 % par an après inflation et fiscalité (connu sous le nom de « Safe Withdrawal Rate »). Un capital de 600 000 € placé à un taux de 4 % génère exactement 24 000 € de gains annuels, soit vos 2000 € mensuels. Ce mécanisme vous extrait définitivement du marché du travail salarié. Évidemment, ces cibles ne sont pas figées ; elles évoluent au gré des cycles de votre vie. Un projet initial de mi-temps peut se transformer en un désir d’années sabbatiques pour voyager en famille. Cependant, une réalité mathématique demeure : moins vous disposez de temps pour capitaliser, plus l’effort d’épargne devra être intense ou des concessions devront être acceptées sur le train de vie.
L’audit patrimonial : évaluer sa trajectoire actuelle
Une fois le capital cible déterminé, il convient de procéder à une confrontation objective avec votre réalité financière actuelle. C’est l’étape de l’audit patrimonial personnel. La question à se poser est simple mais redoutable : est-ce que mes actions quotidiennes, mes arbitrages budgétaires et mes flux financiers actuels me rapprochent de cet objectif, ou m’en éloignent-ils ? Pour une majorité de personnes, le constat est abrupt : aucun mécanisme d’investissement n’a encore été formalisé pour soutenir cette ambition. L’analyse des flux de trésorerie entrants et sortants est le seul indicateur de votre trajectoire réelle.
Illustrons ce propos par une dynamique budgétaire courante : un individu percevant un salaire net de 1800 € par mois mais dont les dépenses courantes, les abonnements et les loisirs s’élèvent à 1700 €. Le solde disponible pour l’investissement n’est que de 100 €. Dans une telle configuration, l’accumulation d’un capital de liberté totale relève de l’utopie mathématique à moyen terme. Le levier d’action immédiat réside alors soit dans l’augmentation des revenus, soit dans l’optimisation drastique des dépenses pour dégager une capacité d’autofinancement significative. L’évaluation honnête de ce différentiel entre revenus et dépenses est le pivot de toute stratégie de liberté.
Le paradoxe français de l’épargne : le piège des livrets réglementés
Le contexte socio-économique français présente une spécificité culturelle remarquable. Les ménages français figurent parmi les meilleurs élèves mondiaux en matière de taux d’épargne. En moyenne, malgré une pression fiscale élevée et un coût de la vie en constante augmentation, les Français parviennent à sanctuariser environ 18 % de leurs revenus annuels sous forme d’épargne. Cette propension est dictée par une aversion historique au risque et un besoin viscéral de se prémunir contre les aléas de la vie ou les réformes structurelles. Cependant, un problème majeur réside dans l’allocation de cette épargne.
Cette masse financière considérable est massivement dirigée vers les livrets bancaires réglementés, au premier rang desquels le Livret A et le LDDS, ainsi que vers les fonds en euros des contrats d’assurance-vie traditionnels. Ces supports offrent une sécurité absolue du capital, garantie par l’État, mais leur rémunération réelle, une fois l’inflation déduite, est souvent nulle voire négative. Pour atteindre la liberté financière, ces instruments sont structurellement inefficaces. Ils sont d’excellents outils pour l’épargne de précaution à court terme, mais des destructeurs de pouvoir d’achat à long terme. Pour faire fructifier un patrimoine, il est impératif de rompre avec cette approche archaïque et d’orienter une partie de ses flux vers des actifs productifs.
La diversification vers les actifs productifs : PEA, Compte-Titres et ETF
Opérer une transition vers l’investissement de long terme ne signifie pas adopter un comportement spéculatif ou basculer l’intégralité de ses avoirs vers des actifs hautement volatils comme les cryptomonnaies du jour au lendemain. La clé réside dans une allocation d’actifs équilibrée et progressive. Si vous disposez par exemple d’une capacité d’épargne mensuelle de 500 € — ce qui constitue déjà une excellente performance patrimoniale —, la stratégie optimale n’est pas de tout risquer, mais de segmenter la répartition de ces flux de manière stratégique.
Vous pouvez parfaitement maintenir une poche de sécurité en conservant 200 € par mois sur votre Livret A afin de faire face aux imprévus immédiats (pannes, travaux, santé), tout en orientant les 300 € restants vers des enveloppes fiscales optimisées telles que le Plan d’Épargne en Actions (PEA) ou un Compte-Titres ordinaire. Au sein de ces enveloppes, l’utilisation des ETF (Exchange Traded Funds), notamment ceux répliquant des indices mondiaux diversifiés comme le MSCI World, permet de capter la croissance des grandes entreprises mondiales avec des frais de gestion minimes. Cette démarche formalise vos premiers pas concrets et scientifiquement éprouvés vers l’indépendance financière, tout en préservant votre sérénité psychologique face aux fluctuations des marchés.
La psychologie des habitudes financières et la méthode Atomic Habits
Au-delà des aspects purement techniques et mathématiques, la réussite financière est avant tout une question de comportement et de régularité. L’instauration de micro-ajustements réguliers dans votre quotidien génère, par un effet d’accumulation, des transformations patrimoniales majeures à long terme. C’est le principe fondamental des intérêts composés, où chaque euro investi produit des petits, qui à leur tour génèrent des gains supplémentaires. Pour structurer cette discipline comportementale, les concepts développés par James Clear dans son ouvrage de référence Atomic Habits s’avèrent d’une efficacité redoutable appliqués aux finances personnelles.
L’approche consiste à concevoir un environnement qui favorise les comportements financiers vertueux tout en érigeant des barrières psychologiques face aux habitudes de consommation néfastes. Par exemple, pour ancrer l’habitude de l’investissement, vous devez associer cet acte à un système de gratification positive. Inversement, pour limiter les achats compulsifs ou la passivité intellectuelle — souvent corrélée au défilement infini sur les réseaux sociaux —, vous devez complexifier l’accès à ces distractions. Augmenter la friction (mettre des limites de temps d’écran strictes, masquer les applications bancaires de consommation) réduit drastiquement les comportements impulsifs et libère du temps et du capital pour vos objectifs de liberté.
Vaincre l’aversion au risque par l’éducation financière
L’évocation de l’investissement sur les marchés financiers suscite invariablement une appréhension légitime, particulièrement au sein de la culture économique française où le risque est souvent stigmatisé. Une croyance populaire tenace laisse également supposer que l’investissement serait l’apanage exclusif des individus fortunés disposant d’un capital de départ colossal. Cette assertion est factuellement erronée. L’histoire financière démontre qu’un investissement régulier de quelques centaines d’euros par mois, maintenu avec discipline sur un horizon de long terme, engendre des résultats patrimoniaux spectaculaires grâce à la capitalisation exponentielle.
Le seul remède efficace contre la peur du risque est l’acquisition d’une solide culture financière. La peur est le produit de l’ignorance. Plus vous accumulerez d’informations objectives sur les mécanismes macroéconomiques, le fonctionnement des cycles boursiers et l’évaluation des actifs, plus vous serez en menace de prendre des décisions éclairées, rationnelles et cohérentes avec votre tolérance psychologique au risque. L’information objective détruit les biais cognitifs et transforme la perception du risque en une variable mathématique maîtrisée et intégrée dans une stratégie globale de long terme.
Les lectures fondamentales pour structurer sa pensée économique
Pour parfaire cette éducation financière indispensable, la littérature regorge d’ouvrages fondateurs qu’il convient d’étudier avec attention. Le livre Père Riche, Père Pauvre de Robert Kiyosaki, bien que parfois simpliste dans ses raccourcis américains, possède le immense mérite d’introduire avec pédagogie la distinction cruciale entre un actif (ce qui met de l’argent dans votre poche) et un passif (ce qui en sort). À l’opposé, un ouvrage comme The Millionaire Fastlane de MJ DeMarco offre une vision radicalement différente et incisive, opposant la voie lente de la capitalisation salariale à la voie rapide de l’entrepreneuriat et de la création de valeur systémique.
Pour ceux qui souhaitent approfondir la rigueur de l’analyse financière, L’Investisseur Intelligent de Benjamin Graham demeure la bible absolue de l’investissement de valeur, bien que sa lecture puisse s’avérer dense pour un néophyte. À ce titre, l’étude des lettres annuelles aux actionnaires de Warren Buffett, le plus grand investisseur de tous les temps, constitue une alternative de choix. Buffett y explique avec un pragmatisme et un humour uniques les concepts de douve économique, de marge de sécurité et de patience patrimoniale. Ces lectures forment le socle conceptuel nécessaire pour ériger votre propre philosophie d’investissement.
Exploiter les contenus modernes : podcasts, chaînes et formations
Parallèlement à la littérature classique, l’écosystème médiatique contemporain offre des outils d’apprentissage dynamiques et d’une grande valeur pédagogique. Le podcast de référence La Martingale, animé par Mathieu Stéphanie, est un outil remarquable pour s’imprégner des réalités du conseil en gestion de patrimoine en France. À travers des entretiens approfondis d’une heure avec des experts de haut niveau, ce contenu balaye de nombreux sujets essentiels : structuration de patrimoine, investissements immobiliers, private equity et optimisation fiscale.
Suivre des créateurs de contenu pédagogiques et spécialisés sur la finance personnelle permet également d’assimiler les concepts de base de manière continue et imagée. S’abonner à des chaînes émergentes et sérieuses est un excellent moyen de nourrir quotidiennement sa réflexion tout en soutenant le partage de la culture financière. Enfin, pour ceux qui recherchent une structure académique rigoureuse, l’acquisition d’une formation en ligne spécialisée peut s’avérer un investissement sur soi-même hautement rentable. Il convient toutefois de faire preuve de discernement face à l’offre pléthorique du marché, en sélectionnant des formateurs reconnus pour leur déontologie, leur transparence et la clarté de leurs modules de travail pratiques.
Plan d’action immédiat pour les petits budgets et débutants
L’absence de capital initial ou d’une capacité d’épargne conséquente à l’instant présent ne doit en aucun cas constituer un frein à l’action. Il existe un ensemble de mesures concrètes à implémenter immédiatement pour assainir votre situation et vous positionner dans les meilleures dispositions possibles pour l’avenir :
Le suivi rigoureux des flux de trésorerie : Cartographiez de manière exhaustive vos dépenses mensuelles à l’aide d’une application ou d’un tableur pour identifier les postes superflus et traquer les fuites de capitaux.
L’automatisation systématique de l’épargne : Mettez en place un virement permanent automatisé dès le premier jour du mois, juste après la perception de votre revenu. Épargner ce qui reste en fin de mois est une stratégie vouée à l’échec ; s’interpeller et s’acquitter de sa propre épargne en début de mois force à adapter son mode de vie au solde restant.
La sanctuarisation de l’épargne de précaution : Constituez un matelas de sécurité équivalent à 3 à 6 mois de charges fixes sur un livret disponible avant tout investissement sur les marchés.
L’importance de l’accompagnement personnalisé pour réussir
En conclusion, la liberté financière n’est pas une destination géographique fixe ni une ligne d’arrivée immuable. C’est une trajectoire dynamique qui s’ajuste continuellement à l’évolution de vos besoins réels, de vos configurations familiales et de vos projets de vie professionnels ou personnels. Le processus peut s’avérer lent, exigeant de la patience et une discipline de fer, mais la progression est inéluctable dès lors que les actions sont posées dans le bon sens et avec la bonne méthode.
Si la complexité des marchés financiers, l’optimisation fiscale ou le choix des enveloppes de placement vous semblent intimidants, l’accompagnement par un professionnel ou la prise de rendez-vous pour un audit personnalisé est une option de choix. Initier un diagnostic permet de faire un point objectif sur votre situation de départ, de clarifier vos objectifs de court, moyen et long terme, et de concevoir une stratégie patrimoniale sur-mesure. Ne laissez pas votre avenir financier au hasard ou à la procrastination : planifiez votre liberté dès aujourd’hui.
Indépendance financière Cliquez ici