Chaque fin d’année, des millions de foyers modestes reçoivent un coup de pouce pour les fêtes : la prime de Noël, officiellement appelée « aide exceptionnelle de fin d’année ». Bonne nouvelle : elle est maintenue en 2026. Montants, date de versement, conditions… voici ce que l’on sait à ce jour.
La prime de Noël est-elle maintenue en 2026 ?
Oui. Un temps évoquée lors des débats budgétaires, la suppression de la prime pour les foyers sans enfant a finalement été abandonnée. La loi de finances pour 2026 conserve la prime pour tous les bénéficiaires habituels, avec ou sans enfants.
⚠️ À noter : comme chaque année, les montants et la date exacte seront fixés par un décret publié en décembre. À la date de rédaction de cet article, ce décret n’est pas encore paru. Les montants ci-dessous sont ceux de 2025, qui sont reconduits à l’identique depuis plusieurs années.
Qui peut toucher la prime de Noël ?
La prime est versée aux personnes qui perçoivent, au titre du mois de novembre ou de décembre, l’une des aides suivantes :
le RSA (revenu de solidarité active), versé par la CAF ou la MSA ;
l’ASS (allocation de solidarité spécifique), versée par France Travail ;
l’AER (allocation équivalent retraite), versée par France Travail.
En revanche, la prime d’activité seule ne donne pas droit à la prime de Noël. Les allocations familiales ou les APL non plus.
Quel montant pour la prime de Noël 2026 ?
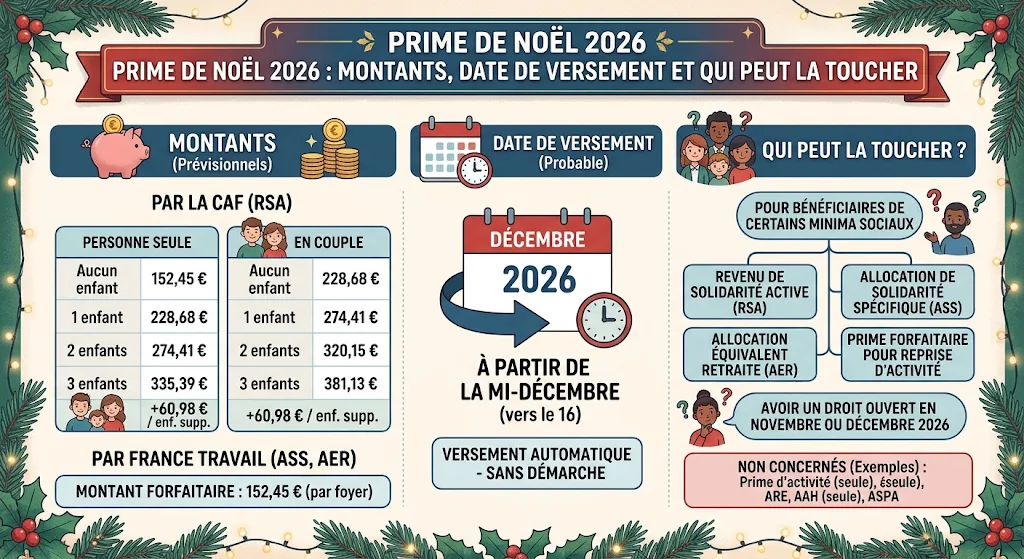
Pour les bénéficiaires de l’ASS ou de l’AER, le montant est fixe : 152,45 €, quelle que soit la composition du foyer.
Pour les bénéficiaires du RSA, le montant dépend de la situation familiale (barème 2025, en métropole et en outre-mer hors Mayotte) :
Composition du foyer
Personne seule
Couple
Sans enfant
152,45 €
228,68 €
1 enfant
228,68 €
274,41 €
2 enfants
274,41 €
320,15 €
3 enfants
335,39 €
381,13 €
4 enfants
396,37 €
442,11 €
Par enfant supplémentaire
+ 60,98 €
+ 60,98 €
Un couple avec 5 enfants au RSA peut ainsi recevoir environ 503 €. À Mayotte, les montants sont inférieurs.
Quand la prime de Noël sera-t-elle versée ?
La date officielle sera annoncée avec le décret. En 2025, le premier versement avait eu lieu le 16 décembre, et une date proche est attendue pour 2026. Les personnes dont les droits sont ouverts en décembre la reçoivent parfois un peu plus tard, en janvier.
Faut-il faire une démarche ?
Non, aucune démarche n’est nécessaire. La prime est versée automatiquement sur le compte bancaire où vous recevez habituellement votre RSA, votre ASS ou votre AER. Elle n’est versée qu’une fois par foyer, et elle n’est pas imposable.
Le meilleur moyen d’être sûr de la recevoir : tenir votre déclaration trimestrielle à jour auprès de la CAF ou de la MSA, et vérifier que vos coordonnées bancaires sont correctes.
Exemples concrets : combien allez-vous toucher ?
Pour y voir plus clair, voici quelques situations types, calculées avec le barème 2025 :
Karim, 34 ans, seul, au RSA, sans enfant : il recevra 152,45 €.
Sophie, mère célibataire de 2 enfants, au RSA : elle recevra 274,41 €.
Un couple au RSA avec 4 enfants : il recevra 442,11 €.
Patrick, 61 ans, à l’ASS, marié et père de 3 enfants : il recevra 152,45 €, car pour l’ASS et l’AER le montant ne dépend pas de la taille du foyer.
Ce dernier exemple montre une différence importante : seuls les bénéficiaires du RSA voient leur prime augmenter avec le nombre d’enfants. Pour une personne seule au RSA avec 4 enfants, le montant atteint 396,37 €.
Cas particuliers à connaître
Vous touchez le RSA pour la première fois en décembre
Vous avez droit à la prime, mais elle arrivera plus tard. Selon la CAF, les personnes qui perçoivent le RSA pour la première fois au titre de décembre reçoivent la prime de Noël en janvier, et non à la mi-décembre.
Vous percevez plusieurs aides (RSA et ASS, par exemple)
Les montants ne s’additionnent pas : la prime de Noël est versée une seule fois par foyer, même si plusieurs membres du foyer ou plusieurs allocations sont concernés.
Vous dépendez de la MSA
Si vous percevez le RSA au titre du régime agricole, c’est la MSA qui verse la prime, selon les mêmes règles et les mêmes montants que la CAF.
Questions fréquentes sur la prime de Noël
Comment est prise en compte la garde alternée ?
La garde alternée ne vous prive pas de la prime. Pour le montant, ce qui compte est le rattachement de l’enfant à votre dossier CAF ou MSA, et non le rythme de garde. Si l’enfant n’est déclaré que chez l’autre parent, vous serez considéré comme sans enfant à charge pour le calcul. En cas de doute, vérifiez la composition de votre foyer dans votre espace en ligne.
Je n’ai pas reçu ma prime de Noël : que faire ?
Avant de vous inquiéter, laissez passer quelques jours après la date officielle : selon les banques, le virement peut mettre 2 à 3 jours ouvrés à apparaître. Ensuite :
Vérifiez que vous perceviez bien le RSA, l’ASS ou l’AER au titre de novembre ou décembre.
Consultez la rubrique « Mes paiements » de votre espace CAF, MSA ou France Travail.
Si vos droits ont été ouverts en décembre, attendez le versement de janvier.
Si rien n’apparaît, contactez votre organisme par la messagerie de votre espace personnel.
Les retraités touchent-ils la prime de Noël ?
Pas en tant que retraités. Le minimum vieillesse (ASPA) ne donne pas droit à la prime de Noël. Seules les personnes qui perçoivent le RSA, l’ASS ou l’AER sont concernées, quel que soit leur âge.
Faut-il déclarer la prime de Noël aux impôts ou à la CAF ?
Non. La prime n’est pas imposable et n’a pas à être déclarée comme une ressource, que ce soit aux impôts ou dans votre déclaration trimestrielle.
Attention aux arnaques
Chaque année, de faux SMS ou e-mails « CAF » ou « France Travail » promettent le versement de la prime de Noël en échange de vos coordonnées bancaires. Ne cliquez jamais sur ces liens : la prime est automatique et aucun organisme ne vous demandera vos codes ou votre numéro de carte.
Les autres aides à ne pas oublier en fin d’année
La prime de Noël n’est pas le seul coup de pouce possible en cette période :
Les aides de votre mairie (CCAS) : beaucoup de communes proposent des colis de Noël, des bons d’achat ou des aides ponctuelles aux foyers modestes et aux personnes âgées. Renseignez-vous auprès du CCAS de votre ville.
Les associations : Restos du Cœur, Secours populaire ou Secours catholique organisent des distributions et des actions spécifiques pour les fêtes.
Vie chère : pourquoi l’éducation financière n’est plus une option
Un sujet qui touche tout le monde
Des rayons de supermarché parisiens aux marchés de Douala ou de Kinshasa, le constat est partagé : la vie coûte plus cher qu’il y a quelques années. Alimentation, logement, énergie, transport, chacun le ressent dans son budget.
Dans ce contexte, une question revient de plus en plus : sommes-nous vraiment préparés à gérer notre argent ?
L’angle mort de l’école
La plupart d’entre nous avons appris l’histoire, la géographie, les mathématiques. Très peu ont appris à faire un budget, à comprendre un crédit, à distinguer épargne et investissement. Ces connaissances se transmettent souvent en famille, ou pas du tout.
Résultat : beaucoup d’adultes prennent des décisions financières importantes (emprunt, achat immobilier, placement) sans les bases nécessaires.
Ce que l’éducation financière change concrètement
Apprendre à gérer son argent ne fait pas baisser les prix. Mais cela change la façon de les affronter :
la visibilité : savoir précisément où va chaque euro ou chaque franc CFA ;
la résilience : disposer d’un fonds d’urgence pour absorber les imprévus ;
la diversification : ne pas dépendre d’un seul revenu ;
la protection : repérer les arnaques et les placements « miracles » qui prolifèrent sur les réseaux sociaux.
Les nouvelles menaces : arnaques et faux experts
La vie chère a un effet secondaire inquiétant : elle rend les promesses d’argent facile plus séduisantes. Sur les réseaux sociaux, les publicités pour des placements « garantis », des systèmes de trading automatique ou des schémas pyramidaux déguisés se multiplient, en Europe comme en Afrique.
Quelques signaux doivent alerter :
une promesse de rendement élevé et sans risque ;
une pression pour décider vite (« offre limitée », « plus que quelques places ») ;
l’obligation de recruter d’autres personnes pour gagner ;
un interlocuteur qui refuse d’expliquer clairement où va l’argent ;
des témoignages de luxe ostentatoire comme seul argument.
L’éducation financière est la meilleure protection contre ces pièges. Comprendre qu’il n’existe pas de rendement élevé sans risque suffit déjà à éviter bien des déconvenues.
Un enjeu pour les familles
La culture financière ne concerne pas seulement les individus. Elle se transmet, ou se perd, d’une génération à l’autre. Un parent qui sait gérer un budget, épargner et expliquer ses choix à ses enfants leur donne un avantage durable.
À l’inverse, les difficultés financières pèsent souvent sur la vie familiale : tensions dans le couple, renoncements, stress permanent. Apprendre à mieux gérer son argent, c’est aussi investir dans l’équilibre du foyer.
Le rôle croissant des revenus complémentaires
Face à la hausse des prix, une tendance s’installe dans de nombreux pays francophones : le recours à une deuxième source de revenus. Activité indépendante le soir, vente en ligne, services de proximité, création de contenu : les formes sont multiples.
Cette évolution n’est pas sans risques, notamment l’épuisement. Mais bien pensée, une activité complémentaire peut offrir une marge de sécurité précieuse et, parfois, devenir une activité principale.
Cinq réflexes à adopter face à la vie chère
Faire le point chaque mois sur ses revenus et dépenses, même rapidement.
Revoir ses contrats (assurances, téléphone, énergie, abonnements) au moins une fois par an.
Constituer une réserve de sécurité, même modeste, pour ne pas basculer dans le crédit au moindre imprévu.
Se méfier des achats impulsifs encouragés par le paiement fractionné.
Continuer à apprendre : la culture financière se construit dans la durée.
Une responsabilité partagée
L’éducation financière ne doit pas reposer uniquement sur les épaules des individus. Écoles, associations, banques, médias et pouvoirs publics ont tous un rôle à jouer. Mais en attendant que ces ressources se généralisent, chacun peut prendre l’initiative de se former par lui-même.
Questions fréquentes
L’éducation financière, est-ce seulement pour ceux qui ont de l’argent ? Non. Elle est même plus utile lorsque les moyens sont limités, car chaque erreur coûte plus cher.
Par où commencer ? Par la connaissance de son propre budget : savoir où va son argent est la base de tout le reste.
Faut-il être bon en mathématiques ? Non. Les notions essentielles reposent sur des calculs simples.
Se former, simplement
Inutile de passer par des formations hors de prix. Des ressources accessibles existent, en français, pour acquérir les bases.
C’est l’ambition du livre Libre Financièrement Dès Aujourd’hui, écrit par l’auteur O.N.A. pour les lecteurs francophones. En huit chapitres, il couvre la gestion de budget, le développement de revenus complémentaires, les bases de l’immobilier et de la bourse, et le travail sur l’état d’esprit. Sa méthode, baptisée AGIR (Apprendre, Gagner plus, Investir, Réaliser), débouche sur un plan d’action de 30 jours.
En pratique
Le livre est disponible en format PDF, téléchargeable immédiatement depuis n’importe quel pays, au prix de lancement de 14,50 € au lieu de 26,50 €.
Factures d’électricité, de gaz, de fioul ou de bois : le chèque énergie aide chaque année plusieurs millions de foyers modestes à payer leurs dépenses d’énergie. En 2026, il est revenu à son calendrier de printemps, et de nouveaux bénéficiaires ont été intégrés.
Vous pensez y avoir droit mais ne l’avez pas reçu ? Il est encore temps de le demander. Voici l’essentiel.
Qu’est-ce que le chèque énergie ?
Le chèque énergie est une aide de l’État, envoyée une fois par an aux ménages aux revenus modestes, pour les aider à payer leurs dépenses d’énergie. Il est nominatif et peut être utilisé auprès de nombreux fournisseurs.
La plupart des bénéficiaires le reçoivent automatiquement, sans démarche, à partir des informations de leur déclaration de revenus.
Qui peut en bénéficier ?
L’éligibilité dépend de deux critères :
le revenu fiscal de référence (RFR) du foyer, indiqué sur l’avis d’imposition ;
la composition du foyer, exprimée en « unités de consommation » (UC).
Le rapport entre les deux (RFR divisé par le nombre d’UC) doit être inférieur à un plafond, de l’ordre de 11 000 € par unité de consommation.
Pour en bénéficier, il faut aussi avoir déclaré ses revenus aux impôts, même si l’on n’est pas imposable. Certaines situations, comme les résidences sociales ou les foyers, ont des règles particulières.
Le montant en 2026
Le montant dépend de vos revenus et de la composition de votre foyer. En 2026, il est compris entre 48 € et 277 €, pour un montant moyen d’environ 153 € par foyer. Plus les revenus sont faibles, plus le montant est élevé.
Les montants sont inchangés depuis plusieurs années.
Le calendrier 2026
Après une année 2025 exceptionnelle (envoi décalé à l’automne en raison du retard du budget), la campagne 2026 a retrouvé son calendrier habituel :
Période
Ce qui s’est passé
Du 1er au 20 avril 2026
Envoi automatique à environ 3,8 millions de foyers, par vagues selon les départements
À partir du 1er mai 2026
Envoi automatique à environ 700 000 nouveaux bénéficiaires identifiés
Jusqu’au 31 décembre 2026
Demande possible pour les foyers éligibles qui ne l’ont pas reçu automatiquement
Au total, environ 4,5 millions de foyers ont reçu automatiquement le chèque énergie en 2026.
Vous ne l’avez pas reçu ? Faites la demande avant le 31 décembre 2026
Si vous pensez être éligible mais n’avez pas reçu votre chèque automatiquement, vous pouvez en faire la demande jusqu’au 31 décembre 2026, sur la plateforme en ligne dédiée ou par courrier.
Les cas fréquents
Vous avez déménagé récemment et l’administration n’avait pas votre nouvelle adresse.
Votre situation a changé (séparation, baisse de revenus, naissance).
Vous n’aviez pas déclaré vos revenus à temps.
Vous habitez dans un logement collectif ou une résidence avec un fonctionnement particulier.
Comment faire
Vérifiez votre éligibilité avec le simulateur disponible sur le site officiel du chèque énergie.
Préparez votre avis d’imposition (revenu fiscal de référence et numéro fiscal).
Faites la demande en ligne ou envoyez le formulaire par courrier, selon les indications du site.
Conservez une preuve de votre demande.
Attention : utilisez uniquement le site officiel. La demande est gratuite.
Comment utiliser le chèque énergie ?
Pour payer ses factures d’énergie
Le chèque énergie permet de régler :
les factures d’électricité et de gaz naturel ;
l’achat de fioul, de gaz en bouteille ou en citerne, de bois, de granulés ;
certaines charges de chauffage incluses dans le loyer, notamment en logement-foyer.
Vous pouvez l’envoyer à votre fournisseur, l’utiliser en ligne, ou demander qu’il soit affecté automatiquement à votre contrat les années suivantes, ce qui simplifie la démarche. Une version dématérialisée (e-chèque) est également proposée.
Plus de travaux de rénovation
Le chèque énergie ne peut plus financer de travaux de rénovation énergétique : il est désormais réservé aux seules dépenses d’énergie. Pour les travaux, d’autres aides existent, comme les dispositifs de l’Anah.
Attention à la date de validité
Le chèque a une date limite d’utilisation, indiquée sur le chèque lui-même. Ne le laissez pas dans un tiroir.
Attention aux arnaques
Le chèque énergie fait régulièrement l’objet de tentatives d’escroquerie :
personne ne vous demandera vos coordonnées bancaires pour recevoir ou utiliser votre chèque ;
méfiez-vous du démarchage à domicile ou par téléphone qui prétend « activer » ou « échanger » votre chèque ;
ignorez les SMS et e-mails contenant un lien vers un site non officiel.
Notre guide sur les arnaques en ligne détaille les bons réflexes.
Questions fréquentes
Faut-il faire une démarche pour recevoir le chèque énergie ?
Non, dans la plupart des cas, il est envoyé automatiquement. Une demande n’est nécessaire que si vous ne l’avez pas reçu alors que vous êtes éligible.
Le chèque énergie est-il cumulable avec d’autres aides ?
Oui, il est cumulable avec les aides de la CAF, comme les aides au logement, le RSA ou la prime d’activité.
Que faire si mon fournisseur refuse le chèque ?
Les fournisseurs d’électricité et de gaz naturel sont tenus de l’accepter. Pour les autres énergies, renseignez-vous auprès de votre fournisseur ou sur le site officiel.
Le chèque énergie est-il imposable ?
Non, il ne s’agit pas d’un revenu imposable.
Conclusion
En 2026, le chèque énergie s’élève de 48 à 277 € selon vos ressources, avec une moyenne d’environ 153 €. La grande majorité des bénéficiaires l’ont reçu automatiquement au printemps, mais si ce n’est pas votre cas alors que vous pensez y avoir droit, faites votre demande avant le 31 décembre 2026. Et gardez en tête : personne ne vous demandera vos coordonnées bancaires.
Article mis à jour le 29 octobre 2026. Les informations officielles figurent sur le site du chèque énergie et sur service-public.fr.
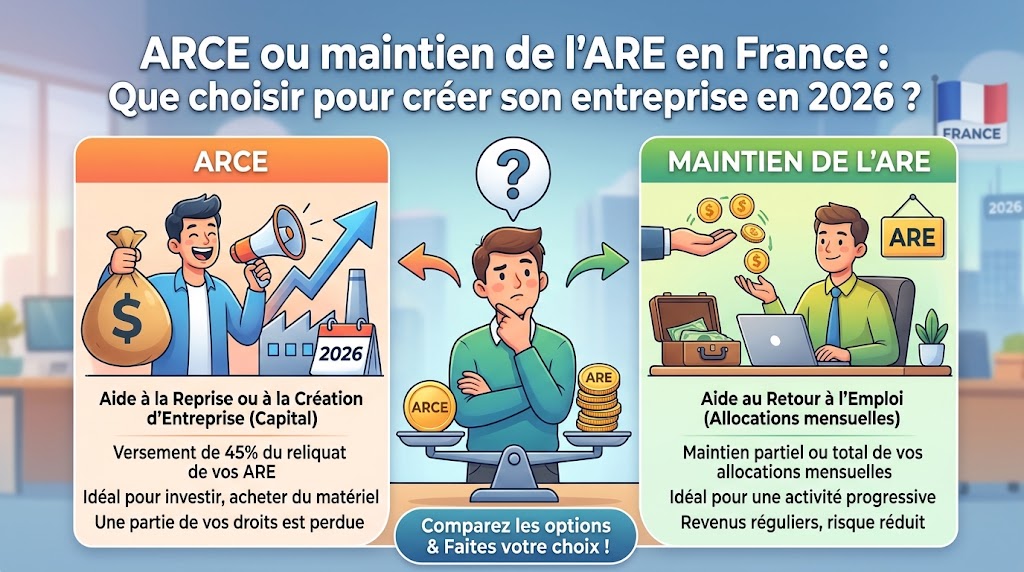
Vous percevez l’allocation chômage et vous voulez créer votre entreprise ? Bonne nouvelle : vous ne perdez pas forcément vos droits. France Travail propose deux options, qui ne se cumulent pas : toucher une partie de vos droits en capital (l’ARCE), ou continuer à percevoir votre allocation chaque mois, tout ou partie (le maintien de l’ARE).
Ce choix peut représenter plusieurs milliers d’euros de différence. Voici comment fonctionne chaque option, et comment choisir.
L’ARCE : vos droits en capital
Le montant
L’aide à la reprise ou à la création d’entreprise (ARCE) correspond à 60 % de vos droits ARE restants au jour de la création (ou de la date d’obtention de l’aide). Une retenue d’environ 3 % est appliquée au titre du financement des retraites complémentaires.
Le versement
Le capital est versé en deux fois :
50 % au moment de la création, une fois le dossier validé ;
50 % six mois plus tard, à condition que l’activité soit toujours en cours.
Les conditions principales
Avoir des droits à l’ARE.
Créer ou reprendre une entreprise.
En principe, avoir obtenu l’aide à la création ou à la reprise d’entreprise (ACRE). Depuis le 1er juillet 2026, pour les micro-entreprises créées à partir de cette date, l’ACRE ne réduit plus les cotisations que de 25 %, mais elle reste liée à l’ARCE.
Faire la demande auprès de France Travail avec les justificatifs de création.
Et si l’entreprise s’arrête ?
Si votre activité prend fin, il est en principe possible de retrouver le reliquat de droits qui n’a pas été versé en capital, sous conditions, notamment de délai. Renseignez-vous auprès de France Travail.
Le maintien de l’ARE : vos droits chaque mois
Le principe
Vous restez inscrit à France Travail et continuez à percevoir votre allocation, en déclarant chaque mois les revenus tirés de votre nouvelle activité.
Le calcul
Votre allocation mensuelle est réduite de 70 % des rémunérations que vous tirez de votre activité. Si vous ne vous versez aucune rémunération (par exemple dans une société qui ne vous rémunère pas encore), vous pouvez conserver votre allocation complète. Les jours non indemnisés ne sont pas perdus : ils prolongent la durée de vos droits.
En micro-entreprise, la rémunération prise en compte est calculée à partir de votre chiffre d’affaires, après application d’un abattement selon votre activité.
Un exemple chiffré
Sarah a encore 300 jours de droits à 50 € par jour, soit un reliquat d’environ 15 000 €. Elle crée une micro-entreprise de conseil.
Comment choisir ?
L’ARCE est plutôt adaptée si…
votre projet nécessite un investissement de départ (matériel, stock, local) ;
vous comptez vous rémunérer rapidement et de façon significative ;
vous avez besoin d’apport pour obtenir un prêt bancaire ;
vos droits restants sont courts.
Le maintien de l’ARE est plutôt adapté si…
votre activité va démarrer progressivement ;
vous voulez sécuriser vos revenus pendant la phase de lancement ;
vous pouvez ne pas vous rémunérer au début (par exemple en société) ;
vos droits restants sont longs, ce qui rend la perte de 40 % plus coûteuse avec l’ARCE.
Trois questions pour trancher
Ai-je besoin d’argent tout de suite pour lancer mon activité ?
Combien vais-je me verser dans les six à douze premiers mois ?
Quel est mon niveau de tranquillité face à l’incertitude des revenus ?
Les démarches
Parlez de votre projet à votre conseiller France Travail avant de créer.
Simulez les deux options avec les outils de France Travail.
Créez votre entreprise (immatriculation).
Demandez l’ACRE si vous visez l’ARCE, dans les délais impartis.
Faites votre demande d’ARCE avec les justificatifs, ou déclarez votre création et vos revenus lors de votre actualisation mensuelle pour le maintien de l’ARE.
Les erreurs à éviter
Choisir l’ARCE par réflexe sans calculer la perte de 40 % des droits.
Créer sans prévenir France Travail.
Oublier de déclarer ses revenus en maintien de l’ARE : cela peut entraîner un trop-perçu.
Sous-estimer le temps nécessaire pour se verser un revenu.
Se fier à des informations obsolètes : les règles (ARCE, ACRE) ont changé ces dernières années.
Questions fréquentes
Peut-on commencer avec le maintien de l’ARE puis passer à l’ARCE ?
C’est possible dans certains cas, le capital étant alors calculé sur le reliquat restant au moment du choix. L’inverse n’est pas possible une fois l’ARCE versée.
L’ARCE est-elle imposable ?
Les allocations chômage, y compris l’ARCE, ont un régime fiscal spécifique. Vérifiez votre situation avec les services fiscaux ou un expert-comptable.
Peut-on toucher l’ARCE en micro-entreprise ?
Oui, l’ARCE est accessible quelle que soit la forme de l’entreprise créée, sous réserve des conditions.
Conclusion
L’ARCE apporte un capital immédiat, mais seulement 60 % de vos droits restants. Le maintien de l’ARE préserve la totalité de vos droits et sécurise vos revenus pendant le lancement. Le bon choix dépend de vos besoins de financement, de votre rythme de démarrage et de votre tranquillité d’esprit. Simulez les deux options et parlez-en à votre conseiller avant de vous décider.
Article informatif mis à jour le 29 octobre 2026. Les règles exactes et votre situation personnelle doivent être vérifiées auprès de France Travail.
Les allocations familiales sont l’une des aides les plus connues de la CAF. Elles sont versées aux familles dès le deuxième enfant, mais leur montant dépend du nombre d’enfants et des ressources du foyer. Elles ont été revalorisées au 1er avril 2026.
Voici les montants en vigueur, les conditions et les démarches.
Qui peut toucher les allocations familiales ?
Avoir au moins deux enfants à charge de moins de 20 ans.
Résider en France avec ses enfants.
Assumer la charge effective et permanente des enfants (logement, nourriture, éducation).
Les enfants qui travaillent peuvent rester à charge, à condition que leur rémunération ne dépasse pas un certain plafond mensuel.
Bon à savoir : il n’y a pas de condition de ressources pour toucher les allocations familiales, mais leur montant diminue au-delà de certains plafonds.
Les montants depuis le 1er avril 2026
Les allocations familiales ont été revalorisées de 0,8 % au 1er avril 2026, comme la base mensuelle de calcul des allocations familiales (BMAF), portée à 478,16 €. Les montants ci-dessous sont mensuels et s’appliquent jusqu’au 31 mars 2027.
Nombre d’enfants
Ressources les plus modestes (tranche 1)
Ressources intermédiaires (tranche 2)
Ressources les plus élevées (tranche 3)
2 enfants
152,25 €
76,13 €
38,07 €
3 enfants
347,32 €
173,67 €
86,83 €
4 enfants
542,39 €
271,20 €
135,60 €
Chaque enfant supplémentaire augmente le montant.
Les plafonds de ressources en 2026
Les ressources prises en compte sont celles de l’année N-2 (soit 2024 pour les droits 2026). Les plafonds augmentent avec le nombre d’enfants. À titre d’exemple :
Nombre d’enfants
Tranche 1 jusqu’à
Tranche 2 jusqu’à
Tranche 3 au-delà de
2 enfants
79 980 €
106 604 €
106 604 €
3 enfants
86 644 €
113 268 €
113 268 €
Les plafonds changent au 1er janvier, les montants au 1er avril. Un mécanisme de complément dégressif existe pour les foyers dont les ressources dépassent légèrement un plafond, afin d’éviter un effet de seuil brutal.
Les majorations et compléments
La majoration pour âge
Un supplément est versé pour certains enfants à partir d’un certain âge, sauf pour l’aîné d’une famille de deux enfants. Une réforme entrée en vigueur au 1er mars 2026 a repoussé l’âge d’ouverture de cette majoration pour les enfants concernés. Vérifiez la situation de votre famille sur caf.fr.
L’allocation forfaitaire
Les familles d’au moins trois enfants peuvent percevoir une allocation forfaitaire pendant un an pour un enfant qui atteint 20 ans, s’il reste à charge.
Les autres aides familiales
Selon votre situation, d’autres aides peuvent s’ajouter : complément familial (familles d’au moins trois enfants de plus de 3 ans, sous conditions de ressources), allocation de rentrée scolaire, aides de la PAJE pour les jeunes enfants, allocation de soutien familial pour les parents isolés.
Comment faire la demande ?
Si vous êtes déjà allocataire, les allocations familiales sont généralement ouvertes automatiquement à la naissance ou à l’arrivée du deuxième enfant, une fois la naissance déclarée à la CAF.
Si vous n’êtes pas encore allocataire, créez votre espace sur caf.fr et déclarez votre situation familiale.
Pensez à déclarer rapidement chaque naissance, adoption ou arrivée d’un enfant dans le foyer.
En cas de séparation
En cas de résidence alternée, les parents peuvent choisir de désigner un allocataire unique ou de partager les allocations familiales. Signalez la séparation à la CAF sans attendre.
Quand sont-elles versées ?
Chaque mois, à terme échu, en début de mois suivant.
À partir du mois qui suit la naissance ou l’arrivée du deuxième enfant.
Les nouveaux montants revalorisés au 1er avril sont versés pour la première fois début mai.
Quand s’arrêtent-elles ?
Les allocations familiales cessent pour un enfant :
à ses 20 ans ;
avant, s’il quitte le foyer ;
ou s’il perçoit une rémunération supérieure au plafond prévu.
Quand il ne reste plus qu’un enfant à charge, les allocations familiales s’arrêtent, sauf exceptions.
Questions fréquentes
Touche-t-on les allocations familiales avec un seul enfant ?
Non, en France métropolitaine elles sont versées à partir du deuxième enfant. Des règles différentes existent dans les départements d’outre-mer.
Les allocations familiales sont-elles imposables ?
Non, elles ne sont pas soumises à l’impôt sur le revenu.
Pourquoi mon montant a-t-il baissé en janvier ?
Les plafonds sont mis à jour chaque 1er janvier et vos ressources de référence changent d’année. Si vos revenus de l’année N-2 ont augmenté, vous pouvez changer de tranche.
Faut-il faire une déclaration trimestrielle ?
Non, pas pour les allocations familiales. Vos ressources sont connues grâce à votre déclaration de revenus.
Conclusion
Depuis le 1er avril 2026, les allocations familiales s’élèvent à 152,25 € par mois pour deux enfants et 347,32 € pour trois enfants dans la première tranche de ressources, avec des montants réduits au-delà de certains plafonds. Déclarez chaque naissance rapidement et vérifiez vos droits aux autres aides familiales sur caf.fr.
Article mis à jour le 29 octobre 2026. Seule la CAF peut calculer vos droits exacts.