
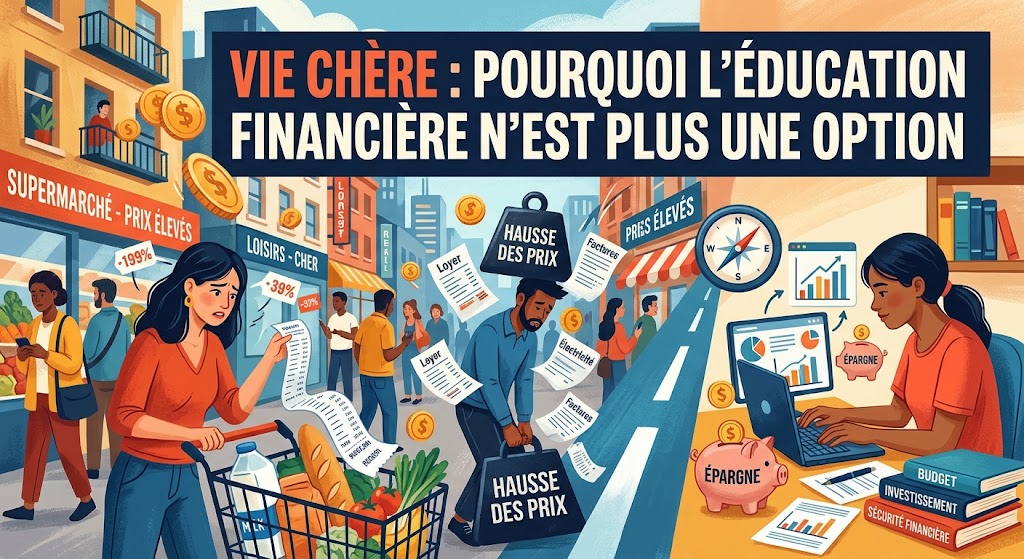
Vie chère : pourquoi l’éducation financière n’est plus une option
Un sujet qui touche tout le monde
Des rayons de supermarché parisiens aux marchés de Douala ou de Kinshasa, le constat est partagé : la vie coûte plus cher qu’il y a quelques années. Alimentation, logement, énergie, transport, chacun le ressent dans son budget.
Dans ce contexte, une question revient de plus en plus : sommes-nous vraiment préparés à gérer notre argent ?
L’angle mort de l’école
La plupart d’entre nous avons appris l’histoire, la géographie, les mathématiques. Très peu ont appris à faire un budget, à comprendre un crédit, à distinguer épargne et investissement. Ces connaissances se transmettent souvent en famille, ou pas du tout.
Résultat : beaucoup d’adultes prennent des décisions financières importantes (emprunt, achat immobilier, placement) sans les bases nécessaires.
Ce que l’éducation financière change concrètement
Apprendre à gérer son argent ne fait pas baisser les prix. Mais cela change la façon de les affronter :
- la visibilité : savoir précisément où va chaque euro ou chaque franc CFA ;
- la résilience : disposer d’un fonds d’urgence pour absorber les imprévus ;
- la diversification : ne pas dépendre d’un seul revenu ;
- la protection : repérer les arnaques et les placements « miracles » qui prolifèrent sur les réseaux sociaux.
Les nouvelles menaces : arnaques et faux experts
La vie chère a un effet secondaire inquiétant : elle rend les promesses d’argent facile plus séduisantes. Sur les réseaux sociaux, les publicités pour des placements « garantis », des systèmes de trading automatique ou des schémas pyramidaux déguisés se multiplient, en Europe comme en Afrique.
Quelques signaux doivent alerter :
- une promesse de rendement élevé et sans risque ;
- une pression pour décider vite (« offre limitée », « plus que quelques places ») ;
- l’obligation de recruter d’autres personnes pour gagner ;
- un interlocuteur qui refuse d’expliquer clairement où va l’argent ;
- des témoignages de luxe ostentatoire comme seul argument.
L’éducation financière est la meilleure protection contre ces pièges. Comprendre qu’il n’existe pas de rendement élevé sans risque suffit déjà à éviter bien des déconvenues.
Un enjeu pour les familles
La culture financière ne concerne pas seulement les individus. Elle se transmet, ou se perd, d’une génération à l’autre. Un parent qui sait gérer un budget, épargner et expliquer ses choix à ses enfants leur donne un avantage durable.
À l’inverse, les difficultés financières pèsent souvent sur la vie familiale : tensions dans le couple, renoncements, stress permanent. Apprendre à mieux gérer son argent, c’est aussi investir dans l’équilibre du foyer.
Le rôle croissant des revenus complémentaires
Face à la hausse des prix, une tendance s’installe dans de nombreux pays francophones : le recours à une deuxième source de revenus. Activité indépendante le soir, vente en ligne, services de proximité, création de contenu : les formes sont multiples.
Cette évolution n’est pas sans risques, notamment l’épuisement. Mais bien pensée, une activité complémentaire peut offrir une marge de sécurité précieuse et, parfois, devenir une activité principale.
Cinq réflexes à adopter face à la vie chère
- Faire le point chaque mois sur ses revenus et dépenses, même rapidement.
- Revoir ses contrats (assurances, téléphone, énergie, abonnements) au moins une fois par an.
- Constituer une réserve de sécurité, même modeste, pour ne pas basculer dans le crédit au moindre imprévu.
- Se méfier des achats impulsifs encouragés par le paiement fractionné.
- Continuer à apprendre : la culture financière se construit dans la durée.
Une responsabilité partagée
L’éducation financière ne doit pas reposer uniquement sur les épaules des individus. Écoles, associations, banques, médias et pouvoirs publics ont tous un rôle à jouer. Mais en attendant que ces ressources se généralisent, chacun peut prendre l’initiative de se former par lui-même.
Questions fréquentes
L’éducation financière, est-ce seulement pour ceux qui ont de l’argent ? Non. Elle est même plus utile lorsque les moyens sont limités, car chaque erreur coûte plus cher.
Par où commencer ? Par la connaissance de son propre budget : savoir où va son argent est la base de tout le reste.
Faut-il être bon en mathématiques ? Non. Les notions essentielles reposent sur des calculs simples.
Se former, simplement
Inutile de passer par des formations hors de prix. Des ressources accessibles existent, en français, pour acquérir les bases.
C’est l’ambition du livre Libre Financièrement Dès Aujourd’hui, écrit par l’auteur O.N.A. pour les lecteurs francophones. En huit chapitres, il couvre la gestion de budget, le développement de revenus complémentaires, les bases de l’immobilier et de la bourse, et le travail sur l’état d’esprit. Sa méthode, baptisée AGIR (Apprendre, Gagner plus, Investir, Réaliser), débouche sur un plan d’action de 30 jours.
En pratique
Le livre est disponible en format PDF, téléchargeable immédiatement depuis n’importe quel pays, au prix de lancement de 14,50 € au lieu de 26,50 €.
👉 Pour se le procurer : Cliquez ici
Face à la vie chère, on ne choisit pas toujours ses revenus. Mais on peut choisir d’apprendre à mieux les gérer.
0 commentaires