by Ouinews.fr | Oct 28, 2026 | Good to Know
Rupture conventionnelle : Etapes, indemnités et droits au chômage
Vous souhaitez quitter votre entreprise, mais une démission vous ferait perdre vos droits au chômage ? Votre employeur veut se séparer de vous sans conflit ? La rupture conventionnelle permet de mettre fin à un CDI d’un commun accord, avec une indemnité et, sous conditions, l’accès à l’allocation chômage.
Voici comment elle fonctionne, étape par étape.
Qu’est-ce que la rupture conventionnelle ?
La rupture conventionnelle individuelle est un mode de rupture du contrat de travail à durée indéterminée (CDI) décidé d’un commun accord entre le salarié et l’employeur. Ce n’est ni une démission, ni un licenciement.
Les conditions principales
- Elle concerne uniquement les CDI. Les CDD, contrats d’apprentissage et contrats d’intérim ont leurs propres règles de rupture.
- Elle repose sur un accord libre des deux parties : personne ne peut l’imposer à l’autre.
- Elle ne peut pas être utilisée pour contourner certaines protections, par exemple pendant certaines périodes de suspension du contrat protégées par la loi, ou dans un contexte de pression ou de harcèlement qui vicierait le consentement.
- Pour les salariés protégés (représentants du personnel notamment), l’autorisation de l’inspection du travail est nécessaire.
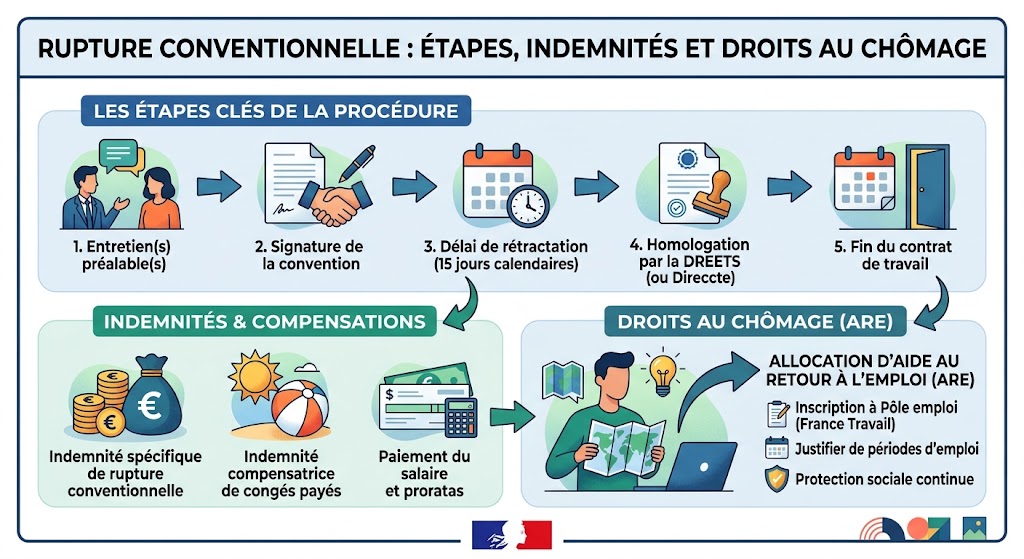
Les étapes de la procédure
1. Un ou plusieurs entretiens
Le salarié et l’employeur se rencontrent pour discuter des conditions de la rupture : date de fin du contrat, montant de l’indemnité, modalités pratiques. Chacun peut se faire assister, dans les conditions prévues par la loi (par exemple par un représentant du personnel ou un conseiller du salarié pour le salarié).
2. La signature de la convention
La convention de rupture fixe notamment le montant de l’indemnité et la date de fin du contrat. Elle est généralement saisie en ligne sur le service public dédié, puis signée par les deux parties. Chacun doit en conserver un exemplaire.
3. Le délai de rétractation : 15 jours calendaires
À compter du lendemain de la signature, chaque partie dispose de 15 jours calendaires pour changer d’avis, sans avoir à se justifier, en informant l’autre par un moyen permettant d’en attester la date.
4. La demande d’homologation
À l’issue du délai de rétractation, la demande d’homologation est adressée à l’administration (DREETS), le plus souvent en ligne.
5. Le délai d’instruction : 15 jours ouvrables
L’administration dispose de 15 jours ouvrables pour vérifier que la procédure a été respectée et que le consentement était libre. Sans réponse dans ce délai, l’homologation est réputée accordée.
6. La fin du contrat
Le contrat prend fin à la date prévue dans la convention, au plus tôt le lendemain de l’homologation. L’employeur remet alors les documents de fin de contrat : certificat de travail, attestation pour France Travail, reçu pour solde de tout compte.
| Étape | Délai |
|---|
| Entretiens et signature | Variable |
| Rétractation | 15 jours calendaires |
| Instruction de l’homologation | 15 jours ouvrables |
| Durée minimale totale | Environ un mois à un mois et demi |
L’indemnité de rupture conventionnelle
Le montant minimum
L’indemnité spécifique de rupture conventionnelle ne peut pas être inférieure à l’indemnité légale de licenciement, ou à l’indemnité prévue par votre convention collective si elle est plus favorable.
L’indemnité légale se calcule ainsi :
- un quart de mois de salaire par année d’ancienneté pour les dix premières années ;
- un tiers de mois de salaire par année au-delà de dix ans.
Le salaire de référence retenu est le plus avantageux entre la moyenne des douze derniers mois et celle des trois derniers mois (primes prises en compte selon les règles applicables). Les années incomplètes sont prises en compte au prorata.
Exemple : un salarié avec 6 ans d’ancienneté et un salaire de référence de 2 400 € bruts perçoit au minimum : 2 400 × 1/4 × 6 = 3 600 €.
Le simulateur officiel disponible sur le site du ministère du Travail permet de vérifier ce montant.
Au-delà du minimum : tout se négocie
Le minimum n’est qu’un plancher. Le montant final se négocie, notamment selon l’intérêt de chacun à la rupture.
La fiscalité pour le salarié
L’indemnité bénéficie d’une exonération d’impôt sur le revenu et de cotisations sociales dans certaines limites. Au-delà, la part excédentaire peut être imposée et soumise à cotisations. Les règles dépendent aussi de votre situation (notamment si vous pouvez prétendre à une pension de retraite) : renseignez-vous avant de signer.
Les autres sommes dues
En plus de l’indemnité, vous recevez notamment votre salaire jusqu’à la date de fin du contrat et l’indemnité compensatrice de congés payés non pris.
Rupture conventionnelle et chômage
Contrairement à la démission, la rupture conventionnelle homologuée permet, si vous remplissez les conditions d’affiliation, de bénéficier de l’allocation d’aide au retour à l’emploi (ARE).
Attention au calendrier de versement :
- un délai d’attente de quelques jours s’applique avant le premier versement ;
- un différé lié aux congés payés indemnisés peut s’ajouter ;
- un différé spécifique s’applique si votre indemnité dépasse le minimum légal : plus la part supra-légale est élevée, plus le début de l’indemnisation est retardé, dans la limite d’un plafond.
Inscrivez-vous rapidement auprès de France Travail après la fin du contrat et simulez vos droits.
Bien négocier sa rupture conventionnelle
- Calculez votre indemnité minimale et vérifiez votre convention collective.
- Préparez vos arguments : ancienneté, contribution à l’entreprise, intérêt de l’employeur à une séparation rapide et sans conflit.
- Anticipez l’impact du différé spécifique sur votre chômage si vous négociez une indemnité élevée.
- Négociez aussi la date de fin : solde des congés, préavis informel, transition.
- Faites-vous accompagner en cas de doute : représentant du personnel, conseiller du salarié, avocat en droit du travail.
- Gardez une trace écrite des échanges.
Les pièges à éviter
- Signer sous la pression : votre consentement doit être libre. En cas de contrainte, un recours est possible.
- Accepter moins que le minimum légal : l’homologation peut être refusée.
- Oublier le différé d’indemnisation dans votre budget.
- Ne pas vérifier les documents de fin de contrat.
- Démissionner « en attendant » : une démission ne donne généralement pas droit au chômage, sauf cas particuliers.
Questions fréquentes
L’employeur peut-il refuser une rupture conventionnelle ?
Oui, comme le salarié : elle repose sur un accord mutuel.
Peut-on contester une rupture conventionnelle ?
Oui, devant le conseil de prud’hommes, dans un délai de douze mois à compter de l’homologation, notamment en cas de vice du consentement.
Faut-il effectuer un préavis ?
Non, il n’y a pas de préavis légal : la date de fin est fixée librement dans la convention, après l’homologation.
Peut-on créer une entreprise après une rupture conventionnelle ?
Oui, et vous pouvez sous conditions conserver une partie de vos droits au chômage ou opter pour un versement en capital. Nous y consacrons un article dédié.
Conclusion
La rupture conventionnelle est une façon sécurisée de quitter un CDI d’un commun accord, avec au minimum l’indemnité légale de licenciement et, sous conditions, l’accès au chômage. Comptez au moins un mois de procédure, calculez votre indemnité minimale, anticipez le différé d’indemnisation et n’hésitez pas à vous faire accompagner.
Article informatif mis à jour le 27 octobre 2026. Pour votre situation, consultez service-public.fr, le site du ministère du Travail ou un professionnel du droit du travail.
by Ouinews.fr | Oct 27, 2026 | Good to Know
Changer de mutuelle
Votre mutuelle augmente chaque année, vous remboursez mal vos lunettes ou vos soins dentaires, ou vous payez pour des garanties dont vous n’avez pas besoin ? Changer de complémentaire santé est devenu beaucoup plus simple ces dernières années.
Voici quand vous pouvez résilier, comment procéder et comment comparer les offres pour faire le bon choix.
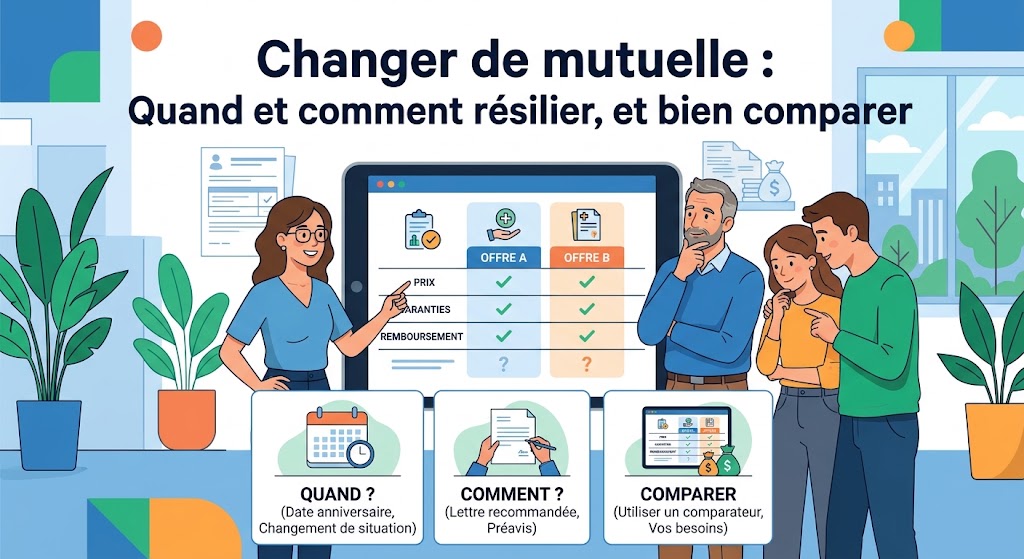
Quand peut-on résilier sa mutuelle ?
Après un an : à tout moment
Depuis le 1er décembre 2020, vous pouvez résilier votre complémentaire santé individuelle à tout moment après la première année de souscription, sans frais ni pénalités. La résiliation prend effet un mois après que votre assureur en a reçu la notification.
C’est ce qu’on appelle la résiliation infra-annuelle. Vous n’avez donc plus besoin d’attendre la date anniversaire de votre contrat.
Pendant la première année : à l’échéance
Pendant la première année, vous pouvez résilier à l’échéance annuelle, en respectant le préavis prévu au contrat. Votre assureur doit vous rappeler cette possibilité avant l’échéance.
À tout moment en cas de changement de situation
Certains événements permettent de résilier sans attendre, quand ils modifient votre besoin de couverture :
- changement de situation familiale (mariage, PACS, divorce, naissance) ;
- déménagement ;
- changement de situation professionnelle (nouvel emploi, retraite, chômage) ;
- adhésion obligatoire à la mutuelle d’entreprise de votre nouvel employeur.
Le cas des contrats souscrits en ligne
Si vous avez souscrit en ligne, votre assureur doit aussi vous permettre de résilier en ligne, de façon simple, avec une fonctionnalité dédiée.
Le cas de la mutuelle d’entreprise
Si vous êtes salarié du secteur privé, votre employeur doit proposer une complémentaire santé collective, qu’il finance au moins en partie. L’adhésion est en principe obligatoire.
- Vous ne pouvez pas résilier la mutuelle d’entreprise comme un contrat individuel tant que vous êtes salarié de l’entreprise.
- Des dispenses existent, par exemple si vous êtes déjà couvert par la mutuelle obligatoire de votre conjoint, ou dans certains cas de contrats courts. Renseignez-vous auprès de votre service RH.
- Si vous rejoignez une entreprise, vous pouvez résilier votre contrat individuel en présentant l’attestation d’affiliation au contrat collectif.
- Vous pouvez ajouter une surcomplémentaire individuelle si les garanties de l’entreprise ne suffisent pas.
Les aides pour les petits revenus
Si vos ressources sont modestes, vérifiez votre droit à la Complémentaire santé solidaire (free or low-cost health cover). Selon vos revenus, elle est gratuite ou coûte une participation réduite, et couvre une grande partie des dépenses de santé. La simulation se fait sur le site de l’Assurance maladie.
1. Partir de vos vrais besoins
Avant de comparer les prix, listez vos dépenses de santé des deux dernières années et celles que vous anticipez :
- optique (lunettes, lentilles) ;
- dentaire (soins, prothèses, orthodontie pour les enfants) ;
- consultations de spécialistes, notamment avec dépassements d’honoraires ;
- hospitalisation ;
- médecines douces, audition, maternité.
Une famille avec des enfants qui portent des lunettes n’a pas les mêmes besoins qu’un jeune actif en bonne santé.
2. Comprendre le tableau des garanties
Les remboursements sont souvent exprimés en pourcentage de la base de remboursement de la Sécurité sociale (BRSS) : 100 %, 200 %, 300 %… Attention : « 100 % » ne veut pas dire que tout est remboursé, mais que vous êtes remboursé à hauteur du tarif de base de la Sécurité sociale, souvent bien inférieur au prix réel.
Pour l’optique et le dentaire, regardez plutôt les forfaits en euros et ce qui est couvert au-delà du panier « 100 % santé », qui permet d’accéder à certains équipements sans reste à charge.
3. Comparer à garanties égales
Une mutuelle moins chère mais qui rembourse moins bien vos postes importants peut finir par vous coûter plus. Comparez les cotisations pour des garanties équivalentes sur vos postes prioritaires.
4. Vérifier les conditions
- Délais de carence : période pendant laquelle certaines garanties ne s’appliquent pas encore.
- Plafonds annuels sur certains postes.
- Évolution des tarifs avec l’âge.
- Services inclus : tiers payant, téléconsultation, réseau d’opticiens ou de dentistes partenaires.
Les démarches pour changer
- Choisissez votre nouvelle mutuelle et souscrivez votre contrat.
- Demandez à votre nouvel assureur de résilier l’ancien contrat à votre place, si vous avez plus d’un an d’ancienneté : il s’occupe des formalités et assure la continuité de votre couverture.
- Ou résiliez vous-même, par lettre, e-mail ou en ligne selon les modalités prévues.
- Vérifiez les dates pour éviter une période sans couverture.
- Mettez à jour votre carte Vitale et transmettez votre nouvelle attestation aux professionnels de santé que vous voyez régulièrement.
- Demandez le remboursement de la part de cotisation déjà payée pour la période postérieure à la résiliation, le cas échéant.
Les pièges à éviter
- Choisir uniquement sur le prix sans regarder les garanties qui comptent pour vous.
- Changer juste avant des soins importants (dentaire, optique) sans vérifier les délais de carence de la nouvelle mutuelle.
- Se laisser vendre des options inutiles.
- Oublier une période non couverte entre deux contrats.
- Ne pas relire son contrat chaque année alors que les tarifs augmentent.
Questions fréquentes
Combien de temps pour changer de mutuelle ?
Après un an de contrat, la résiliation prend effet un mois après la notification. Avec une résiliation gérée par le nouvel assureur, la transition est généralement simple.
Est-ce que je risque de ne plus être couvert ?
Non, si les dates sont bien coordonnées. C’est l’intérêt de laisser votre nouvel assureur gérer la résiliation.
Les retraités peuvent-ils changer de mutuelle ?
Oui, comme tout le monde. Les tarifs augmentant souvent avec l’âge, comparer régulièrement est particulièrement utile après la retraite.
Conclusion
Changer de mutuelle n’a jamais été aussi simple : après un an, vous pouvez résilier à tout moment, et votre nouvel assureur peut s’occuper des démarches. Partez de vos besoins réels, comparez à garanties égales et vérifiez les délais de carence. Vous pourriez être mieux couvert pour moins cher.
Emplacement affiliation : ajoutez ici votre lien vers un comparateur de mutuelles partenaire.
Article mis à jour le 26 octobre 2026. Les règles détaillées figurent sur service-public.fr.
by Ouinews.fr | Oct 25, 2026 | Good to Know
APL : Qui y a droit et comment faire la demande
Le loyer est souvent la première dépense d’un foyer. Les aides au logement de la CAF (ou de la MSA) peuvent l’alléger chaque mois, pour les locataires mais aussi les étudiants, les colocataires ou les personnes hébergées en foyer. Beaucoup de personnes qui pourraient en bénéficier ne font pourtant jamais la simulation.
Voici tout ce qu’il faut savoir pour savoir si vous y avez droit et faire votre demande correctement.
APL, ALF, ALS : trois aides, une seule demande
On parle souvent d’« APL » pour toutes les aides au logement. En réalité, il en existe trois :
| Benefit | Pour qui |
|---|
| APL (aide personnalisée au logement) | Logements conventionnés (beaucoup de logements sociaux, certains logements privés, résidences étudiantes conventionnées) |
| ALF (allocation de logement familiale) | Familles avec enfants ou personnes à charge, couples mariés depuis peu, femmes enceintes, dans un logement non conventionné |
| ALS (allocation de logement sociale) | Toutes les autres personnes, notamment étudiants et jeunes actifs, dans un logement non conventionné |
Bonne nouvelle : vous n’avez pas à choisir. Vous faites une seule demande d’aide au logement, et la CAF détermine celle à laquelle vous avez droit. Ces aides ne se cumulent pas entre elles.
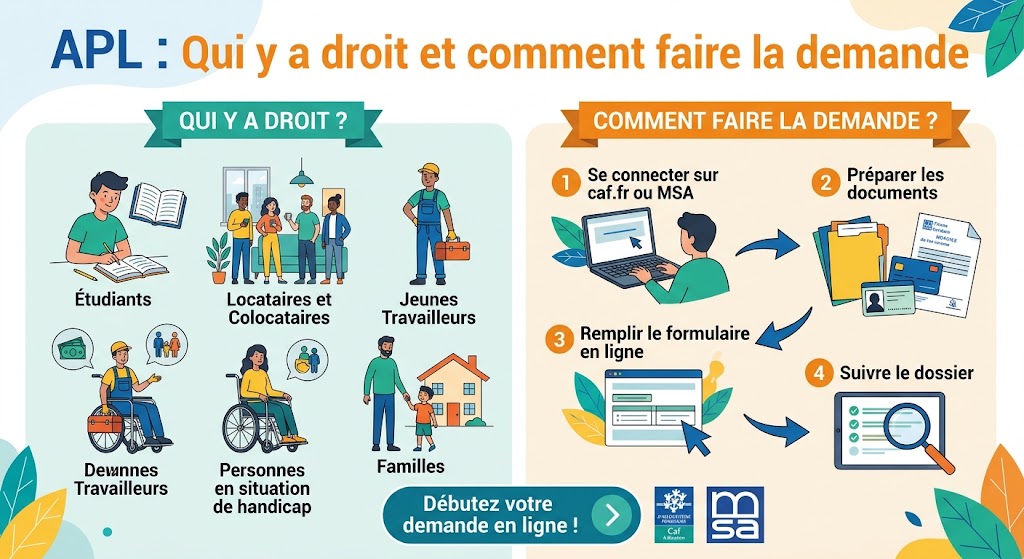
Qui peut toucher l’aide au logement ?
Les conditions liées à vous
- Être locataire, colocataire ou sous-locataire déclaré, ou résider en foyer ou résidence (étudiante, jeunes travailleurs, personnes âgées).
- Avoir des ressources modestes, appréciées selon la composition du foyer.
- Résider régulièrement en France.
- Ne pas être locataire d’un membre de sa famille proche (parents, grands-parents, enfants).
Les étudiants peuvent en bénéficier, y compris s’ils sont rattachés au foyer fiscal de leurs parents, mais il faut alors choisir entre l’aide au logement et les avantages fiscaux liés au rattachement : faites le calcul.
Les conditions liées au logement
- Il doit être votre résidence principale, occupée au moins huit mois par an.
- Il doit être décent : surface minimale, sécurité, équipements essentiels.
- Un bail ou un contrat de location doit exister, à votre nom ou au nom du foyer.
Les propriétaires qui remboursent un prêt ne peuvent plus bénéficier de l’aide au logement que dans des cas très limités.
Le montant dépend de plusieurs éléments :
- vos ressources et celles des personnes qui vivent avec vous ;
- la composition du foyer (personne seule, couple, nombre d’enfants) ;
- le montant du loyer, retenu dans la limite d’un plafond ;
- la zone géographique du logement (les plafonds sont plus élevés en région parisienne et dans les grandes villes) ;
- le type de logement (location, colocation, foyer).
Le calcul « en temps réel »
Depuis 2021, les aides au logement sont calculées sur vos ressources des douze derniers mois, et recalculées tous les trois mois. Elles s’adaptent donc plus rapidement aux variations de vos revenus, à la hausse comme à la baisse.
Le seul moyen fiable de connaître votre montant est le simulateur officiel sur caf.fr (ou msa.fr).
- Faites une simulation sur caf.fr pour vérifier que vous avez droit à une aide.
- Connectez-vous à votre espace (ou créez-le si vous n’avez pas de numéro d’allocataire).
- Remplissez la demande d’aide au logement en ligne, rubrique des aides et démarches.
- Préparez les informations demandées : bail, montant du loyer et des charges, coordonnées du propriétaire, ressources du foyer, RIB.
- Faites remplir l’attestation de loyer par votre propriétaire ou votre gestionnaire, si elle est demandée. Elle peut souvent être complétée en ligne par le bailleur.
- Envoyez les justificatifs demandés et suivez votre dossier dans votre espace.
Conseil : faites la demande dès votre entrée dans le logement. L’aide n’est pas rétroactive au-delà du mois de la demande.
Quand l’aide est-elle versée ?
- Le premier mois d’occupation n’est généralement pas indemnisé : le droit s’ouvre le mois qui suit votre entrée dans le logement.
- L’aide est versée chaque mois à terme échu, en début de mois suivant.
- Elle peut être versée directement au propriétaire (c’est souvent le cas pour l’APL), qui la déduit alors de votre loyer. Sinon, elle vous est versée sur votre compte.
- En dessous d’un certain montant mensuel, l’aide n’est pas versée.
Les changements à signaler sans attendre
Pour éviter un trop-perçu à rembourser, déclarez rapidement sur caf.fr :
- un déménagement ou un changement de loyer ;
- une mise en couple, une séparation, une naissance, le départ d’un enfant ;
- une reprise d’emploi, une perte d’emploi, un changement important de ressources ;
- l’arrivée ou le départ d’un colocataire.
Une situation non déclarée peut entraîner un rappel de sommes versées à tort, parfois sur plusieurs mois.
Aide au logement et autres aides
- Avec le RSA ou la prime d’activité : cumulable, mais un forfait logement est déduit de ces aides.
- Avec les allocations familiales : cumulable.
- Pour les étudiants boursiers : cumulable avec la bourse.
- Avec d’autres aides locales (Action Logement, fonds de solidarité logement) : souvent cumulable, renseignez-vous.
Questions fréquentes
Les étudiants ont-ils droit aux APL ?
Oui, s’ils sont locataires de leur logement et remplissent les conditions de ressources. Un étudiant rattaché au foyer fiscal de ses parents peut y avoir droit, mais cela peut avoir une incidence sur la situation fiscale des parents.
Peut-on toucher l’aide au logement en colocation ?
Oui. Chaque colocataire peut faire sa propre demande, à condition que son nom figure sur le bail ou qu’il dispose d’un contrat à son nom. Le loyer est réparti entre les colocataires.
Pourquoi mon aide a-t-elle baissé ?
Le calcul est mis à jour tous les trois mois sur vos ressources des douze derniers mois. Une hausse de revenus, même ponctuelle, peut faire baisser l’aide pendant plusieurs trimestres.
Que faire si mon logement n’est pas décent ?
Signalez-le à la CAF. L’aide peut être conservée temporairement tout en incitant le propriétaire à réaliser les travaux nécessaires.
Conclusion
Si vous êtes locataire avec des ressources modestes, prenez dix minutes pour faire la simulation sur caf.fr : l’aide au logement peut réduire significativement votre loyer chaque mois. Faites la demande dès votre entrée dans les lieux, et pensez à déclarer tout changement de situation pour éviter les mauvaises surprises.
Article mis à jour le 25 octobre 2026. Seule la CAF ou la MSA peut calculer vos droits exacts.
by Ouinews.fr | Oct 24, 2026 | Good to Know
RSA 2026
Le revenu de solidarité active (RSA) garantit un minimum de ressources aux personnes sans revenus ou avec des revenus très faibles. Il a été revalorisé au 1er avril 2026, et ses règles d’accompagnement ont évolué ces dernières années.
Voici le montant en vigueur, qui peut en bénéficier, comment il est calculé et comment le demander.
Qu’est-ce que le RSA ?
Le RSA est une aide versée chaque mois par la CAF (ou la MSA) pour assurer un revenu minimum. Il s’accompagne d’un parcours d’insertion sociale et professionnelle, destiné à aider le bénéficiaire à retrouver un emploi ou une activité.
C’est une aide différentielle : elle complète vos ressources jusqu’à un montant garanti, qui dépend de la composition de votre foyer.
Qui peut toucher le RSA ?
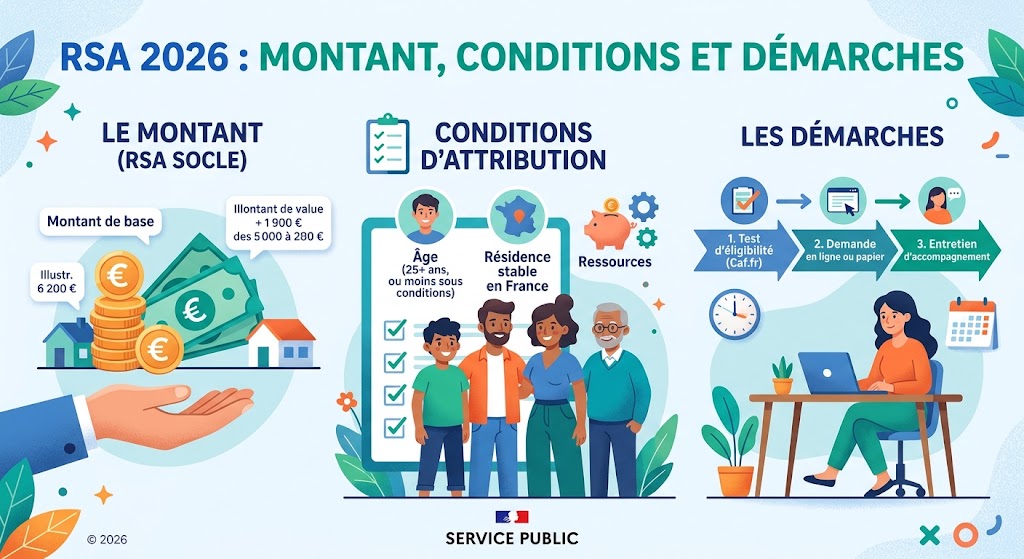
Les conditions principales :
- Avoir 25 ans ou plus. Avant 25 ans, le RSA est possible si vous avez un enfant né ou à naître, ou, sous conditions, si vous avez déjà travaillé l’équivalent d’au moins deux ans sur les trois dernières années (RSA jeune actif).
- Résider en France de manière stable. Des conditions de séjour spécifiques s’appliquent aux ressortissants étrangers.
- Avoir des ressources inférieures au montant forfaitaire correspondant à votre foyer.
- Ne pas être étudiant, élève ou stagiaire non rémunéré, sauf exceptions.
Le montant du RSA depuis le 1er avril 2026
Le décret n° 2026-220 du 30 mars 2026 a revalorisé le RSA d’environ 0,8 %. Le montant forfaitaire pour une personne seule sans enfant est passé de 646,52 € à 651,69 € par mois.
| Composition du foyer | Montant forfaitaire mensuel |
|---|
| Personne seule sans enfant | 651,69 € |
| Personne seule avec 1 enfant | 977,54 € |
| Personne seule avec 2 enfants | 1 173,05 € |
| Couple sans enfant | 977,54 € |
| Couple avec 1 enfant | 1 173,05 € |
| Couple avec 2 enfants | 1 368,55 € |
| Par personne supplémentaire | + 260,68 € |
Ces montants s’appliquent jusqu’au 31 mars 2027. Un RSA majoré existe pour les parents isolés, sous conditions.
Important : il s’agit de montants maximums, versés uniquement si le foyer n’a aucune autre ressource et ne bénéficie pas d’aide au logement.
Le principe est simple :
RSA versé = montant forfaitaire − ressources du foyer − forfait logement (le cas échéant)
- Les ressources du foyer : salaires, allocations chômage, pensions, certaines prestations, revenus du patrimoine. Seule une partie des revenus d’activité est retenue, afin que la reprise d’un emploi reste avantageuse.
- Le forfait logement : il est déduit si vous percevez une aide au logement, êtes propriétaire sans emprunt en cours ou logé gratuitement. Il est de 78,20 € par mois pour une personne seule depuis avril 2026.
Exemples
- Personne seule, sans revenus ni aide au logement : RSA de 651,69 €.
- Personne seule, sans revenus, avec APL : 651,69 − 78,20 = 573,49 €.
- Personne seule avec de petits revenus : le RSA diminue, mais le travail reste généralement plus avantageux grâce au cumul possible avec la prime d’activité.
Pour connaître votre montant exact, utilisez le simulateur officiel sur caf.fr.
Droits et devoirs : l’accompagnement obligatoire
Le RSA ouvre droit à un accompagnement, mais implique aussi des engagements :
- Inscription auprès du réseau France Travail, qui intervient désormais automatiquement pour les demandeurs du RSA.
- Signature d’un contrat d’engagement qui définit votre parcours : recherche d’emploi, formation, démarches de santé ou de logement selon votre situation.
- Des heures d’activités d’accompagnement chaque semaine (formation, ateliers, immersion en entreprise, démarches), adaptées à votre situation personnelle.
Le non-respect de ces engagements peut entraîner une suspension ou une réduction de l’allocation, après une procédure contradictoire.
- Faites une simulation sur caf.fr ou msa.fr pour vérifier vos droits.
- Déposez votre demande en ligne depuis votre espace personnel (ou créez-le).
- Déclarez vos ressources des trois derniers mois et joignez les justificatifs demandés.
- Suivez les étapes d’orientation vers l’organisme qui vous accompagnera.
Le RSA est versé à partir du mois de la demande, en général autour du 5 du mois suivant. Il n’est pas rétroactif.
La déclaration trimestrielle
Comme pour la prime d’activité, vous devez déclarer vos ressources tous les trois mois. Sans déclaration, le versement est suspendu. Signalez aussi tout changement de situation (emploi, mise en couple, séparation, naissance, déménagement) sans attendre.
RSA et autres aides : les cumuls
- RSA et APL : cumulables, mais le forfait logement est déduit du RSA.
- RSA et prime d’activité : possibles en cas de reprise d’activité avec de faibles revenus.
- RSA et allocations familiales : cumulables, mais certaines prestations sont prises en compte dans les ressources.
- RSA et allocation chômage : l’allocation chômage est déduite du RSA.
Questions fréquentes
Le RSA est-il imposable ?
Non. Il n’est pas soumis à l’impôt sur le revenu.
Peut-on créer une entreprise en touchant le RSA ?
Oui. Les revenus de l’activité sont pris en compte dans le calcul. Nous expliquons comment sortir du RSA sans trop-perçu dans un article dédié.
Le RSA est-il récupérable sur la succession ?
Non, le RSA n’est pas récupérable sur la succession des bénéficiaires.
Que faire en cas de trop-perçu ?
Vous pouvez contester la dette si elle vous semble injustifiée, ou demander un échelonnement ou une remise selon votre situation. Ne laissez jamais un courrier de la CAF sans réponse.
Conclusion
Depuis le 1er avril 2026, le RSA est de 651,69 € par mois pour une personne seule sans ressources, avec des montants majorés selon le foyer. Pour en bénéficier, faites la simulation sur caf.fr, déposez votre demande en ligne et pensez à votre déclaration trimestrielle. L’accompagnement associé est aussi une porte d’entrée vers la formation et l’emploi.
Article mis à jour le 23 octobre 2026. Montants revalorisés chaque année au 1er avril. Seule la CAF ou la MSA peut calculer vos droits exacts.
by Ouinews.fr | Oct 23, 2026 | Good to Know
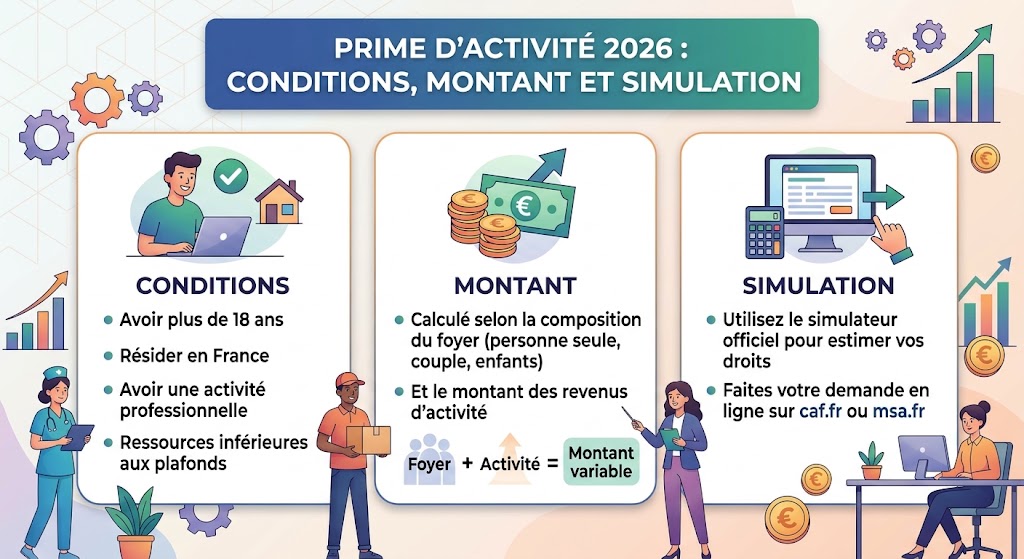
Prime d’activité 2026
Vous travaillez mais vos revenus restent modestes ? La prime d’activité peut compléter votre salaire chaque mois. Beaucoup de personnes qui y ont droit ne la demandent pourtant jamais, souvent parce qu’elles pensent gagner trop ou que la démarche est compliquée.
En 2026, la prime d’activité a en plus été réformée, avec un gain pour des millions de ménages. Voici tout ce qu’il faut savoir.
Qu’est-ce que la prime d’activité ?
La prime d’activité est un complément de revenu versé chaque mois par la CAF (ou la MSA pour le régime agricole) aux personnes qui travaillent avec des revenus modestes. Son objectif : faire en sorte que le travail paie davantage.
Elle concerne les salariés, mais aussi les indépendants, les micro-entrepreneurs, les intérimaires et, sous conditions de revenus, les étudiants salariés et les apprentis.
Qui peut toucher la prime d’activité ?
Les conditions principales :
- Avoir au moins 18 ans.
- Résider en France de manière stable et effective. Des conditions de séjour s’appliquent aux ressortissants étrangers.
- Exercer une activité professionnelle : salariée ou indépendante, à temps plein ou à temps partiel.
- Avoir des ressources inférieures à un plafond, qui dépend de la composition de votre foyer.
Il n’y a pas de plafond de salaire unique : tout dépend de votre situation familiale, de vos autres revenus et des aides que vous percevez déjà. C’est pourquoi la simulation est indispensable.
Les étudiants et apprentis
Ils peuvent en bénéficier uniquement si leurs revenus d’activité dépassent un certain seuil chaque mois de la période de référence. Un stage gratifié n’ouvre en principe pas droit à la prime.
Ce qui a changé au 1er avril 2026
La prime d’activité a connu une double évolution au 1er avril 2026 :
- La revalorisation annuelle du montant forfaitaire, qui passe à 638,28 € pour une personne seule sans enfant (décret n° 2026-222 du 30 mars 2026).
- Une réforme des bonifications : selon le ministère de l’Économie, près de trois millions de ménages bénéficient d’un gain moyen de 50 € par mois.
La prime étant calculée sur vos déclarations trimestrielles et versée à terme échu, la hausse n’est pas forcément apparue dès le mois d’avril sur votre compte : elle s’applique au fil de vos nouvelles déclarations.
Les montants forfaitaires depuis avril 2026
Le montant forfaitaire est la base du calcul. Il varie selon la composition du foyer :
| Composition du foyer | Montant forfaitaire mensuel |
|---|
| Personne seule sans enfant | 638,28 € |
| Couple sans enfant | 957,42 € |
| Personne seule avec un enfant | 957,42 € |
| Couple avec un enfant | 1 148,90 € |
Attention : ce n’est pas le montant que vous toucherez. Personne ne perçoit exactement ce chiffre : c’est un point de départ dans une formule qui tient compte de vos revenus et de vos autres ressources. Des majorations existent notamment pour les parents isolés.
La formule officielle est la suivante :
Prime d’activité = (montant forfaitaire, éventuellement majoré + 59,85 % des revenus professionnels du foyer + bonifications individuelles) − ressources du foyer
Détaillons chaque élément :
- Le montant forfaitaire : celui du tableau ci-dessus, selon votre foyer.
- 59,85 % de vos revenus professionnels : salaires, revenus d’indépendant, indemnités journalières dans certains cas.
- Les bonifications individuelles : un bonus accordé à chaque membre du foyer qui travaille, à partir d’un certain niveau de revenus. C’est cette partie qui a été réformée en avril 2026.
- Les ressources du foyer : tous vos revenus (salaires, allocations, pensions…), auxquels s’ajoute un forfait logement si vous touchez une aide au logement, êtes propriétaire sans remboursement de prêt ou êtes logé gratuitement.
Si le résultat est inférieur à 15 €, la prime n’est pas versée.
Pourquoi deux personnes au même salaire ne touchent pas la même chose
Parce que la composition du foyer, les revenus du conjoint, les allocations familiales ou les aides au logement changent le résultat. Une personne seule et un parent isolé avec deux enfants, au même salaire, auront des montants très différents.
Faire une simulation
Le moyen le plus fiable de connaître vos droits est le simulateur officiel sur caf.fr (ou msa.fr). Il est gratuit, anonyme et prend une dizaine de minutes.
Préparez :
- vos revenus des trois derniers mois (fiches de paie, chiffre d’affaires déclaré) ;
- ceux de votre conjoint le cas échéant ;
- les autres aides et allocations perçues ;
- votre situation de logement.
Méfiez-vous des simulateurs non officiels qui utilisent parfois d’anciens barèmes ou d’anciens taux.
- Connectez-vous à votre espace sur caf.fr (ou créez-le si vous n’avez pas encore de numéro d’allocataire).
- Faites la demande de prime d’activité en ligne, rubrique des aides et démarches.
- Déclarez vos ressources des trois mois précédents.
- Joignez les justificatifs demandés.
La prime est due à partir du mois de la demande : elle n’est pas rétroactive. Ne tardez donc pas si vous pensez y avoir droit.
La déclaration trimestrielle : l’étape à ne pas oublier
Une fois la prime accordée, vous devez déclarer vos ressources tous les trois mois. Le montant est recalculé pour le trimestre suivant et reste fixe pendant trois mois, même si vos revenus varient entre-temps.
Sans déclaration, la prime est suspendue. Programmez un rappel dans votre téléphone.
Les bonnes pratiques
- Déclarez les montants nets à payer avant prélèvement à la source, tels que demandés par la CAF.
- Signalez tout changement de situation (mise en couple, séparation, naissance, déménagement) sans attendre la déclaration suivante.
- Gardez vos justificatifs pendant plusieurs années en cas de contrôle.
Une erreur de déclaration peut entraîner un trop-perçu à rembourser. Nous expliquons comment le contester ou l’étaler dans un article dédié.
Quand la prime est-elle versée ?
La prime d’activité est versée chaque mois, à terme échu : la prime du mois en cours est payée début du mois suivant, généralement autour du 5.
Questions fréquentes
La prime d’activité est-elle imposable ?
Non. Elle n’est pas soumise à l’impôt sur le revenu et n’a pas à être déclarée aux impôts.
Peut-on cumuler prime d’activité et APL ?
Oui, les deux sont cumulables. L’aide au logement est toutefois prise en compte dans le calcul, via le forfait logement.
Les micro-entrepreneurs y ont-ils droit ?
Oui, sous conditions de revenus. Ils déclarent leur chiffre d’affaires, après application d’un abattement selon leur activité.
Et si je suis au chômage ?
L’allocation chômage seule n’ouvre pas droit à la prime d’activité. Si vous reprenez une activité partielle, vous pouvez y avoir droit.
Conclusion
Si vous travaillez avec des revenus modestes, prenez dix minutes pour faire la simulation sur caf.fr : la réforme d’avril 2026 a rendu la prime plus généreuse pour de nombreux ménages, et elle ne se déclenche jamais automatiquement. Une fois accordée, la clé est de ne jamais oublier votre déclaration trimestrielle.
Article mis à jour le 23 octobre 2026. Les montants sont revalorisés chaque année au 1er avril. Pour votre situation personnelle, seule la CAF ou la MSA fait foi.