Vous venez de perdre votre emploi, votre CDD se termine ou vous préparez une rupture conventionnelle ? La première question est souvent la même : combien vais-je toucher, et pendant combien de temps ? L’allocation chômage 2026, appelée ARE (allocation d’aide au retour à l’emploi), obéit à des règles précises, et certaines ont changé récemment, notamment pour les ruptures conventionnelles depuis le 1er septembre 2026.
Dans ce guide, on fait le point sur les conditions pour y avoir droit, le calcul du montant avec un exemple chiffré, la durée d’indemnisation selon votre âge et les démarches à faire auprès de France Travail.
Allocation chômage 2026 : l’essentiel en un tableau
Cliquez sur un élément pour accéder directement à la section détaillée.
Les règles de l’allocation chômage (ARE) en France métropolitaine (informations vérifiées le 13 novembre 2026).
Pour toucher l’ARE, vous devez remplir plusieurs conditions en même temps :
Avoir perdu votre emploi de manière involontaire : licenciement (y compris pour faute grave), fin de CDD ou de mission d’intérim, rupture conventionnelle, ou démission considérée comme « légitime » (par exemple pour suivre un conjoint qui déménage).
Avoir suffisamment travaillé : au moins 130 jours travaillés ou 910 heures, soit environ 6 mois, au cours des 24 derniers mois. Cette période est portée à 36 mois si vous avez 55 ans ou plus à la fin de votre contrat.
Être inscrit comme demandeur d’emploi auprès de France Travail et rechercher activement un emploi.
Résider en France et ne pas pouvoir partir à la retraite à taux plein.
Le cas des primo-entrants et des saisonniers
Si vous ouvrez des droits pour la première fois (primo-entrant) ou si vous êtes travailleur saisonnier, la condition est allégée : 108 jours travaillés ou 758 heures, soit environ 5 mois.
Attention aux refus de CDI
Si vous avez refusé deux propositions de CDI à l’issue d’un CDD ou d’une mission d’intérim au cours des 12 derniers mois, vous pouvez perdre le droit à l’allocation.
Comment est calculé le montant de l’ARE ?
Le calcul se fait en deux étapes.
Étape 1 : le salaire journalier de référence (SJR)
France Travail additionne les salaires bruts perçus pendant la période de référence (24 ou 36 mois), puis divise ce total par le nombre de jours de cette période, du premier jour du premier contrat au dernier jour du dernier contrat. Les indemnités de rupture (licenciement, rupture conventionnelle) ne sont pas prises en compte.
Étape 2 : l’allocation journalière
On compare deux formules, et c’est la plus avantageuse pour vous qui s’applique :
40,4 % du SJR + une partie fixe de 13,18 € ;
ou 57 % du SJR.
Le résultat est encadré : il ne peut pas être inférieur à 32,13 € par jour (allocation minimale) ni supérieur à 75 % du SJR. Ces montants n’ont pas bougé depuis le 1er juillet 2025 : le conseil d’administration de l’Unédic n’a pas voté de revalorisation au 1er juillet 2026.
Un exemple concret
Prenons Karim, 35 ans, licencié après deux ans en CDI à 2 000 € bruts par mois.
Salaires sur 24 mois : 48 000 €, sur 730 jours, soit un SJR d’environ 65,75 €.
Formule 1 : 40,4 % × 65,75 + 13,18 = 39,74 €.
Formule 2 : 57 % × 65,75 = 37,48 €.
La formule 1 est plus favorable : Karim touche 39,74 € bruts par jour, soit environ 1 192 € bruts pour un mois de 30 jours.
Ce montant est versé avant prélèvements : une cotisation de retraite complémentaire (3 % du SJR) et, selon votre niveau d’allocation, la CSG et la CRDS. Le net perçu est donc un peu plus faible. Pour une estimation personnalisée, utilisez le simulateur officiel sur francetravail.fr.
Depuis 2025, un paiement sur 30 jours chaque mois
L’allocation est désormais calculée sur 30 jours par mois au maximum, quel que soit le nombre de jours réel dans le mois. En février, vous touchez 28 jours ; en janvier, mars ou mai, 30 jours et non 31.
Combien de temps dure l’indemnisation ?
La durée de vos droits dépend du nombre de jours écoulés entre le début de votre premier contrat et la fin du dernier, pendant la période de référence. On applique ensuite un coefficient de 0,75 (en vigueur depuis le 1er février 2023, sauf dans la plupart des départements d’outre-mer).
Dans l’exemple de Karim : 730 jours × 0,75 = 548 jours, soit 18 mois.
Les durées minimales et maximales selon l’âge
Durée minimale : 182 jours (6 mois).
Moins de 55 ans : 548 jours maximum (18 mois).
55 et 56 ans : 685 jours maximum (22,5 mois), jusqu’à 822 jours en cas de formation pendant le chômage.
57 ans et plus : 822 jours maximum (27 mois), jusqu’à 959 jours avec une formation.
Ces durées valent pour un licenciement ou une fin de CDD. Elles sont plus courtes après une rupture conventionnelle signée récemment.
Rupture conventionnelle : ce qui change depuis le 1er septembre 2026
La loi n° 2026-470 du 11 juin 2026 a réduit la durée maximale d’indemnisation après une rupture conventionnelle. Pour les contrats rompus à partir du 1er septembre 2026, en France métropolitaine :
Moins de 55 ans : 15 mois maximum (contre 18 mois auparavant) ;
55 et 56 ans : 20,5 mois (contre 22,5 mois) ;
57 ans et plus : 20,5 mois (contre 27 mois).
Si votre contrat a été rompu avant le 1er septembre 2026, les anciennes durées s’appliquent. Le montant journalier, lui, se calcule de la même façon.
Autre point à connaître : si votre indemnité de rupture dépasse le minimum légal, la partie en plus repousse le début du versement (c’est le « différé spécifique »), dans la limite de 150 jours. Pour bien préparer votre départ, relisez notre article « Rupture conventionnelle : étapes, indemnités et droits au chômage ».
La dégressivité : qui est concerné ?
Si votre ancien salaire était élevé, votre allocation peut baisser au bout de six mois. La dégressivité s’applique si :
vous aviez moins de 55 ans à la fin de votre contrat (le seuil était de 57 ans pour les procédures engagées avant le 1er avril 2025) ;
et votre allocation journalière dépasse 92,57 €, ce qui correspond à un ancien salaire brut d’environ 4 940 € par mois.
Dans ce cas, l’allocation baisse de 30 % à partir du 7e mois, sans pouvoir descendre sous 92,57 € par jour. Bon à savoir : suivre une formation inscrite dans votre projet ou financée par votre CPF suspend ce décompte.
Les démarches pour toucher l’allocation chômage
1. S’inscrire à France Travail
Inscrivez-vous en ligne sur francetravail.fr dès la fin de votre contrat. Vous avez 12 mois au maximum après la fin du contrat pour faire valoir vos droits : au-delà, ils sont perdus. Votre employeur doit vous remettre une attestation employeur, qu’il transmet aussi directement à France Travail.
2. Le délai avant le premier versement
Le paiement ne commence pas tout de suite. S’ajoutent, selon votre situation :
un différé congés payés, si vous avez reçu une indemnité pour des congés non pris (30 jours maximum) ;
un différé spécifique, si vous avez touché plus que l’indemnité légale de rupture (150 jours maximum, 75 jours en cas de licenciement économique) ;
un délai d’attente de 7 jours, sauf s’il a déjà été appliqué dans les 12 derniers mois.
3. S’actualiser chaque mois
Pour être payé, vous devez déclarer votre situation chaque mois entre le 28 du mois et le 15 du mois suivant : travail effectué, formation, arrêt maladie, etc. Le virement arrive en général 3 jours après l’actualisation, et au plus tard 5 jours après.
4. Créer votre entreprise ?
Si vous avez un projet de création d’entreprise, vous pouvez garder vos allocations ou en demander une partie en capital. Nous comparons les deux options dans notre article « ARCE ou maintien de l’ARE : que choisir pour créer son entreprise en 2026 ? ».
FAQ : allocation chômage 2026
Le montant de l’allocation chômage a-t-il augmenté en 2026 ?
Non. Faute de majorité au conseil d’administration de l’Unédic le 30 juin 2026, il n’y a pas eu de revalorisation au 1er juillet 2026. La partie fixe reste à 13,18 € et l’allocation minimale à 32,13 € par jour, montants en vigueur depuis le 1er juillet 2025.
Peut-on toucher le chômage après une démission ?
Oui, mais seulement si la démission est considérée comme légitime (suivi de conjoint, non-paiement des salaires, etc.) ou si vous démissionnez pour un projet de reconversion validé en amont. Sinon, vous pouvez demander un réexamen de votre situation après 121 jours de chômage.
Peut-on travailler et toucher l’ARE en même temps ?
Oui. Si vous reprenez un emploi moins bien payé que l’ancien, vous pouvez cumuler une partie de votre allocation avec votre salaire. Il suffit de déclarer vos heures et vos revenus lors de l’actualisation.
Combien de temps après la fin de mon contrat dois-je m’inscrire ?
Le plus tôt possible, car l’allocation ne commence qu’après votre inscription. Vous disposez de 12 mois au maximum après la fin du contrat pour faire valoir vos droits.
La rupture conventionnelle donne-t-elle toujours droit au chômage ?
Oui, la rupture conventionnelle ouvre droit à l’ARE. En revanche, depuis le 1er septembre 2026, la durée maximale d’indemnisation est plus courte : 15 mois avant 55 ans, 20,5 mois à partir de 55 ans.
Conclusion : vérifiez vos droits avant de signer
L’allocation chômage 2026 se calcule à partir de votre salaire des 24 derniers mois (36 mois après 55 ans), avec un minimum de 32,13 € par jour, et dure de 6 à 18 mois avant 55 ans. Si vous envisagez une rupture conventionnelle, tenez compte des nouvelles durées en vigueur depuis le 1er septembre 2026. Dans tous les cas, inscrivez-vous rapidement à France Travail et n’oubliez jamais votre actualisation mensuelle.
📌 Partagez ce guide avec un proche qui vient de perdre son emploi, et retrouvez chaque semaine sur Ouinews.fr toute l’actualité des aides sociales en France.
Sources : Unédic (fiche « Allocation d’aide au retour à l’emploi », mise à jour le 5 octobre 2026), France Travail (« L’allocation d’aide au retour à l’emploi expliquée en 7 questions »), service-public.fr (« Allocations d’assurance chômage : pas de revalorisation au 1er juillet »), Code du travail numérique (« Rupture conventionnelle et chômage : les nouvelles durées d’indemnisation à partir du 1er septembre 2026 »). Informations vérifiées le 13 novembre 2026 ; les règles pouvant évoluer, consultez les sites officiels avant toute démarche.
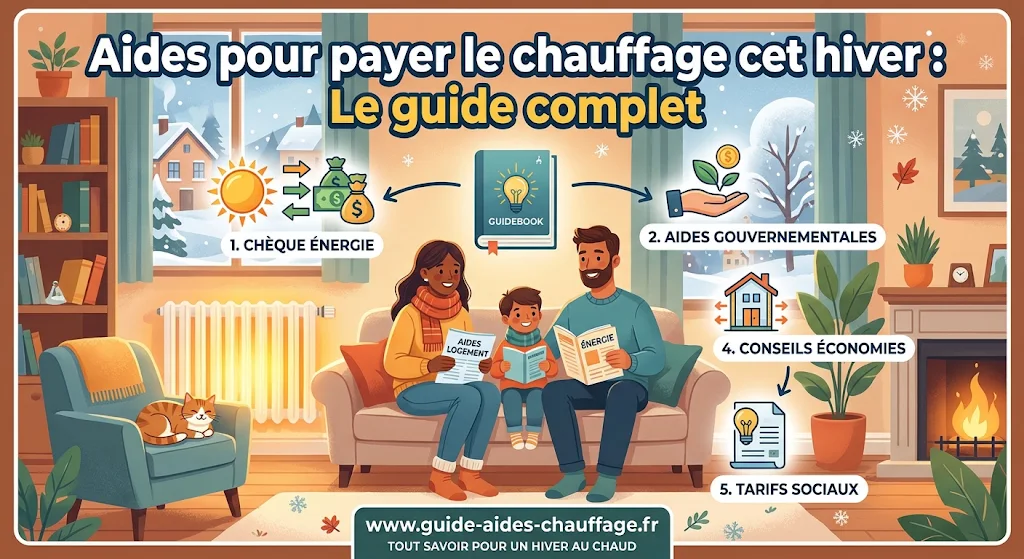
Les radiateurs tournent à nouveau, et avec eux l’inquiétude de voir arriver la prochaine facture. Si vous avez du mal à payer votre électricité, votre gaz, votre fioul ou votre bois, sachez qu’il existe plusieurs dispositifs pour vous aider. Le problème, c’est qu’ils sont éparpillés entre l’État, le département, la mairie et votre fournisseur, et que certains ont une date limite.
Dans ce guide, on fait le tour de chaque aide chauffage hiver disponible en 2026-2027 : à qui elle s’adresse, combien elle rapporte et comment la demander, sans rien oublier.
Aide chauffage hiver : le récapitulatif des dispositifs
Cliquez sur le nom d’une aide pour accéder directement à la section détaillée.
Récapitulatif des aides pour payer le chauffage – hiver 2026-2027 (informations vérifiées le 10 novembre 2026).
Financement d’un chauffage moins coûteux (pompe à chaleur, réseau de chaleur…)
Demande en ligne, travaux par un artisan RGE
Avant le début des travaux
Le chèque énergie 2026 : l’aide principale pour payer le chauffage
Le chèque énergie est l’aide de base pour les foyers modestes. Il sert à payer une partie de la facture d’énergie, quel que soit le mode de chauffage.
Qui y a droit ?
Le critère est unique : votre revenu fiscal de référence (RFR) 2024, divisé par le nombre d’unités de consommation (UC) du foyer, doit être inférieur à 11 000 €. La première personne compte pour 1 UC, la deuxième pour 0,5 et chaque personne supplémentaire pour 0,3. Un couple avec un enfant compte donc 1,8 UC.
Quel montant ?
Le chèque énergie 2026 va de 48 € à 277 €, pour un montant moyen d’environ 153 €. Plus le revenu par unité de consommation est faible, plus le chèque est élevé.
Comment l’utiliser ?
Il paie les factures d’électricité, de gaz naturel, de fioul et de bois (bûches ou granulés).
Vous pouvez le remettre à votre fournisseur ou le saisir en ligne, et demander qu’il soit déduit automatiquement des prochaines factures.
Le chèque 2026 est valable jusqu’au 31 mars 2027.
Depuis la loi de finances 2025, il ne sert plus à financer des travaux de rénovation.
Vous ne l’avez pas reçu ? Il est encore temps
Les chèques ont été envoyés automatiquement d’avril à mai 2026. Si vous pensez être éligible mais n’avez rien reçu (déménagement, changement de situation, déclaration tardive…), un guichet de demande est ouvert jusqu’au 31 décembre 2026 sur le site officiel chequeenergie.gouv.fr, avec un simulateur d’éligibilité.
Pour tous les détails, relisez notre article « Chèque énergie 2026 : montant, conditions et demande avant le 31 décembre ».
Attention aux arnaques : l’administration ne vous demande jamais vos coordonnées bancaires par e-mail, SMS ou téléphone pour le chèque énergie.
La trêve hivernale : pas de coupure jusqu’au 31 mars 2027
La trêve hivernale court du 1er novembre 2026 au 31 mars 2027. Pendant cette période, votre fournisseur ne peut pas couper l’électricité ni le gaz de votre résidence principale, même en cas d’impayé.
Trois points à bien comprendre :
La dette ne disparaît pas. Les coupures redeviennent possibles à partir du 1er avril. Mieux vaut donc traiter le problème pendant l’hiver.
Une réduction de puissance reste possible pour l’électricité en cas d’impayé. Les bénéficiaires du chèque énergie y échappent à condition que leur fournisseur ait reçu l’attestation de protection jointe au chèque.
Le fioul, le bois et le gaz en bouteille ne sont pas concernés : ce sont des livraisons, pas des abonnements.
Le Fonds de solidarité logement (FSL) pour les factures impayées
Le FSL est géré par chaque conseil départemental. Il peut prendre en charge tout ou partie de factures d’énergie impayées (électricité, gaz, parfois fioul ou bois selon les départements), sous forme d’aide ou de prêt.
Conditions : elles varient d’un département à l’autre (plafond de ressources, situation familiale, montant de la dette). Consultez le règlement du FSL de votre département.
Démarche : le dossier se monte généralement avec un travailleur social (centre médico-social du département, CCAS, assistante sociale de la CAF ou de la MSA).
Bon réflexe : signalez à votre fournisseur qu’une demande FSL est en cours, cela facilite la négociation d’un délai.
Les aides de la mairie et du CCAS
Le centre communal d’action sociale (CCAS) de votre mairie peut accorder des aides dites « facultatives » : secours d’urgence, participation à une facture d’énergie, bons pour l’achat de fioul ou de bois dans certaines communes. Chaque commune fixe ses propres règles et montants : renseignez-vous directement à l’accueil de votre mairie ou de votre CCAS.
D’autres organismes peuvent aussi aider ponctuellement selon votre situation : caisses de retraite pour les retraités, action sociale de la CAF ou de la MSA, associations caritatives.
Négocier avec son fournisseur : l’échéancier
Avant que la dette ne grossisse, contactez votre fournisseur d’énergie. Vous pouvez demander :
un échéancier pour étaler le paiement de la dette ;
la mensualisation pour lisser les factures sur l’année ;
un report de la date de prélèvement après le versement de votre salaire ou de vos prestations.
Faites toujours votre demande par écrit et gardez une trace. En cas de désaccord persistant, vous pouvez saisir gratuitement le médiateur national de l’énergie via le site officiel energie-info.fr.
Réduire durablement la facture : MaPrimeRénov’ et Coup de pouce Chauffage
Si vous êtes propriétaire et que vous vous chauffez au fioul ou au gaz, changer de système peut faire baisser la facture sur le long terme. Deux aides principales existent.
MaPrimeRénov’
Dans le parcours par geste (en métropole), sont notamment éligibles les pompes à chaleur air/eau ou géothermiques, le raccordement à un réseau de chaleur et la dépose d’une cuve à fioul. Le montant dépend de vos revenus. À titre d’exemple, pour une personne seule hors Île-de-France, le plafond de revenu fiscal de référence est de 17 363 € pour la catégorie « très modeste » et de 22 259 € pour la catégorie « modeste ».
Depuis le 1er septembre 2026, MaPrimeRénov’ ne finance plus une pompe à chaleur couplée à un appoint au gaz ou au fioul. La demande doit être déposée et acceptée avant le début des travaux, réalisés par un artisan RGE. Le service public France Rénov’ vous conseille gratuitement : 0 808 800 700.
Le Coup de pouce Chauffage (primes CEE)
Financé par les fournisseurs d’énergie, le Coup de pouce Chauffage aide à remplacer une chaudière fossile. Depuis le 1er septembre 2026, la bonification est réservée aux pompes à chaleur air/eau et eau/eau de modèles agréés par l’État (liste publiée par l’ADEME). Les autres modèles restent éligibles à la prime CEE classique, nettement moins élevée. Vérifiez le numéro d’agrément sur le devis.
Les bons gestes pour payer moins dès cet hiver
Réglez le chauffage à 19 °C dans les pièces à vivre et un peu moins dans les chambres : chaque degré en moins compte.
Purgez vos radiateurs et ne les couvrez pas (linge, meubles).
Fermez volets et rideaux la nuit pour limiter les pertes de chaleur.
Calfeutrez les bas de porte et les fenêtres qui laissent passer l’air, sans boucher les aérations.
Comparez votre offre d’électricité ou de gaz : le comparateur officiel du médiateur de l’énergie est gratuit.
FAQ : aide chauffage hiver
Jusqu’à quand demander le chèque énergie 2026 ?
Si vous êtes éligible mais ne l’avez pas reçu, la demande est possible jusqu’au 31 décembre 2026 sur chequeenergie.gouv.fr. Le chèque est ensuite utilisable jusqu’au 31 mars 2027.
Le chèque énergie peut-il payer le fioul ou le bois ?
Oui. Il est accepté pour l’électricité, le gaz naturel, le fioul et le bois (bûches ou granulés), auprès des professionnels qui l’acceptent.
Mon fournisseur peut-il me couper l’électricité en hiver ?
Non, pas pendant la trêve hivernale (1er novembre 2026 – 31 mars 2027) pour votre résidence principale. Une réduction de puissance reste toutefois possible, sauf pour les bénéficiaires du chèque énergie qui ont transmis leur attestation.
Je suis locataire, quelles aides puis-je demander ?
Le chèque énergie, le FSL, les aides du CCAS et l’échéancier du fournisseur sont ouverts aux locataires. MaPrimeRénov’ concerne surtout les propriétaires ; en revanche, vous pouvez signaler à votre bailleur un logement mal isolé.
À qui m’adresser si je ne sais pas par où commencer ?
Prenez rendez-vous avec un travailleur social (CCAS, centre médico-social du département ou CAF). Il pourra faire le point sur l’ensemble de vos droits et monter les dossiers avec vous.
Conclusion : n’attendez pas que la facture tombe
Il existe bien une aide chauffage hiver pour presque chaque situation : le chèque énergie (à réclamer avant le 31 décembre si vous ne l’avez pas reçu), la protection de la trêve hivernale, le FSL et le CCAS en cas d’impayé, et MaPrimeRénov’ pour réduire la facture sur le long terme. Le plus important est d’agir tôt : vérifiez votre éligibilité, contactez votre fournisseur et faites-vous accompagner.
📌 Partagez ce guide avec un proche qui a du mal à se chauffer, et retrouvez chaque semaine sur Ouinews.fr toute l’actualité des aides sociales en France.
Sources : service-public.fr (MaPrimeRénov’, mise à jour septembre 2026), chequeenergie.gouv.fr, Selectra et Previssima (chèque énergie 2026), Hellowatt (trêve hivernale 2026-2027), Effy (Coup de pouce Chauffage, septembre 2026). Informations vérifiées le 10 novembre 2026 ; les règles pouvant évoluer, consultez les sites officiels avant toute démarche.
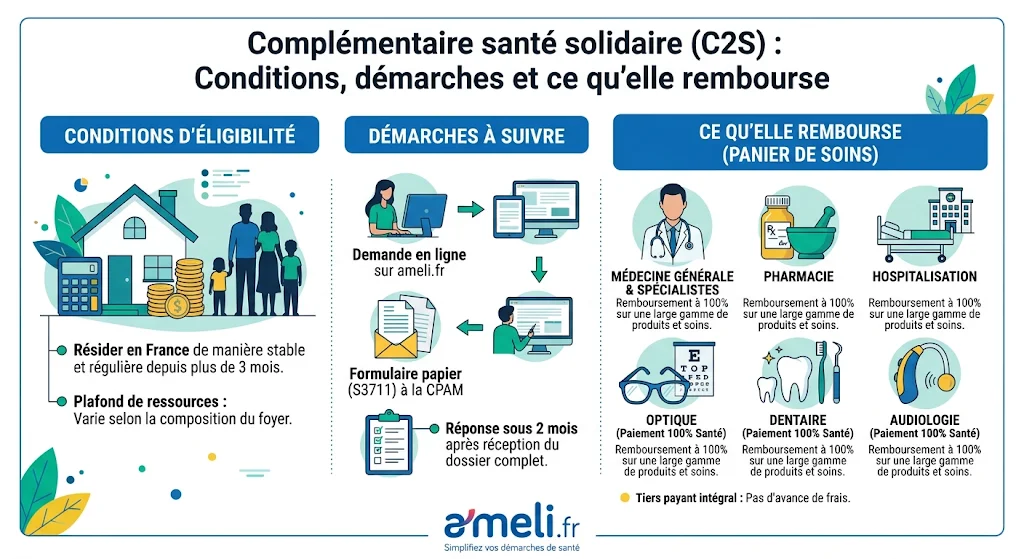
Les frais de santé pèsent lourd dans le budget des foyers modestes. Entre les consultations, les médicaments, les lunettes ou les soins dentaires, beaucoup de personnes renoncent à se soigner faute de mutuelle. Pourtant, une aide existe pour régler ce problème : la Complémentaire santé solidaire (free or low-cost health cover), souvent appelée C2S. Elle fonctionne comme une mutuelle, mais elle est gratuite ou coûte quelques euros par mois selon vos ressources.
Dans ce guide, nous faisons le point sur les conditions pour en bénéficier, la manière de faire la demande, ce qu’elle rembourse concrètement et les erreurs qui font perdre des droits.
Qu’est-ce que la Complémentaire santé solidaire ?
La Complémentaire santé solidaire a remplacé, depuis novembre 2019, deux anciens dispositifs : la CMU complémentaire (CMU-C) et l’Aide au paiement d’une complémentaire santé (ACS). L’objectif était de simplifier l’accès aux soins pour les personnes aux revenus modestes avec un seul dispositif, plus lisible.
La C2S prend en charge la part de vos dépenses de santé qui n’est pas remboursée par l’Assurance Maladie obligatoire. Autrement dit, elle joue exactement le rôle d’une mutuelle classique, avec un avantage important : les professionnels de santé n’ont pas le droit de vous facturer de dépassements d’honoraires dans la grande majorité des situations.
Elle existe sous deux formes :
La C2S sans participation financière : elle est totalement gratuite pour les foyers dont les revenus sont les plus faibles.
La C2S avec participation financière : pour les foyers légèrement au-dessus du premier plafond, elle coûte une petite somme mensuelle qui dépend de l’âge de chaque personne couverte, allant de quelques euros pour les plus jeunes à une trentaine d’euros environ pour les plus âgés.
Qui peut bénéficier de la C2S ?
Pour obtenir la Complémentaire santé solidaire, trois grandes conditions doivent être réunies.
1. Être affilié à l’Assurance Maladie
Vous devez être couvert par la Sécurité sociale, que ce soit au titre de votre activité professionnelle ou de votre résidence en France (la Protection universelle maladie, ou PUMa).
2. Résider en France de manière stable et régulière
La résidence stable correspond en règle générale à une présence en France depuis plus de trois mois. Les personnes étrangères doivent être en situation régulière.
3. Avoir des ressources inférieures à un plafond
C’est le critère principal. Les ressources de l’ensemble du foyer sur les douze derniers mois sont comparées à un plafond qui varie selon la composition familiale (personne seule, couple, nombre d’enfants) et selon le lieu de résidence (les plafonds sont un peu plus élevés en outre-mer). Ces plafonds sont revalorisés chaque année au 1er avril.
Bon à savoir : certaines personnes voient leur demande facilitée. Les bénéficiaires du RSA ont un accès simplifié à la C2S gratuite, et les bénéficiaires de l’allocation de solidarité aux personnes âgées (ASPA) peuvent obtenir plus facilement la C2S avec participation, sous certaines conditions. Renseignez-vous auprès de votre caisse pour vérifier ce qui s’applique à votre situation.
Comment savoir si j’y ai droit ?
Le plus simple est d’utiliser le simulateur officiel disponible sur le site de l’Assurance Maladie (ameli.fr) ou le simulateur multi-aides du site mesdroitssociaux.gouv.fr. En quelques minutes, vous renseignez la composition de votre foyer et vos revenus, et l’outil vous indique si vous pouvez prétendre à la C2S gratuite, à la C2S avec participation, ou à aucune des deux.
Prenez le temps de faire la simulation même si vous pensez gagner « un peu trop ». Beaucoup de personnes éligibles ne font jamais la demande parce qu’elles sous-estiment leurs droits. C’est ce qu’on appelle le non-recours, et il concerne une part importante des foyers qui pourraient en bénéficier.
Comment faire la demande de C2S ?
En ligne, depuis votre compte ameli
C’est la méthode la plus rapide. Connectez-vous à votre compte ameli, rendez-vous dans la rubrique dédiée aux démarches et sélectionnez la demande de Complémentaire santé solidaire. Le formulaire est en partie prérempli avec les informations dont dispose déjà votre caisse. Vous n’avez qu’à vérifier, compléter et valider.
Par courrier
Vous pouvez aussi remplir le formulaire papier de demande de C2S, disponible sur ameli.fr ou dans votre caisse, puis l’envoyer avec les justificatifs demandés à votre caisse d’Assurance Maladie.
Avec un accompagnement
Si vous êtes peu à l’aise avec Internet, n’hésitez pas à vous faire aider. Les espaces France Services, les centres communaux d’action sociale (CCAS), les assistantes sociales et de nombreuses associations accompagnent gratuitement les démarches.
Choisir l’organisme gestionnaire
Au moment de la demande, vous choisissez qui gérera votre C2S : directement votre caisse d’Assurance Maladie, ou un organisme complémentaire (mutuelle, assurance) inscrit sur la liste officielle des organismes participant au dispositif. Les garanties sont identiques dans les deux cas. Si vous avez déjà une mutuelle qui participe, il peut être pratique de rester chez elle.
La caisse dispose en principe de deux mois pour répondre. Sans réponse dans ce délai, la demande est considérée comme refusée : n’hésitez donc pas à relancer.
Ce que la C2S rembourse concrètement
La C2S offre une couverture très complète pour les soins courants comme pour les dépenses plus lourdes :
Consultations chez le médecin généraliste ou spécialiste, sans dépassements d’honoraires dans le cadre du parcours de soins ;
Médicaments remboursables prescrits sur ordonnance ;
Hospitalisation, y compris le forfait journalier hospitalier, sans limitation de durée ;
Analyses et examens de laboratoire ;
Lunettes : verres et monture du panier « 100 % Santé » sans reste à charge ;
Soins et prothèses dentaires du panier « 100 % Santé » ;
Aides auditives du panier « 100 % Santé » ;
Certains dispositifs médicaux (pansements, cannes, fauteuils roulants…).
Autre avantage très concret : la dispense d’avance de frais, appelée tiers payant intégral. Chez les professionnels de santé, vous présentez votre carte Vitale à jour et vous n’avez rien à payer, ni la part de la Sécurité sociale, ni la part complémentaire.
Les avantages annexes à connaître
Être bénéficiaire de la C2S ouvre aussi la porte à d’autres coups de pouce. Selon les régions et les collectivités, vous pouvez obtenir des réductions sur les transports en commun. Les tarifs sociaux de certains services existent également. Pensez à demander à votre mairie, à votre CCAS ou à votre réseau de transport local quelles réductions sont accessibles sur présentation de l’attestation C2S.
Combien de temps dure la C2S et comment la renouveler ?
La C2S est attribuée pour une durée de douze mois. Elle ne se renouvelle pas toujours automatiquement : dans la plupart des cas, vous devez refaire une demande.
Le bon réflexe : déposez votre demande de renouvellement deux mois avant la date d’expiration de vos droits. Votre caisse vous envoie généralement un courrier ou une notification pour vous le rappeler, mais ne comptez pas uniquement sur ce rappel. Notez la date de fin dans votre agenda dès que vous recevez votre attestation.
Pensez aussi à mettre à jour votre carte Vitale (en pharmacie ou dans une borne) après l’ouverture ou le renouvellement de vos droits, afin que les professionnels de santé voient bien que vous êtes couvert.
Les erreurs fréquentes qui font perdre des droits
Oublier le renouvellement : c’est l’erreur numéro un. Une interruption de droits signifie que vous redevenez sans complémentaire du jour au lendemain.
Ne pas déclarer un changement de situation : naissance, séparation, mise en couple ou changement de revenus peuvent modifier vos droits. Prévenez votre caisse.
Garder une mutuelle payante en doublon : si vous obtenez la C2S, vous pouvez résilier votre contrat de mutuelle individuel. Inutile de payer deux fois pour la même couverture.
Ne pas présenter l’attestation : certains professionnels peu habitués au dispositif peuvent vous demander de payer. Présentez votre attestation et votre carte Vitale à jour, et rappelez poliment que le tiers payant intégral s’applique.
Que faire en cas de refus ?
Si votre demande est refusée et que vous pensez qu’il s’agit d’une erreur, commencez par vérifier le motif indiqué dans le courrier. Vous pouvez ensuite saisir la commission de recours amiable de votre caisse dans le délai indiqué sur la notification. Joignez tous les justificatifs utiles. En parallèle, rapprochez-vous d’un travailleur social ou d’une association, qui pourra vous aider à monter le dossier.
En résumé
La Complémentaire santé solidaire est l’une des aides les plus utiles et pourtant l’une des plus méconnues. Gratuite ou très peu coûteuse, elle vous protège comme une bonne mutuelle, sans avance de frais et sans dépassements d’honoraires. Les trois réflexes à retenir sont simples : faites la simulation sur ameli.fr, déposez votre demande en ligne, et renouvelez-la deux mois avant son expiration.
Les plafonds de ressources et les montants de participation évoluent chaque année. Vérifiez toujours les chiffres en vigueur sur ameli.fr ou auprès de votre caisse avant de faire votre demande.
Chaque fin d’année, des millions de foyers modestes reçoivent un coup de pouce pour les fêtes : la prime de Noël, officiellement appelée « aide exceptionnelle de fin d’année ». Bonne nouvelle : elle est maintenue en 2026. Montants, date de versement, conditions… voici ce que l’on sait à ce jour.
La prime de Noël est-elle maintenue en 2026 ?
Oui. Un temps évoquée lors des débats budgétaires, la suppression de la prime pour les foyers sans enfant a finalement été abandonnée. La loi de finances pour 2026 conserve la prime pour tous les bénéficiaires habituels, avec ou sans enfants.
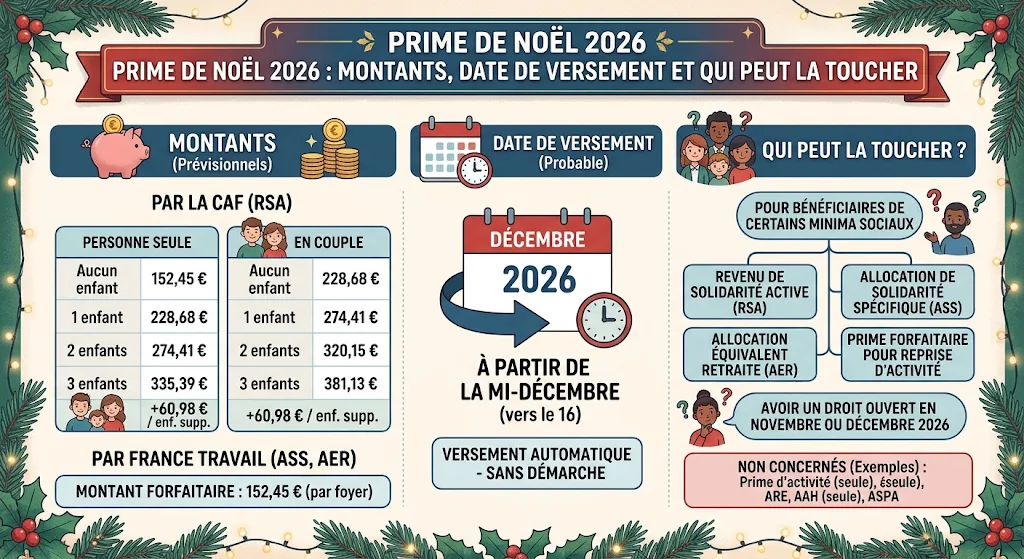
⚠️ À noter : comme chaque année, les montants et la date exacte seront fixés par un décret publié en décembre. À la date de rédaction de cet article, ce décret n’est pas encore paru. Les montants ci-dessous sont ceux de 2025, qui sont reconduits à l’identique depuis plusieurs années.
Qui peut toucher la prime de Noël ?
La prime est versée aux personnes qui perçoivent, au titre du mois de novembre ou de décembre, l’une des aides suivantes :
le RSA (revenu de solidarité active), versé par la CAF ou la MSA ;
l’ASS (allocation de solidarité spécifique), versée par France Travail ;
l’AER (allocation équivalent retraite), versée par France Travail.
En revanche, la prime d’activité seule ne donne pas droit à la prime de Noël. Les allocations familiales ou les APL non plus.
Quel montant pour la prime de Noël 2026 ?
Pour les bénéficiaires de l’ASS ou de l’AER, le montant est fixe : 152,45 €, quelle que soit la composition du foyer.
Pour les bénéficiaires du RSA, le montant dépend de la situation familiale (barème 2025, en métropole et en outre-mer hors Mayotte) :
Composition du foyer
Personne seule
Couple
Sans enfant
152,45 €
228,68 €
1 enfant
228,68 €
274,41 €
2 enfants
274,41 €
320,15 €
3 enfants
335,39 €
381,13 €
4 enfants
396,37 €
442,11 €
Par enfant supplémentaire
+ 60,98 €
+ 60,98 €
Un couple avec 5 enfants au RSA peut ainsi recevoir environ 503 €. À Mayotte, les montants sont inférieurs.
Quand la prime de Noël sera-t-elle versée ?
La date officielle sera annoncée avec le décret. En 2025, le premier versement avait eu lieu le 16 décembre, et une date proche est attendue pour 2026. Les personnes dont les droits sont ouverts en décembre la reçoivent parfois un peu plus tard, en janvier.
Faut-il faire une démarche ?
Non, aucune démarche n’est nécessaire. La prime est versée automatiquement sur le compte bancaire où vous recevez habituellement votre RSA, votre ASS ou votre AER. Elle n’est versée qu’une fois par foyer, et elle n’est pas imposable.
Le meilleur moyen d’être sûr de la recevoir : tenir votre déclaration trimestrielle à jour auprès de la CAF ou de la MSA, et vérifier que vos coordonnées bancaires sont correctes.
Exemples concrets : combien allez-vous toucher ?
Pour y voir plus clair, voici quelques situations types, calculées avec le barème 2025 :
Karim, 34 ans, seul, au RSA, sans enfant : il recevra 152,45 €.
Sophie, mère célibataire de 2 enfants, au RSA : elle recevra 274,41 €.
Un couple au RSA avec 4 enfants : il recevra 442,11 €.
Patrick, 61 ans, à l’ASS, marié et père de 3 enfants : il recevra 152,45 €, car pour l’ASS et l’AER le montant ne dépend pas de la taille du foyer.
Ce dernier exemple montre une différence importante : seuls les bénéficiaires du RSA voient leur prime augmenter avec le nombre d’enfants. Pour une personne seule au RSA avec 4 enfants, le montant atteint 396,37 €.
Cas particuliers à connaître
Vous touchez le RSA pour la première fois en décembre
Vous avez droit à la prime, mais elle arrivera plus tard. Selon la CAF, les personnes qui perçoivent le RSA pour la première fois au titre de décembre reçoivent la prime de Noël en janvier, et non à la mi-décembre.
Vous percevez plusieurs aides (RSA et ASS, par exemple)
Les montants ne s’additionnent pas : la prime de Noël est versée une seule fois par foyer, même si plusieurs membres du foyer ou plusieurs allocations sont concernés.
Vous dépendez de la MSA
Si vous percevez le RSA au titre du régime agricole, c’est la MSA qui verse la prime, selon les mêmes règles et les mêmes montants que la CAF.
Questions fréquentes sur la prime de Noël
Comment est prise en compte la garde alternée ?
La garde alternée ne vous prive pas de la prime. Pour le montant, ce qui compte est le rattachement de l’enfant à votre dossier CAF ou MSA, et non le rythme de garde. Si l’enfant n’est déclaré que chez l’autre parent, vous serez considéré comme sans enfant à charge pour le calcul. En cas de doute, vérifiez la composition de votre foyer dans votre espace en ligne.
Je n’ai pas reçu ma prime de Noël : que faire ?
Avant de vous inquiéter, laissez passer quelques jours après la date officielle : selon les banques, le virement peut mettre 2 à 3 jours ouvrés à apparaître. Ensuite :
Vérifiez que vous perceviez bien le RSA, l’ASS ou l’AER au titre de novembre ou décembre.
Consultez la rubrique « Mes paiements » de votre espace CAF, MSA ou France Travail.
Si vos droits ont été ouverts en décembre, attendez le versement de janvier.
Si rien n’apparaît, contactez votre organisme par la messagerie de votre espace personnel.
Les retraités touchent-ils la prime de Noël ?
Pas en tant que retraités. Le minimum vieillesse (ASPA) ne donne pas droit à la prime de Noël. Seules les personnes qui perçoivent le RSA, l’ASS ou l’AER sont concernées, quel que soit leur âge.
Faut-il déclarer la prime de Noël aux impôts ou à la CAF ?
Non. La prime n’est pas imposable et n’a pas à être déclarée comme une ressource, que ce soit aux impôts ou dans votre déclaration trimestrielle.
Attention aux arnaques
Chaque année, de faux SMS ou e-mails « CAF » ou « France Travail » promettent le versement de la prime de Noël en échange de vos coordonnées bancaires. Ne cliquez jamais sur ces liens : la prime est automatique et aucun organisme ne vous demandera vos codes ou votre numéro de carte.
Les autres aides à ne pas oublier en fin d’année
La prime de Noël n’est pas le seul coup de pouce possible en cette période :
Les aides de votre mairie (CCAS) : beaucoup de communes proposent des colis de Noël, des bons d’achat ou des aides ponctuelles aux foyers modestes et aux personnes âgées. Renseignez-vous auprès du CCAS de votre ville.
Les associations : Restos du Cœur, Secours populaire ou Secours catholique organisent des distributions et des actions spécifiques pour les fêtes.
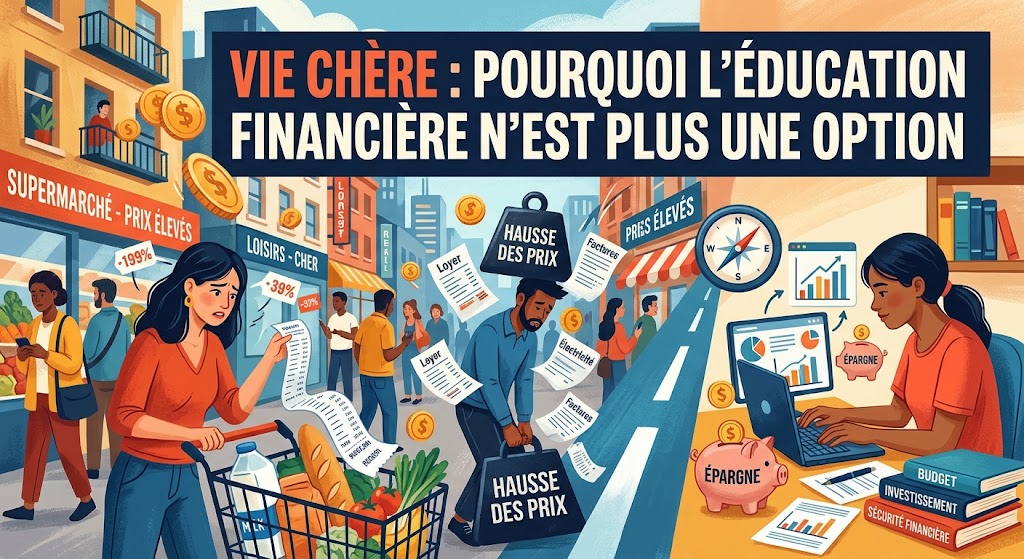
Vie chère : pourquoi l’éducation financière n’est plus une option
Un sujet qui touche tout le monde
Des rayons de supermarché parisiens aux marchés de Douala ou de Kinshasa, le constat est partagé : la vie coûte plus cher qu’il y a quelques années. Alimentation, logement, énergie, transport, chacun le ressent dans son budget.
Dans ce contexte, une question revient de plus en plus : sommes-nous vraiment préparés à gérer notre argent ?
L’angle mort de l’école
La plupart d’entre nous avons appris l’histoire, la géographie, les mathématiques. Très peu ont appris à faire un budget, à comprendre un crédit, à distinguer épargne et investissement. Ces connaissances se transmettent souvent en famille, ou pas du tout.
Résultat : beaucoup d’adultes prennent des décisions financières importantes (emprunt, achat immobilier, placement) sans les bases nécessaires.
Ce que l’éducation financière change concrètement
Apprendre à gérer son argent ne fait pas baisser les prix. Mais cela change la façon de les affronter :
la visibilité : savoir précisément où va chaque euro ou chaque franc CFA ;
la résilience : disposer d’un fonds d’urgence pour absorber les imprévus ;
la diversification : ne pas dépendre d’un seul revenu ;
la protection : repérer les arnaques et les placements « miracles » qui prolifèrent sur les réseaux sociaux.
Les nouvelles menaces : arnaques et faux experts
La vie chère a un effet secondaire inquiétant : elle rend les promesses d’argent facile plus séduisantes. Sur les réseaux sociaux, les publicités pour des placements « garantis », des systèmes de trading automatique ou des schémas pyramidaux déguisés se multiplient, en Europe comme en Afrique.
Quelques signaux doivent alerter :
une promesse de rendement élevé et sans risque ;
une pression pour décider vite (« offre limitée », « plus que quelques places ») ;
l’obligation de recruter d’autres personnes pour gagner ;
un interlocuteur qui refuse d’expliquer clairement où va l’argent ;
des témoignages de luxe ostentatoire comme seul argument.
L’éducation financière est la meilleure protection contre ces pièges. Comprendre qu’il n’existe pas de rendement élevé sans risque suffit déjà à éviter bien des déconvenues.
Un enjeu pour les familles
La culture financière ne concerne pas seulement les individus. Elle se transmet, ou se perd, d’une génération à l’autre. Un parent qui sait gérer un budget, épargner et expliquer ses choix à ses enfants leur donne un avantage durable.
À l’inverse, les difficultés financières pèsent souvent sur la vie familiale : tensions dans le couple, renoncements, stress permanent. Apprendre à mieux gérer son argent, c’est aussi investir dans l’équilibre du foyer.
Le rôle croissant des revenus complémentaires
Face à la hausse des prix, une tendance s’installe dans de nombreux pays francophones : le recours à une deuxième source de revenus. Activité indépendante le soir, vente en ligne, services de proximité, création de contenu : les formes sont multiples.
Cette évolution n’est pas sans risques, notamment l’épuisement. Mais bien pensée, une activité complémentaire peut offrir une marge de sécurité précieuse et, parfois, devenir une activité principale.
Cinq réflexes à adopter face à la vie chère
Faire le point chaque mois sur ses revenus et dépenses, même rapidement.
Revoir ses contrats (assurances, téléphone, énergie, abonnements) au moins une fois par an.
Constituer une réserve de sécurité, même modeste, pour ne pas basculer dans le crédit au moindre imprévu.
Se méfier des achats impulsifs encouragés par le paiement fractionné.
Continuer à apprendre : la culture financière se construit dans la durée.
Une responsabilité partagée
L’éducation financière ne doit pas reposer uniquement sur les épaules des individus. Écoles, associations, banques, médias et pouvoirs publics ont tous un rôle à jouer. Mais en attendant que ces ressources se généralisent, chacun peut prendre l’initiative de se former par lui-même.
Questions fréquentes
L’éducation financière, est-ce seulement pour ceux qui ont de l’argent ? Non. Elle est même plus utile lorsque les moyens sont limités, car chaque erreur coûte plus cher.
Par où commencer ? Par la connaissance de son propre budget : savoir où va son argent est la base de tout le reste.
Faut-il être bon en mathématiques ? Non. Les notions essentielles reposent sur des calculs simples.
Se former, simplement
Inutile de passer par des formations hors de prix. Des ressources accessibles existent, en français, pour acquérir les bases.
C’est l’ambition du livre Libre Financièrement Dès Aujourd’hui, écrit par l’auteur O.N.A. pour les lecteurs francophones. En huit chapitres, il couvre la gestion de budget, le développement de revenus complémentaires, les bases de l’immobilier et de la bourse, et le travail sur l’état d’esprit. Sa méthode, baptisée AGIR (Apprendre, Gagner plus, Investir, Réaliser), débouche sur un plan d’action de 30 jours.
En pratique
Le livre est disponible en format PDF, téléchargeable immédiatement depuis n’importe quel pays, au prix de lancement de 14,50 € au lieu de 26,50 €.